Arthur Hayes 谈比特币为何有望走向 25 万美元:债务、印钞与 AI 泡沫的资本轮动
Arthur Hayes 解析美国财政部发债与印钞逻辑、Bessent 与 Yellen 政策对比、Druckenmiller 社论,以及比特币、黄金与 AI 资本轮动下的资产配置思路。
文章引用摘要
Arthur Hayes 解析美国财政部发债与印钞逻辑、Bessent 与 Yellen 政策对比、Druckenmiller 社论,以及比特币、黄金与 AI 资本轮动下的资产配置思路。
核心观点:印钞不会停,比特币的终点可能远超预期
围绕美国财政部发债、货币政策和加密资产定价,Arthur Hayes 给出的判断相当直接:政策制定者不会允许出现 2008 年式的信用事件,而是会选择「早印、多印」。在他的推演中,这种持续扩张的流动性最终会反映在稀缺资产价格上——比特币走向 25 万美元并非因为爆发了金融危机,而是因为货币本身在不断被稀释。
以下按主题梳理这场对话中的主要论点。
财政部的算盘:Bessent 想做什么
讨论的起点是 Scott Bessent 的表态。他声称要为市场注入流动性,并试图压低长端债券收益率。但从结果看,长债收益率短暂回落后又回到原位,政策效果并不明显。
Hayes 认为,从操作规模看,此次超计划发债约 200 亿美元的增量相对于整体市场体量并不算大,因此更像是一次「预告」而非终局动作。Bessent 曾在索罗斯基金时期参与做空英镑的操作,不太可能认为这种量级的动作就能解决问题。更合理的解读是:他在向市场释放信号——准备迎接流动性。
Hayes 强调一个关键观察点:5% 是收益率的关键阈值,政策层面不会允许长端利率显著高于这一水平,投资者应按此逻辑配置。
Bessent 与 Yellen:同一套剧本的不同演员
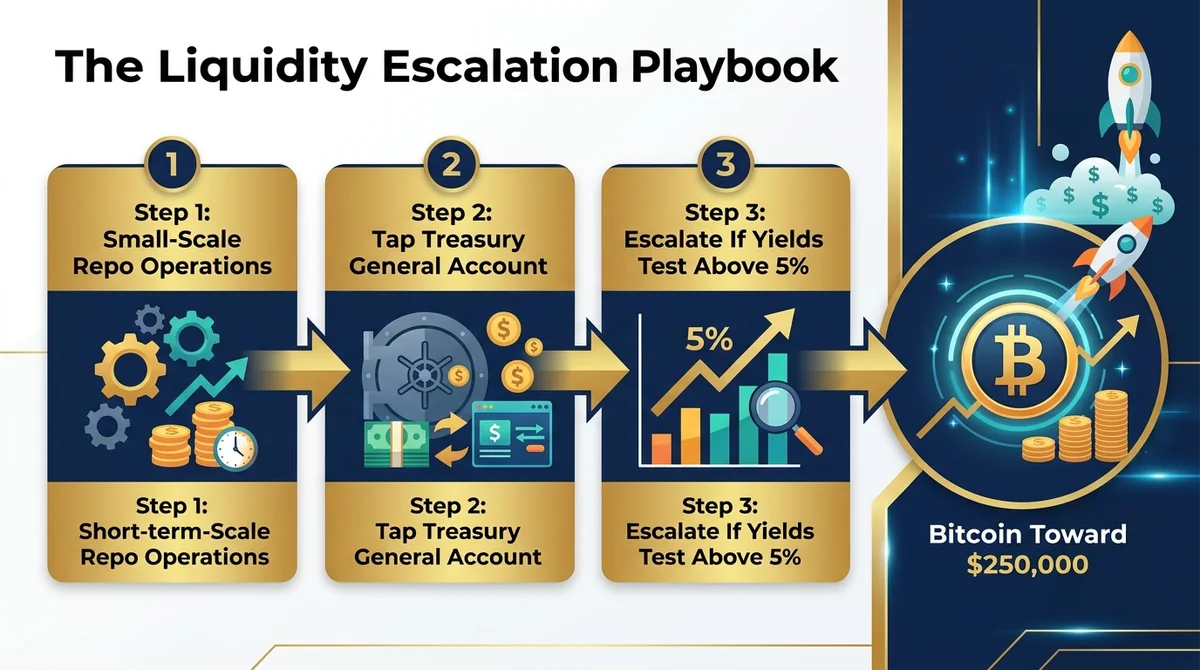
Hayes 对 Bessent 的批评集中在「言行不一」上。Bessent 在就任前曾猛烈批评 Janet Yellen 大量发行短端债务、制造滚续压力,但上任后采取了几乎相同的做法,规模甚至可能更大。
原因在于结构性约束:总统希望花钱,财政部长必须找到可负担的融资方式,这意味着只能在债务期限结构上做技术性操作,并确保市场流动性充足。Hayes 因此认为,Bessent 的专业信誉已被现实侵蚀——他看起来「像个傻瓜」,因为 18 个月前他还在指责 Yellen,如今却重复同样的路径。
Yellen 时期的标志性操作是大幅动用美联储逆回购工具,释放了约 2.4 万亿美元的流动性。Hayes 认为 Bessent 目前尚未展示出同等级别的动作,但「他有这个能力」。政策工具的使用往往是渐进的:先做小规模回购,再动用财政部一般账户,如果市场不配合、收益率继续上行测试,就会不断加码,最终可能采取同样激进的手段。
Druckenmiller 的社论:公开喊话的真实用途
《华尔街日报》刊出的 Druckenmiller 评论文章引发了另一层讨论。Hayes 提到,这篇文章被质疑带有 AI 生成痕迹,但更值得关注的是它为何在此时公开发表。
传统上,这类分歧通过私人电话沟通解决。公开发文的意义在于动员舆论。Hayes 提出的一个有趣推测是:Bessent 本人可能乐见这种压力——把矛头指向国会两党的财政纪律问题,有助于推动减少支出,从而减轻财政部长的融资压力。
不过 Hayes 也引述朋友的看法:Druckenmiller 二十年来一直试图把美国财政状况变成政治议题,但收效甚微。因此这次是否不同,仍需观察。
至于文章是否由 AI 撰写,Hayes 的态度相对淡然。他认为署名即代表立场,就像公众人物使用演讲稿撰写人一样,读者关注的是观点归属而非执笔过程。但他也承认,作为把写作视为艺术的人,他本人不会用 AI 代笔,因此这篇文章少了些本可更犀利的锋芒。
比特币与黄金:短期反弹还是趋势起点
政策信号释放后,比特币从约 6.3 万美元升至 8 万美元以上,黄金同步走强。Hayes 认为,判断这是否只是短期脉冲,取决于一个政治现实:
- 如果相信国会议员会停止向选民提供「免费福利」,那么这轮上涨可能过度;
- 如果相信政客为连任会继续派发利益,那么行情才刚刚开始。
他的判断是后者。财政部的操作没有解决任何问题,只是把矛盾暴露在聚光灯下,收益率并未真正下行,因此接下来必须「真正开始印钱」。
Hayes 还指出货币扩张的分配效应:金融资产上涨的主要受益者是高收入群体,美国收入前 10% 的人群持有约九成市场资产。印钞本质上是一种偏向资产持有者的再分配,同时也加剧了收入不平等与社会不满。
抗通胀资产的取舍:比特币、黄金与土地
在 Hayes 看来,抵御货币贬值的核心资产有三类:比特币、黄金和土地。但他对房地产与土地持保留态度:
- 交易成本高:在美国等流动性最好的市场,仅卖方经纪费用就约 6%,还需挂牌与推广;
- 流动性差:变现需要时间,而黄金、比特币和部分抗通胀股票可在几分钟内卖出;
- 易被征税:资本可以跨境瞬间转移,土地不能,因此财产税往往成为针对富裕群体的首选工具。
他同时提醒,AI 时代使预测企业长期经济回报变得困难,这反而强化了「持有不易被颠覆的稀缺资产」的配置逻辑。
AI 泡沫与资本轮动:比特币为何被冷落
Hayes 认为,比特币此前表现平淡的原因之一是边际流动性流向了 AI。2024 至 2025 年,大量资金涌入数据中心与 AI 股权,AI 相关债务发行甚至对政府债券形成挤出效应,比特币同样被挤出。
他判断市场正进入 AI 的「资本错配阶段」:当人们开始意识到部分 AI 企业的回报率与调整后财务指标存疑时,为滚动债务而注入的流动性会寻找新的出口,而比特币是自然的承接者。他此前公开表达过类似观点——AI 利润最终会轮动回比特币。
关于牛市涨幅是否会被压缩,Hayes 并不认同。他认为 AI 资本开支是人类历史上最大的投资泡沫之一,而救助成本最终会由养老金等最难以承受损失的群体承担,政策层面不会容许这种结果,因此会选择提前印钞。这正是他给出比特币 25 万美元这一长期方向的逻辑基础——不是危机驱动,而是货币驱动。
增量资金从哪来:主权国家与机构
对于「主权财富基金入场」这一叙事,Hayes 持谨慎态度。他认为下一轮上涨的主要动力仍是货币扩张带来的多余信贷,而非主权国家直接买入比特币。
他预计走势会是缓慢而稳定的阶梯式上行,而非爆发式拉升——资产体量越大,波动性天然越低。至于国家层面,他明确表示主权政府更可能买黄金而非比特币:倡导买入黄金不会让央行官员或政客丢工作,但买入比特币后价格下跌 50% 则可能终结职业生涯。
黄金的「核选项」:重估金价
Hayes 提出一个较少被讨论的可能性:美国财政部可以按任意价格重估黄金,从而创造账面利润并用于削减债务。他认为这是解决债务问题的「核选项」,一旦政治资本足够,就可能被采用。
这一操作对其他货币体系冲击有限,且中国作为黄金持有大国也会受益。这正是他持有大量黄金的原因之一。
组合结构:比特币对黄金约 10:1
Hayes 透露其比特币与黄金的持仓比例约为 10:1。他强调这并非全部身家,而是组合中的重要部分,并提醒比特币可能出现 75% 的回撤,因此需要覆盖所有政策印钞可能流入的渠道——比特币、黄金、能源公司,同时保留现金。
在公开市场股票方面,他主要持有黄金矿业公司,认为这是参与金价上行的高弹性方式,且估值仍相对便宜;此外还持有石油公司,理由是能源板块在全球股票基准中的权重与其重要性明显不匹配。他用一句话概括 AI 时代的价值链:把能源转化为智能,而目前赚钱最多的往往是上游大宗商品生产者。
对 AI 的分歧看法:看空前沿实验室,看多技术本身
Hayes 明确区分了两件事:他看空前沿实验室的商业前景,但看好 AI 对人类文明的整体影响。
他认为当前 AI 领域的资本开支与收入严重不匹配——愿意为 AI 付费且价格足以支撑数万亿美元投入的用户还不够多,因此这轮投入存在「烧钱」成分,中途可能出现急刹车。但长期看,技术会扩散并变得极为有用,只是最终的赢家未必是当下的领跑者。
稳定币与真实资产代币化
在稳定币方向,Hayes 表示自己持有 Ethena 的仓位,认为其核心在于基差收益:当加密市场中的合成美元需求上升、基差扩大时,协议收益随之增长。他提到该协议流通量曾达到约 150 亿美元,后因基差收益接近联邦基金利率而大幅收缩至约 40 亿美元——当额外收益仅比无风险利率高约一个百分点时,投资者不愿承担对手方与智能合约风险。若货币持续扩张、比特币上行、基差重新走阔,该模式将再次受益。
对于真实世界资产(RWA)代币化,他持明显的怀疑态度。核心问题在于流动性与客户归属:这类工具更像是金融机构的后台结算优化,能让银行裁减中后台人员、提升利润率,但代币持有者难以分享这部分价值。他的结论颇具挑衅性——如果看好代币化,不如直接买金融机构的股票。
其他公链与衍生品平台
Hayes 认为以太坊可能出现一轮「被厌恶者的反弹」。理由是 RWA 叙事需要机构熟悉的链,而大型金融机构的参与会降低其他机构的职业风险,以太坊在这方面具备先发优势。加上此前 Solana 等公链的叙事已被充分定价,寻求 2 至 3 倍弹性资金可能流向 ETH。
对于去中心化衍生品平台,他认可其长期价值与市场渗透趋势,但认为当前价位已不如早期具备吸引力,且在永续合约与 RWA 方向将面临传统交易所的竞争。
Flop:为 AI 代理构建计算与支付网络
对话最后,Hayes 介绍了其新项目 Flop。出发点是一个具体问题:AI 推理的计费单位缺乏统一标准,各家实验室对「token」的定义不同,市场没有一个可以询价的计算现货市场。
Flop 的设计思路是:
- 建立计算的现货市场,由运行 GPU 的矿工提供算力,机制称为「有用推理证明」,并获得区块奖励;
- 长期目标是成为 AI 代理经济的支付网络——代理需要存活,就需要把持有的货币兑换为计算资源,而最易兑换的货币将被优先持有;
- 不进行预售,代币分配给矿工、验证者与实际参与者,以对齐激励;
- 参与者可通过为代理创建唯一加密身份等方式获得空投资格,无需支付任何资金。
Hayes 将这一设计类比为比特币的激励机制,并强调其风险:早期项目存在归零可能,但若成立,其愿景是成为代理之间交易的原生经济单位。
结语: abundance 与稀缺的两种思维
Hayes 用一组对照收尾:一边是 AI 带来的「丰裕思维」——智能、技术乃至货币都将充裕;另一边是「稀缺思维」。他认为丰裕越是实现,稀缺资产的价值反而越突出。
他坦言这是一种矛盾处境:看多印钞等于看多不平等加剧,而后者正在撕裂各国社会。但他认为,只要选民与政治体系不愿承受通缩式清算,法币与部分准备金制度就会延续,波动也将持续。对投资者而言,策略是持有比特币、黄金、土地或特定股票以穿越过渡期,并在未来环境真正改变时切换思维框架。
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册