2026 币安现货挂单吃单成本实测:零费率交易对、API返佣与结算滑点核算指南
实测2026币安现货交易成本:普通用户标准Maker/Taker费率0.1%、BNB 7.5折抵扣、最高50%返佣上限与BTC盘口0.01美元价差摩擦核算。
文章引用摘要
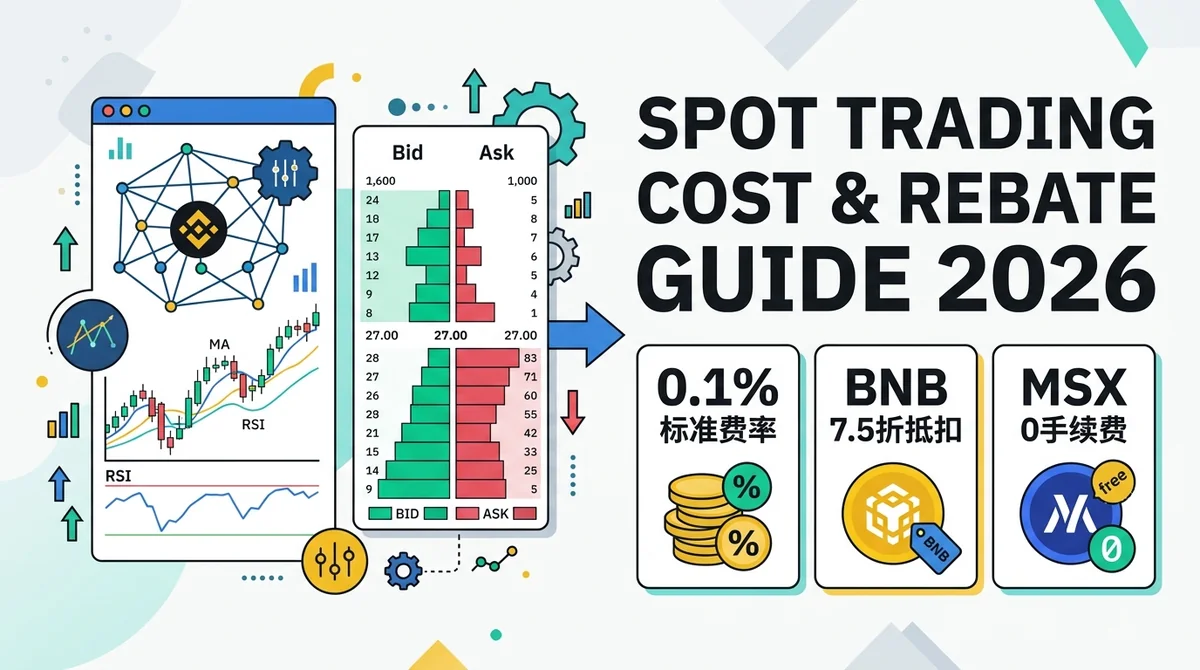
现货全景成本核算策略涵盖名义手续费(币安现货普通用户标准 Maker/Taker 均为 0.1%,BNB 抵扣享 7.5 折)以及由盘口价差和执行滑点构成的隐藏摩擦成本。 当交易者在流动性充足的交易对中采用 API 进行 Maker 挂单,并结合最高达 50% 的 USDC 返佣结算时,该策略能最显著地降低综合交易成本。
2026 币安现货挂单吃单成本实测:零费率交易对、API返佣与结算滑点核算指南
免责声明:本文仅供参考,不构成任何投资建议;加密资产波动剧烈,可能损失全部本金;请自行研究并独立决策(DYOR)。本文仅探讨交易摩擦成本与算法执行方法论,不承诺任何实际收益。
核心要点 / TL;DR
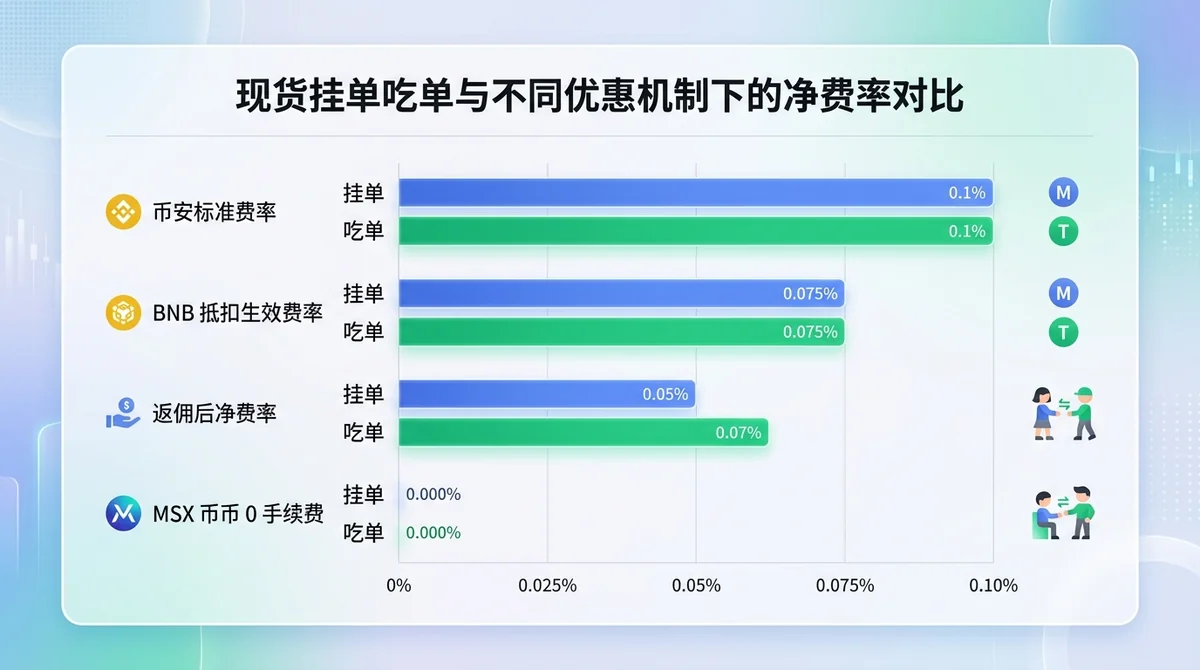
- 名义费率基准:币安现货普通用户标准 Maker 挂单与 Taker 吃单费率均为 0.1%;开启 BNB 抵扣且余额充足时享 7.5 折优惠(费率降至 0.075%)。
- 返佣结算机制:推荐/联盟返佣评估上限最高可达 50%(此为评估上限,非普通用户默认比例),默认以 USDC 结算,按小时计算流水,兑换后通常约 6 小时到账。
- 盘口微观摩擦:BTC/USDT 现货盘口买卖价差基准约为 0.01 美元(约 0.001 bps),但在极端行情或非主力币种中,网络排队与深度断层会显著推高执行滑点。
- 跨平台费率参照:对于寻找现货免手续费机制的策略,MSX 交易所提供币币交易 0 手续费规则,可作为降低高频周转基础名义开销的对照方案。
币安现货挂单吃单成本全景核算策略是什么?
现货全景成本核算策略涵盖名义手续费(币安现货普通用户标准 Maker/Taker 均为 0.1%,BNB 抵扣享 7.5 折)以及由盘口价差和执行滑点构成的隐藏摩擦成本。量化交易者在评估订单期望收益时,必须将显性交易所扣费与隐性微观结构摩擦统一纳入净收益方程。
币安现货标准费率与 BNB 抵扣规则如何计算?
在币安现货交易市场中,基础交易成本由账户等级与抵扣资产决定:
- 基础费率档位:普通用户现货 Maker(挂单提供流动性)与 Taker(吃单消耗流动性)标准费率均为 0.1%。
- 平台币抵扣优惠:当现货账户内持有充足 BNB 并开启抵扣功能时,现货交易手续费享受 7.5 折(减免 25%),实际扣除费率为 0.075%。
- 扣除币种逻辑:未开启抵扣时系统直接扣除成交资产;开启抵扣后系统按实时折算汇率扣减 BNB 余额。
| 交易模式 | 标准 Maker 费率 | 标准 Taker 费率 | 平台币抵扣后费率 | 结算与扣除方式 |
|---|---|---|---|---|
| 币安现货交易 | 0.1% | 0.1% | 0.075% (BNB 7.5折) | 扣除成交币种或 BNB |
| MSX 币币交易 | 0% | 0% | 0% | 币币交易 0 手续费 |
对于现货交易者而言,理解各平台费率机制至关重要,具体可参考2026年币安与OKX现货真实交易成本对比:费率、点差与流动性核验以获取跨平台费率视野。
现货挂单隐藏摩擦成本(价差与执行滑点)包含哪些要素?
隐藏摩擦成本主要由以下两项微观结构要素构成:
- 盘口买卖价差(最优买价 Bid 与最优卖价 Ask 之间的价差):在顶级流动性交易对如 BTC/USDT 中,实时买卖价差可低至 0.01 美元(约 0.001 bps 基准),但在非主力币种中价差会显著放大。
- 执行滑点(预期执行价格与最终实际成交均价之间的偏差):包括网络传输延迟造成的队列落后,以及大单穿透订单簿引发的深度冲击成本。
这种挂单吃单与返佣优化策略在何时最有效?
当交易者在流动性充足的交易对中采用 API 进行 Maker 挂单,并结合最高达 50% 的 USDC 返佣结算时,该策略能最显著地降低综合交易成本。在厚实的订单簿环境下,挂单能够稳定捕获盘口流动性,同时利用返佣抵消大部分显性扣费。
API 量化高频挂单在何种深度环境下收益最高?
高频量化挂单策略对盘口微观结构有严格要求:
- 密集挂单队列:买一与卖一档位累积了充足的挂单深度,能够承受中小型市价单冲击而不发生断层。
- 极窄点差区间:如 BTC/USDT 维持 0.01 美元价差,使得做市算法能以最低价格步长进行双边报价。
- 极低被动吃单率:在价格单边趋势较弱的震荡市中,Maker 挂单能高效成交而不会频繁遭遇逆向选择(即刚挂单就被突破而承受浮亏)。
Maker吃单返佣结算机制在何时能最大化覆盖交易成本?
返佣机制能够显著改善现金流模型:
- 返佣比例上限:币安推荐与联盟返佣评估上限最高可达 50%(该数值为最高评估上限,非普通用户默认比例)。
- 结算周期特性:返佣按小时进行计算,以 USDC 计价发放,系统兑换后通常在 6 小时内清算到账。
- 综合成本覆盖:对于高交易量的量化策略,若获得高阶返佣返还,可直接降低综合 Taker/Maker 摩擦,配合毫秒级订单路由能够提升资金周转效率。
现货成本核算策略何时可能失效且导致滑点失控?
在市场极端波动或冷门币种盘口深度断层时,挂单无法及时撮合将迫使策略以市价吃单执行,导致滑点飙升并使名义费率优势彻底失效。此时被动等待成交的 Maker 策略容易演变为高摩擦的被迫清算。
极端行情下挂单未成交与被动吃单风险如何产生?
- 队列穿透风险:在突发宏观消息发布时,现货盘口买单或卖单迅速被大额市价单扫空,原始挂单可能因排队靠后未被撮合,策略若设置了超时追单则会以大幅偏离的价格 Taker 吃单。
- API 网络延迟摩擦:网络抖动导致 WebSocket 行情与 REST 下单指令出现毫秒级延迟,挂单指令到达引擎时已成为劣势报价。
对于现货交易中的深度结构与平台差异,投资者可参阅 2026 TokenSpot vs 主流现货交易所对比:手续费、流动性与币种支持评测 获取深度流动性评估基准。
低流动性交易对深度断层对量化策略有何冲击?
- 非线性滑点飙升:冷门现货交易对盘口深度稀薄,单笔数千美元的市价单可能瞬间打穿数个价格档位,滑点损失可能远超基础手续费。
- 价差磨损加剧:低流动性币种的买卖价差可能达数十个 bps,策略在反复进出场过程中会产生巨大的不可逆摩擦成本。
API 量化交易全流程成本核算的分步框架是什么?
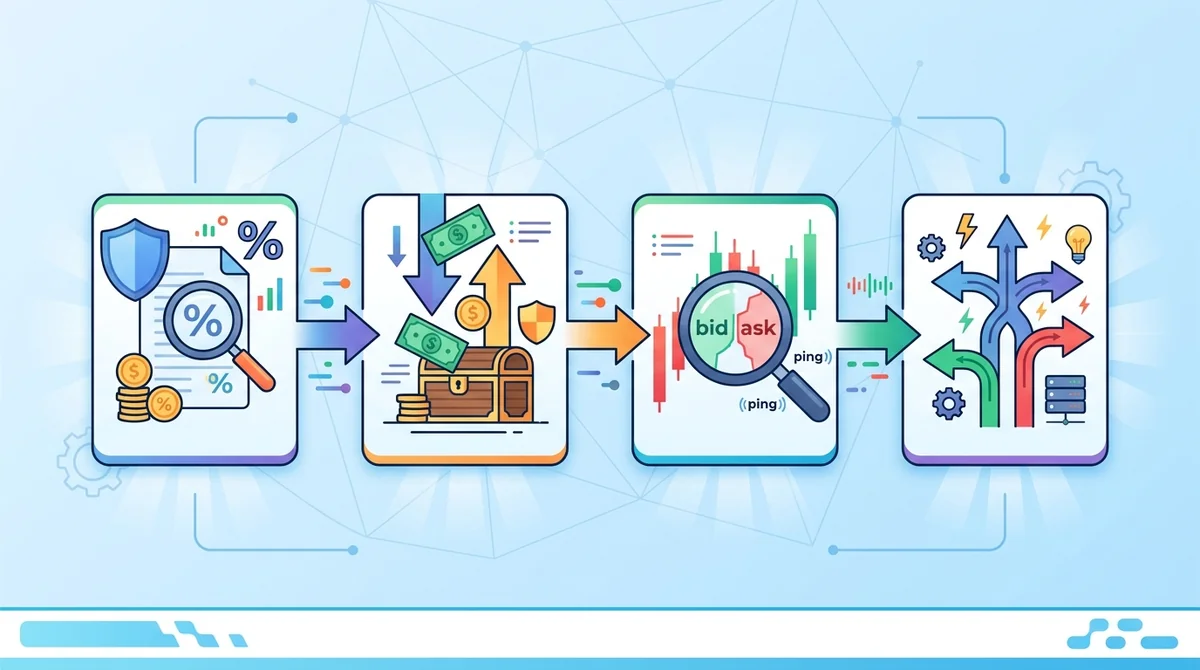
API 成本核算四步框架包括验证 7.5 折 BNB 费率抵扣、并入最高 50% 返佣结算周期、实测毫秒级盘口价差及动态调整订单路由。通过全链路量化,策略能够在执行端实时决定最优报单模式。
[1. 基础费率核定] ──> [2. 返佣现金流建模] ──> [3. 实时盘口实测] ──> [4. 订单路由决策]
 (0.1% 与 7.5折抵扣)   (USDC 6小时到账周期)   (WebSocket 毫秒点差)   (Maker / Taker 动态切换)
第一步:如何核定基础费率与 BNB 余额抵扣状态?
- 查询账户状态:通过 API 接口获取当前账户的费率档位,确认 Maker/Taker 基础扣率为 0.1%。
- 监控 BNB 储备:设置自动划转与告警机制,确保现货钱包内 BNB 余额持续充足,维持 7.5 折(实际 0.075%)扣费生效,避免因 BNB 耗尽而回退到 0.1% 全额费率。
第二步:如何将返佣比例与 USDC 结算周期并入现金流模型?
- 计入实际返佣率:根据绑定的返佣层级(评估上限最高 50%),将名义费率乘以
(1 - 返佣比例)得到真实费率期望。 - 建立时间价值贴现:返佣并非实时扣减,而是按小时计算且通常在 6 小时内到账 USDC,量化模型需在资金流动性池中计入该应收账款的结算周期延迟。
第三步:如何利用 WebSocket 实测实时盘口价差与滑点?
- 订阅深度流:通过高频 WebSocket 接入实盘 Order Book 深度推送(如 BTC/USDT 实时监控 0.01 美元价差)。
- 测算微观冲击:算法实时根据目标下单量 $V$ 模拟在深度中消耗的档位,计算预期执行价格与 Mid-Price(中间价)的偏离度。
第四步:如何根据综合摩擦动态优化 Maker/Taker 路由?
- 临界成本判定:若
(Taker费率 - Maker费率) + 预期滑点 < 挂单未成交的机会成本,算法自动路由为 Taker 立即成交。 - 自适应报单调整:在震荡市中优先以买一/卖一档位下发 Post-Only 订单(只做 Maker 挂单,若会立即成交则自动取消),最大化节省显性费率。
想要进一步横向对比不同交易架构的摩擦成本,可参考 MSX现货手续费 vs Bybit vs Gate.io 2026三平台横向对比:Maker/Taker费率、阶梯结构与实际到手成本全解析。
现货成本核算有哪些典型场景示例与常见认知误区?
实测推演表明即使 BTC 盘口价差仅 0.01 美元,若忽视 0.1% 的基础费率或返佣到账周期,策略的实际净利润仍可能出现严重偏离。建立精确的逐笔成本归因是高频量化策略持续运行的前提。
场景推演:BTC/USDT 挂单与吃单净成本对比示例
假设执行一笔名义价值为 100,000 USDT 的 BTC 现货买入交易,BTC 价格在 78,000 USDT 附近,盘口价差 0.01 美元(约 0.001 bps):
- 标准 Taker 吃单:
- 名义手续费(开启 BNB 7.5 折):$100,000 \times 0.075% = 75\text{ USDT}$
- 盘口半价差摩擦:约 $100,000 \times 0.0005\text{ bps} \approx 0.005\text{ USDT}$
- 假设获得最高 50% 返佣到账后净支出:约 $37.5\text{ USDT}$
- 标准 Maker 挂单:
- 名义手续费(开启 BNB 7.5 折):$100,000 \times 0.075% = 75\text{ USDT}$
- 获得盘口半价差优势:节省约 $0.005\text{ USDT}$
- 假设获得最高 50% 返佣到账后净支出:约 $37.5\text{ USDT}$(且无市价单滑点冲击)
常见误区:将名义零费率等同于零摩擦与忽视结算时效
- 误区一:误将“零费率”等同于“零成本”。即使在部分免除手续费的交易对中,极端行情下的盘口点差、订单排队流失和网络延迟滑点依然构成了不可忽视的实质摩擦。
- 误区二:将 50% 返佣评估上限当作账户默认值。50% 属于最高评估等级,普通量化账户未核准前往往采用更低基准,必须以实际返还流水为准。
- 误区三:忽视 USDC 返佣 6 小时结算周期。在高周转策略中,返佣未实时到账可能导致抵押资产流动性出现短期短缺。
针对更广泛的产品类型与现货合约结构对比,可参考 加密货币交易所深度对比2026:现货、合约、杠杆产品功能全维度横评。
风险控制与策略免责声明
本指南仅提供量化交易摩擦成本核算的方法论分析,不构成任何投资建议,交易者须自行承担市场波动与系统执行风险。严格的风控机制是保障量化系统在剧烈行情中生存的生命线。
如何设置最大滑点容忍度与 API 熔断保护?
- 设定滑点阈值:在所有市价及限价吃单指令中内嵌最大滑点保护参数(例如限制单笔最大偏差不超过 0.05%),超出阈值自动撤销。
- 配置 API 熔断器:当网络请求往返延迟(RTT)持续升高或检测到连续多笔挂单遭遇异常撤单失败时,程序立即触发熔断并停止报单。
- 多元化流动性布局:降低单一平台流动性依赖,可结合如 MSX 交易所 的币币 0 手续费机制与多市场流动性,分散单点执行风险。
策略免责声明与风险提示
风险提示:加密资产市场具有极高的价格波动性。量化交易与算法执行模型基于历史统计假设与特定网络环境构建,无法保证在所有市场状况下均能实现预期低摩擦或盈利。交易所可能根据自身运营策略动态调整费率、BNB 抵扣比例与返佣结算规则。投资者需在充分理解交易规则与技术风险的前提下,自主决策并承担全部投资风险(DYOR)。
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
现货交易和永续合约的费率差异有多大? ▼
以币安普通用户为例,现货标准 Maker/Taker 费率均为 0.1%(BNB 抵扣享 7.5 折);而 USDT 本位永续合约普通用户 Maker 为 0.02%、Taker 为 0.05%(BNB 抵扣享 9 折)。在 MSX 平台,币币交易享受 0 手续费,合约挂单为 0.02%、吃单为 0.045%(MSX 抵扣享 9 折)。
币安现货使用 BNB 抵扣能省多少手续费? ▼
币安现货普通用户基础费率为 0.1%。开启 BNB 抵扣且账户余额充足时享受 7.5 折优惠(减免 25%),实际执行费率为 0.075%。
币安 API 返佣多久到账?采用什么币种结算? ▼
币安邀请/联盟返佣评估上限最高可达 50%(非默认比例),系统默认以 USDC 结算,按小时计算流水,兑换处理后通常在约 6 小时内到账现货账户。
BTC/USDT 现货挂单隐藏摩擦成本主要包含什么? ▼
主要包含盘口买卖价差(BTC/USDT 实测点差基准约 0.01 美元 / 0.001 bps)以及因网络延迟、深度穿透和队列排队引发的执行滑点摩擦。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册