比特币还会再跌一轮吗?中期年份的买入逻辑与定投策略
解析比特币中期年份的买入窗口、动态定投方法与择时误区,说明为何多数收益来自趋势中段而非精准抄底。
文章引用摘要
解析比特币中期年份的买入窗口、动态定投方法与择时误区,说明为何多数收益来自趋势中段而非精准抄底。
比特币在中期年份的走势规律,是不少长期持有者制定买入节奏的重要参考框架。以下内容整理自一位加密分析师的个人观察与操作思路,属于受访者个人观点,不构成任何投资建议,也不应被视为对价格点位的预测。
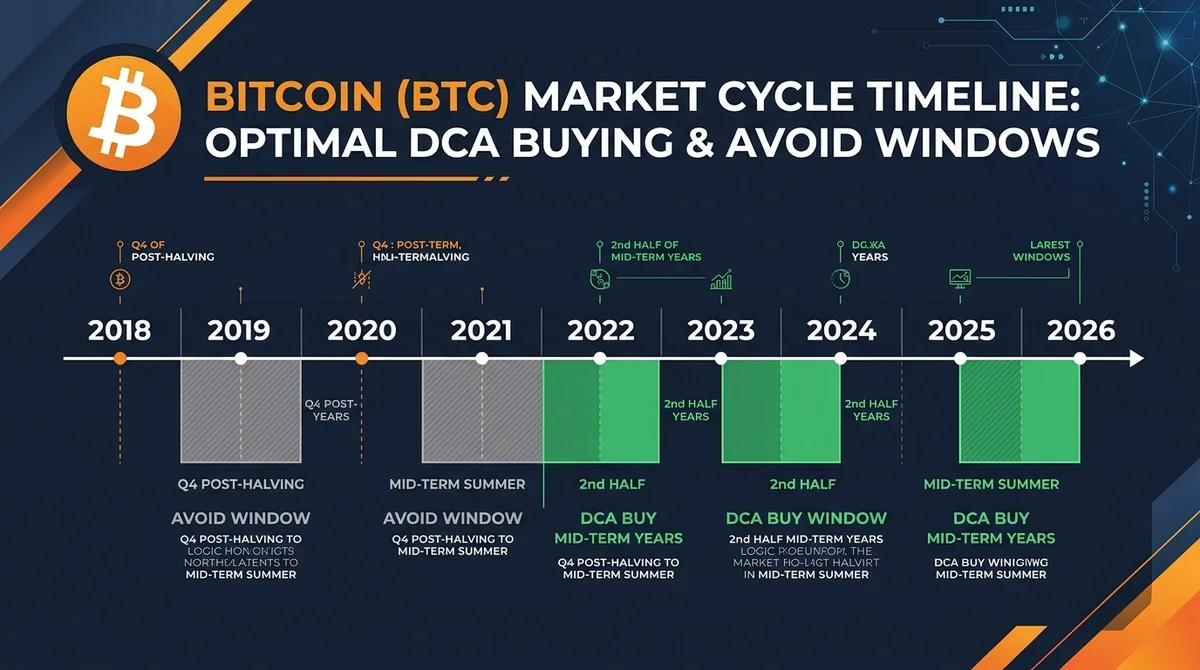
为什么把买入窗口放在中期年份的下半年
这位分析师的做法是:在中期年份的下半年开始分批买入比特币。他的理由来自历史观察——比特币在中期年份的上半年往往整体走弱,期间出现的反弹多数是随后被抛售的熊市反弹。
他坦言自己早年犯过不少错误,直到 2018 年才真正吸取教训,此后在 2022 年中期年份的下半年开始买入,并计划在 2026 年重复同样的做法。
需要强调的是,开始买入并不意味着底部已经出现。他明确指出,没有人能真正确定底部是否已经形成,这个问题的讨论往往会在反弹之后持续数周。但从更长的时间尺度看,一年之后回看,具体是在什么价位开始建仓,重要性可能远低于在此之前市场还会经历什么。
定投的价值:降低择时压力
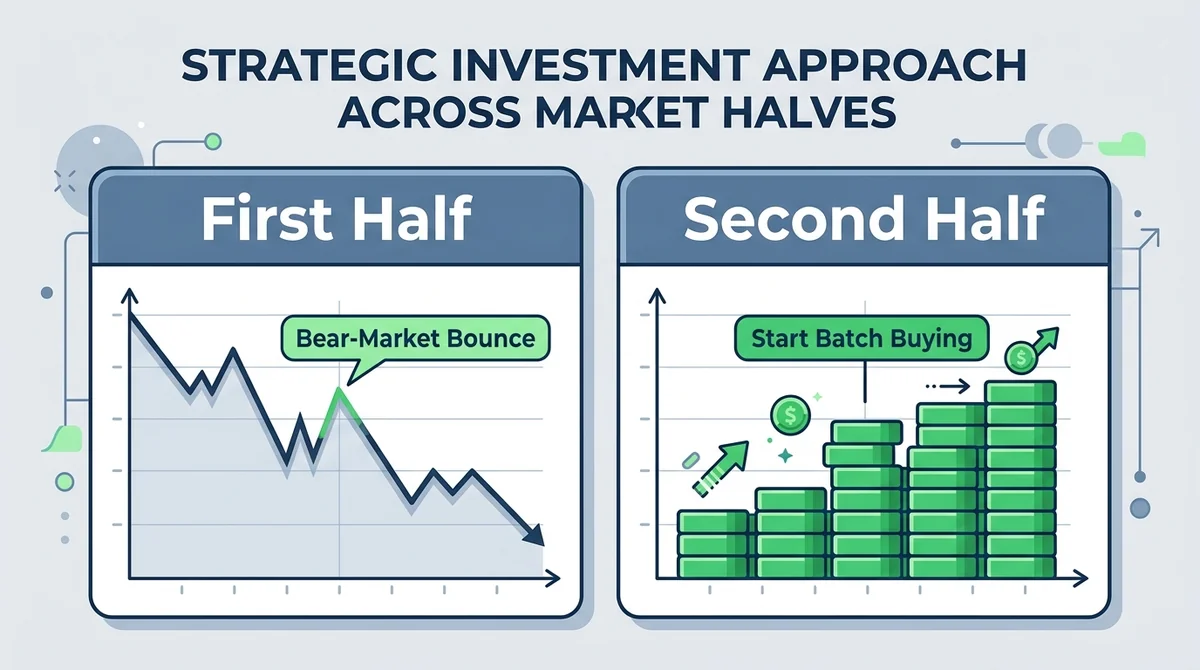
在他看来,直接开始定投的一个实际好处,是减轻心理压力。当市场出现明显反弹时,已经建立仓位的人更不容易因为担心错过而追高。
反过来,如果在下半年完全不买入,就可能陷入「每一个更低的高点都买一次」的困境。他提到,今年已经有不少人在反弹过程中重复了这种操作。
他也提醒,这只是一套基于历史规律的分析框架,并不能证明低点已经出现,最终只有等中期年份走完才能确认。他承认自己完全可能判断错误,并提到自己在过去约九到十个月里一直对市场持偏空看法。
择时的误区:错过最低点不等于要缺席整轮行情
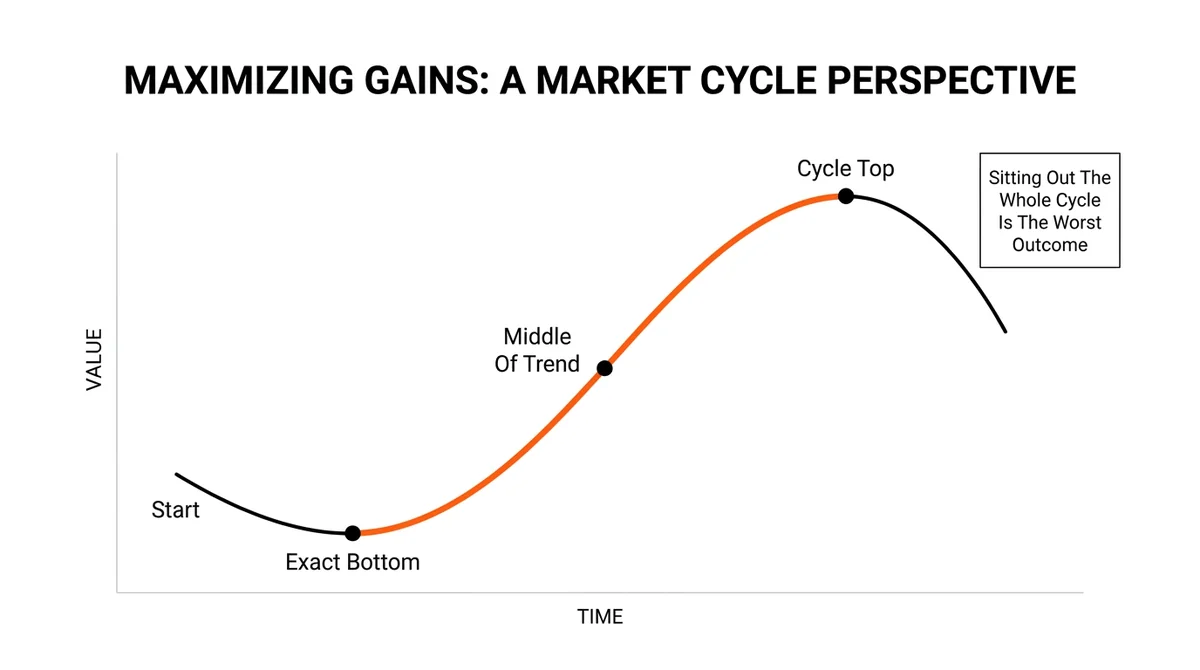
他观察到,很多人的误区在于:如果不能精准抄到底部,就干脆放弃整轮牛市。但现实是,大部分涨幅出现在趋势的中段,而非起点。
下跌方向也是同样的逻辑。不少人因为错过了顶部,就认为干脆不能止盈,不愿意在距离顶部一定回撤的位置卖出,结果目睹资产大幅回落。
他的结论是:如果并不认为比特币在年底前还会有一次下跌,那么现在买入也并非不可接受,相比数月前的高位,当前区间已是一个相对合理的入场参考。但他同时强调,这只是相对比较,不构成对后续走势的判断。
哪些时段不适合定投
他一般不会在中期年份的上半年定投,因为这段时间市场整体趋势偏向下行。此外,在减半后年份的尾声大量买入也不太合理,因为那通常接近周期顶部形成的时间。
他给出的回避窗口大致是:从减半后年份的第四季度某段时间,一直到中期年份的夏季。原因在于,这段时期比特币相对其他资产整体走弱——相对股市、黄金、能源乃至美元都表现疲软。因此,这段时间更适合把注意力放在其他投资品种上。
动态定投:先小仓位入场,再按跌幅加码
对于担心入场后继续下跌的持有者,他提出的方法是「动态定投」,这一概念他早在 2019 年就开始讨论。
具体做法是:假设计划在未来四个月投入一笔资金,可以先在第一个月投入很小的一部分,之后每月维持小额买入;如果后续出现更大幅度的下跌,再逐步加大买入力度,把更多资金分配到跌幅更深的月份。
他建议的起步比例约为计划总投入的 10% 到 15%。这样即使判断错误、市场并未下跌,也已经建立了部分仓位,不会在接下来一两年里为过于恐惧而懊悔;而如果市场真的下跌,那才是全力部署的时点。
他同时提到,自己每月也会固定买入指数基金,无论对后市如何判断。有时尝试择时判断正确,有时判断错误。
机会成本视角:为什么聚焦比特币
他强调自己非常看重机会成本。过去多年,他反复表达的观点是:从整体上看,山寨币作为一类资产的表现相当糟糕。虽然每年都有个别品种表现不错,但整体而言山寨币相对比特币持续走弱。
这也是他过去约六年主要聚焦比特币的原因。但他同时指出比特币自身的问题:即便在上涨行情中,比特币今年相对多数其他资产仍在走弱,相对黄金、相对股市都是如此。
他提到,比特币相对标普 500 的估值水平,与五六年前大致相当。这引出一个问题:如果承担了更高的风险却未能跑赢指数基金,那么承担这些额外风险的意义何在?指数基金还能提供分红,而单一资产则要承受个体风险。
他的态度是:只要某资产的风险调整后回报仍然值得,他愿意承担个体风险;一旦不再值得,就很难继续视其为有吸引力的投资。
他也提到自托管的风险案例——有用户按照建议自行保管私钥,仍然遭受损失。他认为这类事件属于第三方失误,并不代表比特币本身,但对普通用户而言,这种区分很难被接受,这是行业需要面对的现实。
中期年份为何重要:历史规律与股市联动
面对外界对四年周期的质疑,他的回应是:仅从结果看,今年忽视中期年份的弱势并不明智。比特币今年出现了大幅下跌。
他进一步指出,可参考的数据点不止三个:股市也大约每隔四年出现一次重要低点,例如 2014 年、2018 年、2022 年,而更早的 20 世纪 50 至 70 年代也呈现类似节奏。他坦言无法解释其中确切原因,可能涉及流动性,也可能与新任总统上任后首年倾向推动市场上行有关,但他选择尊重已经发生的事实。
他还提到,股市今年上半年出现回调,正是在那轮回调中比特币走低。如果年底股市再度回调,可能成为比特币进一步下行的催化因素;如果股市没有回调,那么他的判断就可能是错的。
关于年底前是否还有一轮下跌
他此前提到的下跌窗口并非限定在某一个月份,而是基于历史熊市大约持续一年的观察。他认为低点出现在该窗口的概率仍然偏高。
他列举了历史对照:2018 年中期年份里,比特币在 5 月、7 月、8 月分别出现过数次反弹,随后才出现更大幅度的下跌。今年也出现了类似形态的反弹。这并不代表历史必然重演,但说明中期年份出现这类反弹并不罕见,且当时也不意味着熊市已经结束。
他指出,市场上存在互相矛盾的指标:部分指标暗示底部已现,这也是值得定投的理由;但另一些指标通常在熊市中才会被触发,而目前尚未出现。投资者往往只是各取所需地选择自己愿意相信的指标。
他还提出「时间性投降」的概念:如果年底前市场并未出现下跌,那么继续看空的理由就会消失,届时转向不再看空是合理的。他认为下跌窗口大致在未来三到四个月内,而不是延续到次年春季。
关于黄金与美股的观察
对于黄金是否已经形成长期顶部,他认为目前无法下定论。从历史平均看,黄金在中期年份往往于夏季见底,弱势期大致落在 6 月至 10 月之间,随后重新上行。他倾向于认为黄金在本十年结束前仍有可能创出新高,但如果到 2027 年中期仍无法突破关键区间,他会认同顶部已经形成的判断。
对于美股,他提到中期年份通常出现两次回调,一次在年初,一次在年底,2014 年、2018 年和 2022 年都出现过类似情况。而比特币的周期底部,往往出现在标普第二次回调期间。
他并不预期当前会出现类似互联网泡沫破裂那样的大幅崩盘,而是倾向于年底前出现一次幅度较小的回调,这足以让市场情绪紧张。他认为商业周期可能仍有一到两年空间,并提到大型 IPO 尚未集中出现、失业率自去年 11 月以来呈下降趋势等因素。
他还提到利率因素:如果美联储在年底前加息,可能引发股市短暂回调,但加息本身意味着经济状况尚可,并不等同于经济崩溃。
以上均为受访分析师的个人观点与历史观察,不构成投资建议。任何策略都应结合自身风险承受能力独立判断。
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册