加密货币如何被用于洗钱?BSA/AML 与 Clarity Act 的监管缺口解析
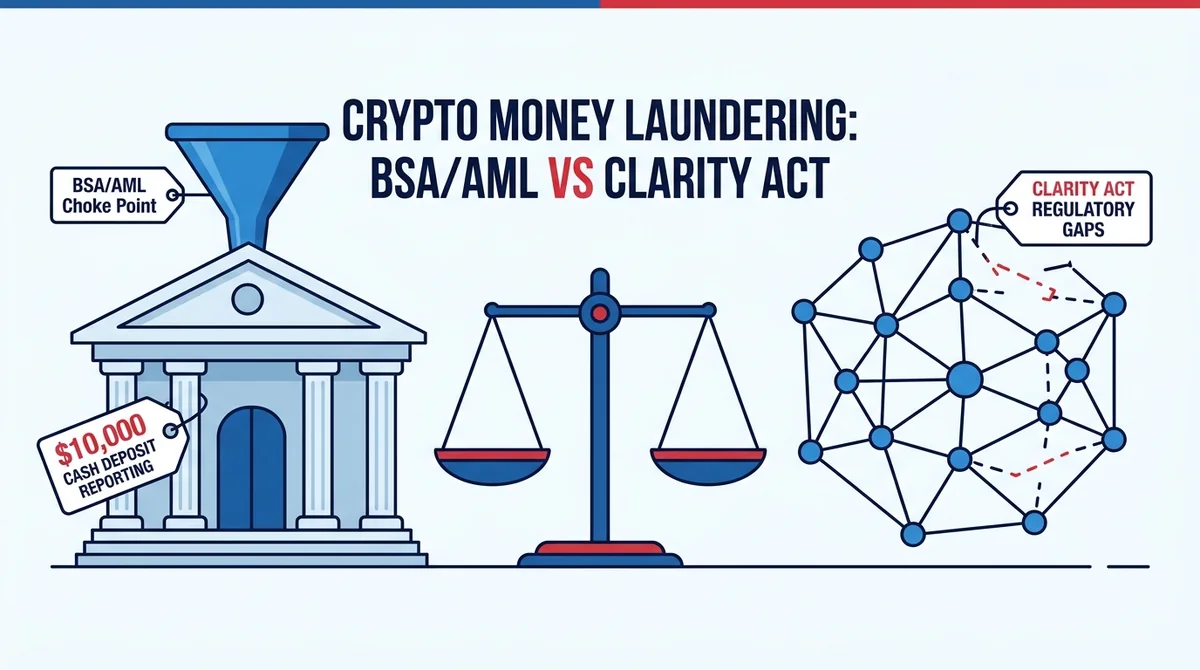
从银行 BSA/AML 申报门槛讲到 Clarity Act 的监管空白与伦理条款缺失,解析加密资产反洗钱的关键漏洞。
文章引用摘要
从银行 BSA/AML 申报门槛讲到 Clarity Act 的监管空白与伦理条款缺失,解析加密资产反洗钱的关键漏洞。
问题的起点:合法资金为何也会被银行"盘问"
把一笔来源合法的资金存入银行,却要面对额外的审查与申报,这是许多人的共同困惑。要理解这一现象,需要先弄清银行承担的反洗钱义务,以及加密资产在这一框架中所处的位置。
BSA/AML:银行为什么成为"卡点"
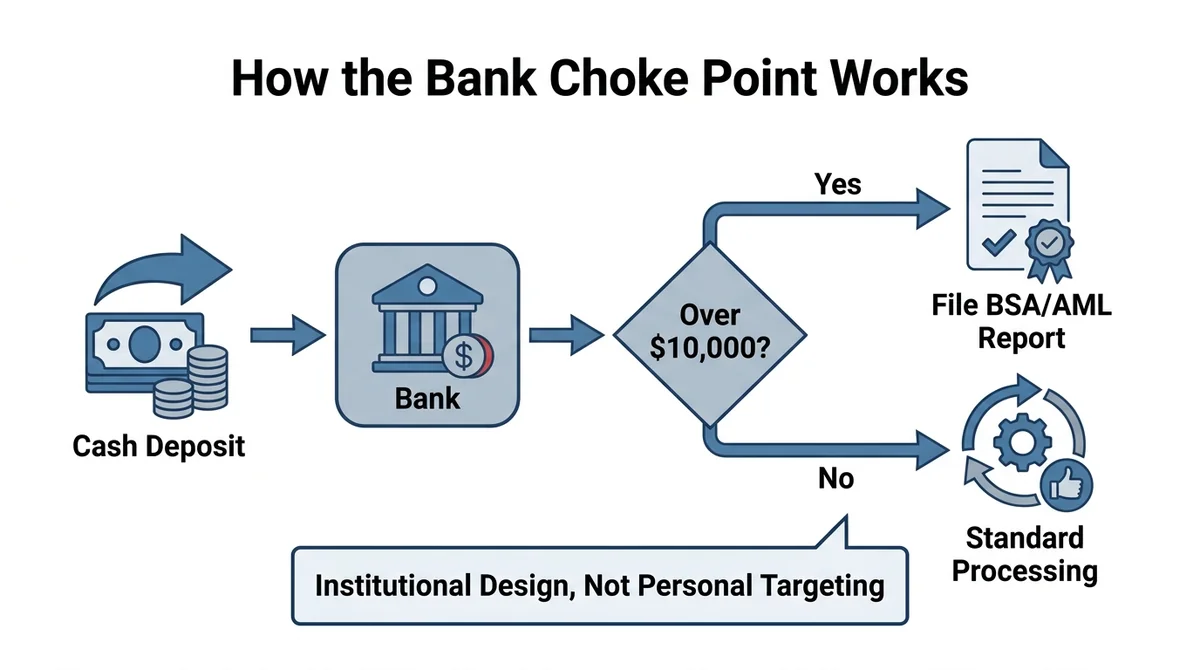
银行必须遵守一套旨在防止洗钱和恐怖主义融资的法规,通常统称为 BSA/AML(银行保密法 / 反洗钱)。这套制度的核心思路是:既然犯罪分子终究会使用银行体系,那就把银行设为资金流转的"卡点"(choke point),在关键节点识别并拦截可疑交易。
一个常被提及的具体表现是申报门槛:当单笔现金存款超过 1 万美元时,银行需要提交相关报告。这正是 BSA/AML 的条款之一,也是"存一笔钱为什么会被报告"的直接原因。换句话说,合规审查并非针对个人,而是制度设计的结果。
加密资产是否绕开了这套规则
随着加密资产的兴起,一种观点认为可以转向链上渠道,从而避开银行的申报流程。但这一判断并不完整。
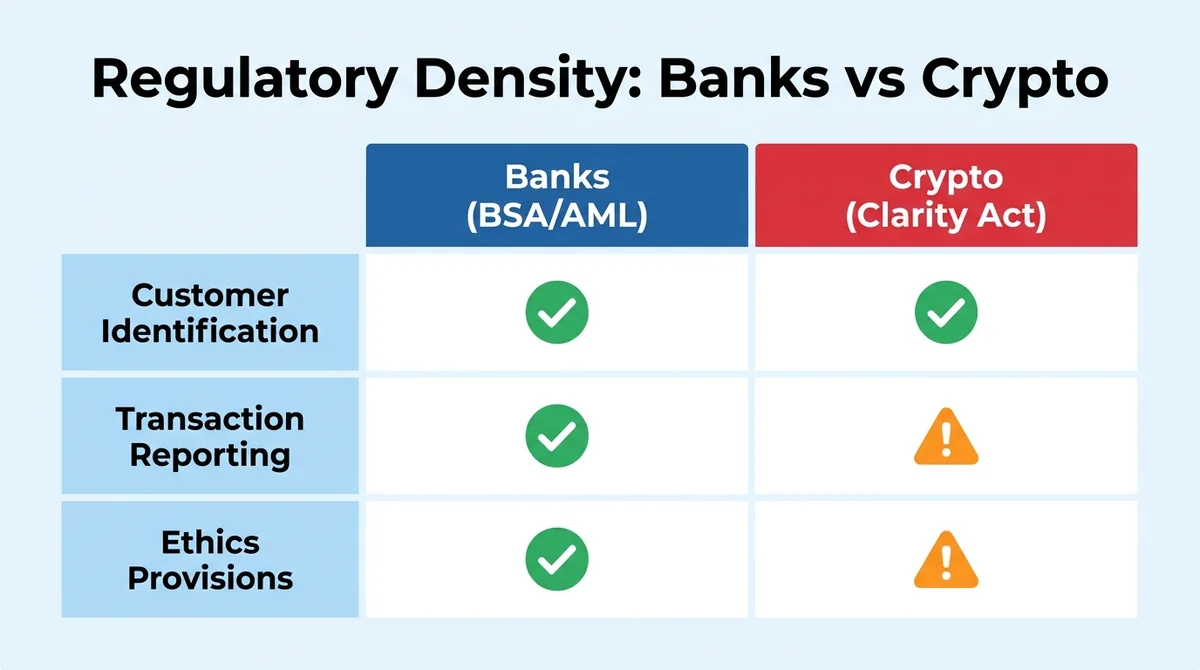
围绕加密资产的监管立法(如 Clarity Act)正在推进,其目标之一是将反洗钱要求延伸到加密领域。然而,关键差异在于:这类法案并未像银行监管那样对加密行业施加同等强度的义务,而是留下了若干重大缺口,这些缺口仍可能被用于非法活动。
因此,"银行有卡点、加密没有"的印象并不准确——更准确的说法是,两套体系的监管密度不同,加密一侧的覆盖仍不完整。
除了监管缺口,还有伦理条款的空白
监管缺口之外,另一个被忽视的问题是伦理条款的缺失。相关立法中缺乏针对政府官员及其家属的明确指引,例如官员或其家人发行自有加密资产并从中获利的情形,现有框架并未给出约束。
这意味着,即便出现规模惊人的获利案例,公众也缺乏制度化的应对手段。可行的路径之一,是推动立法者在表决时要求补充保障措施与伦理条款,而不是在缺乏约束的情况下直接放行。
关键要点
- 银行受 BSA/AML 约束,超过 1 万美元的现金存款触发申报,是制度性卡点设计的体现。
- 加密资产相关立法(如 Clarity Act)并未对加密行业施加与银行同等的监管强度,仍存在可被利用的缺口。
- 除监管缺口外,伦理条款的缺失同样值得关注,尤其是涉及政府官员及其家属发行加密资产的情形。
- 讨论漏洞本身不等于提供操作指引;堵住缺口需要立法层面的保障措施与伦理约束。
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册