MSX 美股每日观察:Intuit 与美联储决议前夜:INTU 因增长减速被下调至持有,能源板块年内涨 55% 成标普最强
美联储 10 月决议前 CME FedWatch 显示约 90% 概率维持 3.75%–4% 利率区间;能源板块年内涨 55% 成标普最强;Intuit 因增长减速被下调至持有。一文读懂四条结构性线索。
文章引用摘要
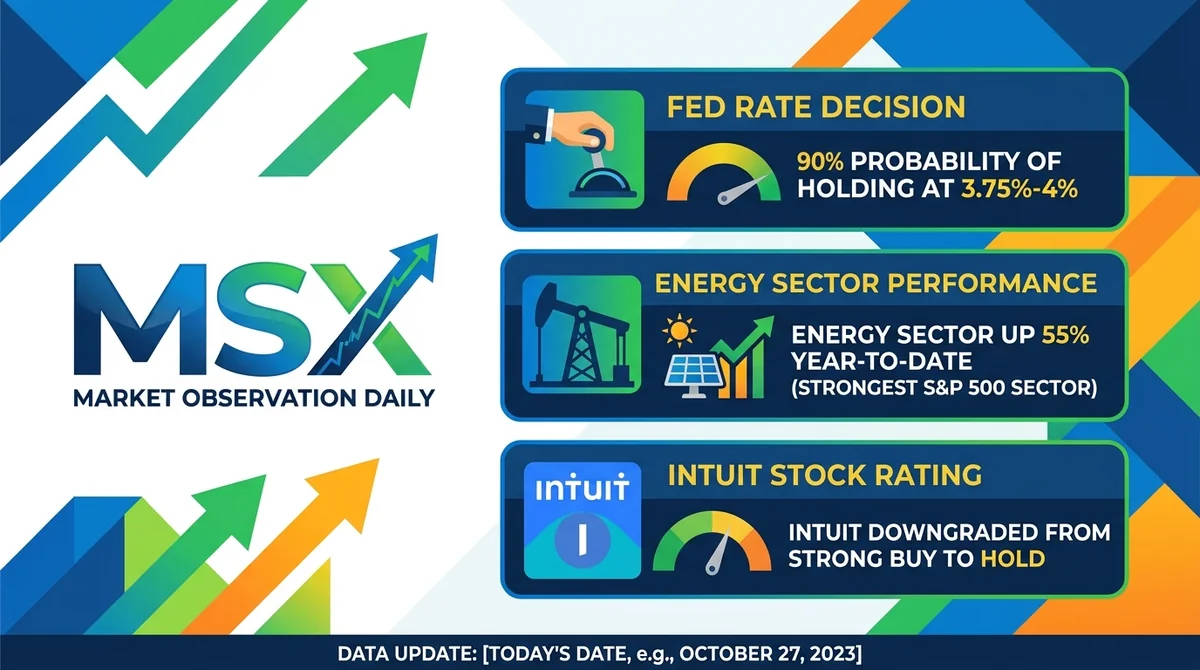
美联储 10 月决议前,CME FedWatch 显示约 90% 概率联邦基金利率目标区间维持在 3.75% 至 4%(来源:CNBC,2026 年 10 月 27 日),该概率为决议前时点定价,会随数据变化。 据 CNBC 2026 年 10 月 27 日报道,2026 年能源板块年内上涨 55%,为标普 500 表现最好板块,Marathon Petroleum、Valero、Phillips 66 与 APA 年内涨幅均超一倍。 一名 Seeking Alpha 作者将 Intuit(NASDAQ:INTU)从 Strong Buy 下调至 Hold,理由为增长减速与贴现率上升;其称经调整自由现金流收益率约 5.9%,340 美元接近基准情景公允价值(单一作者观点,待核验)。
2026 美股观察:Intuit 被下调至持有,能源板块年内涨 55% 领跑标普
特邀专栏作者
@MSX_CN
2026 年 10 月
本文约 4900 字,阅读全文需要约 12 分钟
当市场对美联储决议的定价接近一致预期时,真正的信息增量往往不在结果本身,而在资产层面对边际变化的敏感度差异。2026 年 10 月的美股正处在这样一个节点:利率大概率按兵不动,能源板块却以年内 55% 的涨幅成为标普 500 最强主线,个股层面则因增长减速与贴现率上升被重新定价,而消费端仍在释放韧性信号。多重线索交织之下,美股的结构性分化比整体方向更值得关注。
AI 总结
核心观点:美联储 10 月利率决议前市场定价高度一致,决议本身的边际信息价值下降;与此同时,能源板块受油价推动成为 2026 年标普 500 最强板块,Intuit 因增长减速与贴现率上升被分析师从 Strong Buy 下调至 Hold,而可口可乐与皇家加勒比的三季度数据表明美国消费者韧性仍在。当前美股呈现预期一致与板块分化并存的多线索格局。
关键要素:
- 美联储 10 月利率决议前,CME FedWatch 工具显示约 90% 概率联邦基金利率目标区间维持在 3.75% 至 4%(来源:CNBC,2026 年 10 月 27 日)。该概率为决议前某一时点的市场定价,会随数据与消息变化,并非最终结果。
- 2026 年能源板块是标普 500 中表现最好的板块,年内上涨 55%,受伊朗战争推高油价影响;Marathon Petroleum、Valero、Phillips 66 和 APA 年内涨幅均超过一倍(来源:CNBC,2026 年 10 月 27 日)。上述涨幅为报道时点的年内累计表现,不代表未来收益。
- Seeking Alpha 作者将 Intuit(NASDAQ:INTU)评级从 Strong Buy 下调至 Hold,理由是增长减速和贴现率上升,尽管公司基本面依然稳健(来源:Seeking Alpha,2026 年 10 月 27 日)。这是单一作者的观点,非公司披露或市场共识。
- Intuit 的 TurboTax Live 营收增长 37%,QuickBooks 表现强劲,体现定价能力,但客户增长正在放缓(来源:Seeking Alpha,2026 年 10 月 27 日)。该增速口径与统计区间未在来源中详述,属待核验。
- 该分析师称,经调整后 Intuit 实际自由现金流收益率约为 5.9%,股票薪酬仍是重大拖累;在 340 美元股价下接近基准情景公允价值,并称低于 300 美元会加仓(来源:Seeking Alpha,2026 年 10 月 27 日)。5.9% 为分析师自述的经调整口径,与公司报表口径可能存在差异。
- 三季度财报中多家公司称美国消费者仍具韧性:可口可乐北美单箱销量持平并上调全年可比每股收益增长预期至至少 11%,皇家加勒比三季度服务游客数同比增长 9% 至 270 万人次,2027 年预订量已实现高双位数增长(来源:CNBC,2026 年 10 月 27 日)。
关键数据速览
| 指标 | 数值 | 来源与说明 |
|---|---|---|
| 美联储维持 3.75%–4% 区间概率 | 约 90% | CME FedWatch,决议前时点定价,非最终结果 |
| 能源板块 2026 年内涨幅 | 55% | 标普 500 最强板块,报道时点年内累计 |
| Intuit 经调整自由现金流收益率 | 约 5.9% | 分析师自述经调整口径,待核验 |
| 可口可乐全年可比 EPS 增长预期 | 至少 11% | 调整后口径,与 GAAP 不同 |
| 皇家加勒比三季度服务游客数 | 270 万人次,同比 +9% | 2027 年预订量高双位数增长 |
一、美联储决议前夜:利率大概率按兵不动,市场定价已接近一致预期
1.CME FedWatch 显示约 90% 概率利率维持 3.75% 至 4% 区间
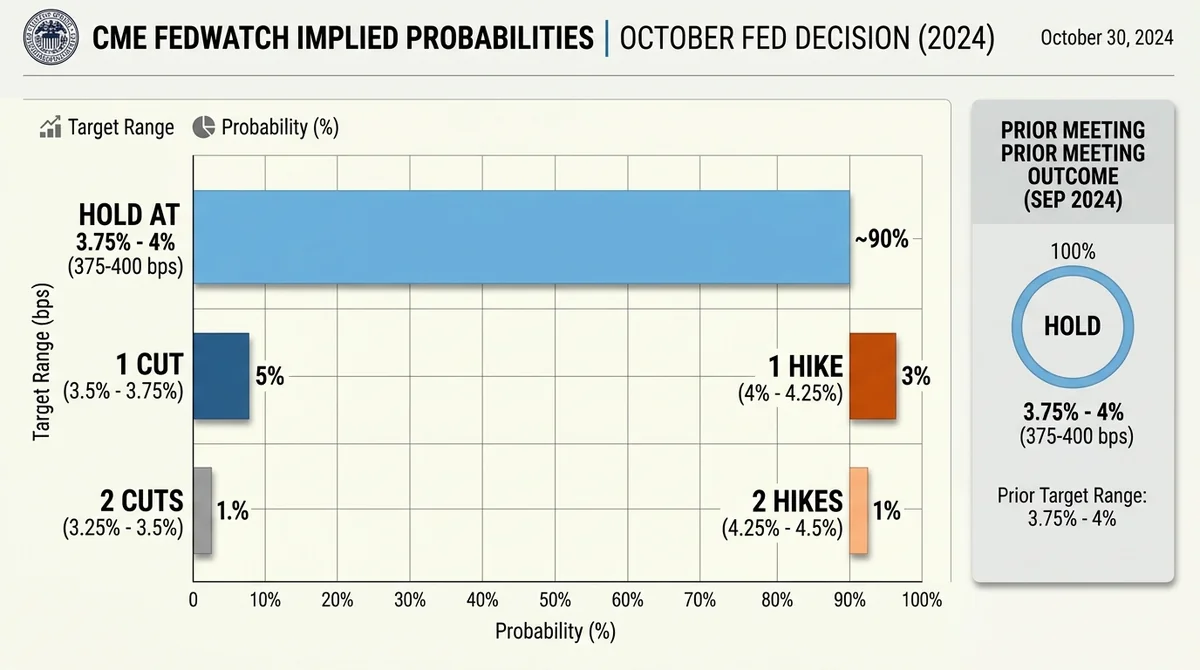
美联储 10 月利率决议前,CME FedWatch 工具显示约 90% 概率联邦基金利率目标区间维持在 3.75% 至 4%(来源:CNBC,2026 年 10 月 27 日)。这一读数意味着,市场对本次会议结果的定价已高度集中,利率按兵不动接近共识。需要说明的是,该概率是决议前某一时点的市场定价,会随经济数据与官员表态变化,并非最终结果。
从历史经验看,当单一结果的定价概率接近九成时,市场往往提前完成仓位调整,决议公布瞬间的波动幅度可能被压缩,而更明显的价格重估常发生在政策声明措辞、投票结构或后续路径暗示出现意外之时。这属于基于历史模式的推断,并非必然规律。当前环境下,声明中对通胀、就业与金融条件的表述变化,可能比利率数字本身承载更多信息。
2.决议前的仓位管理逻辑:一致预期之下,边际信息比结果本身更重要
高度一致的利率预期意味着决议本身的增量信息有限,市场关注点转向政策声明措辞与后续路径暗示。在预期已被充分定价的环境下,投资者更需关注资产层面对意外信息的敏感度差异。不同板块对利率路径的弹性并不相同:长久期成长股对贴现率变化通常更敏感,能源等现金流靠前的板块则更多受商品价格与供需驱动。
这种敏感度差异,是当前美股结构性行情的底层逻辑之一。若决议结果符合预期,市场可能将注意力迅速转向声明细节与后续数据;若出现措辞上的边际偏鹰或偏鸽,资产层面的反应可能并不均匀。对于关注美股市场的投资者而言,理解这种不均匀性,比单纯判断利率方向更具实际意义。
二、能源板块年内涨 55% 领跑标普 500:油价驱动下的结构性行情
1.伊朗战争推高油价,能源成为 2026 年标普最强板块
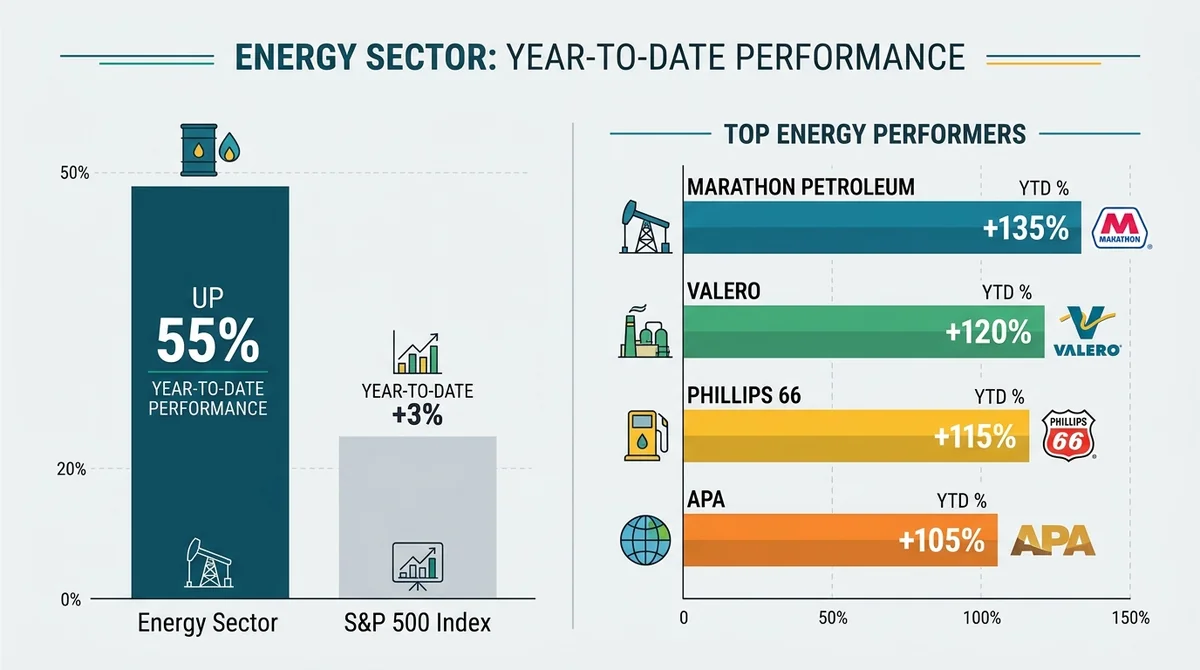
能源板块年内上涨 55%,是 2026 年标普 500 中表现最好的板块,主要受伊朗战争推高油价影响(来源:CNBC,2026 年 10 月 27 日)。这一涨幅在指数层面显得突出,说明年内美股的主线并非单一成长叙事,地缘政治对大宗商品价格的传导,已在板块层面形成可观测量级的影响。上述涨幅为报道时点的年内累计表现,不代表未来收益。
能源板块的强势,本质上反映的是油价上行对企业盈利与现金流预期的直接抬升。当原油价格因地缘冲突而走高时,上游勘探与生产企业的收入弹性通常最先体现,炼化与销售环节则视价差结构而分化。这种由商品价格驱动的行情,与利率决议主导的估值行情在驱动机制上存在明显差异。
2.Marathon Petroleum、Valero、Phillips 66 与 APA 年内涨幅均超一倍
Marathon Petroleum、Valero、Phillips 66 和 APA 年内涨幅均超过一倍(来源:CNBC,2026 年 10 月 27 日)。炼化与销售企业出现在涨幅翻倍名单中,说明本轮能源行情并非仅局限于上游,价差结构与产品需求同样构成盈利支撑。
| 公司 | 年内涨幅 | 环节 |
|---|---|---|
| Marathon Petroleum | 超过一倍 | 炼化 |
| Valero | 超过一倍 | 炼化 |
| Phillips 66 | 超过一倍 | 炼化与销售 |
| APA | 超过一倍 | 上游勘探与生产 |
注:数据来自 CNBC 2026 年 10 月 27 日报道的年内累计表现,不代表未来收益。
从市场结构看,当某一板块出现多只翻倍个股时,其背后通常对应盈利预期的上修或估值扩张,或两者兼有。能源板块年内 55% 的涨幅与多只个股翻倍的表现相互印证,构成 2026 年标普 500 中较清晰的结构性主线之一。
3.能源强势与利率决议的交叉影响:通胀侧变量仍在
能源价格上行是影响通胀路径的重要变量,与美联储利率决策环境形成交叉影响。油价走高可能通过运输、制造与消费成本传导至更广泛的价格体系,从而对通胀回落节奏构成扰动。
这种交叉影响意味着,能源板块的强势不仅是行业层面的盈利故事,也可能通过通胀渠道与利率预期产生联动。若油价维持高位,市场对政策宽松节奏的定价可能随之调整;反之,若地缘局势缓和带动油价回落,能源板块的盈利预期与通胀压力可能同步变化。两条线索的相互作用,构成当前美股宏观与行业分析中不可忽视的一环。
三、Intuit 被下调至持有:增长减速与贴现率上升压过稳健基本面
1.Seeking Alpha 作者将 INTU 从 Strong Buy 下调至 Hold
Seeking Alpha 作者将 Intuit(NASDAQ:INTU)评级从 Strong Buy 下调至 Hold,理由是增长减速和贴现率上升,尽管公司基本面依然稳健(来源:Seeking Alpha,2026 年 10 月 27 日)。需要说明的是,这是单一作者的观点,不代表市场共识或公司披露。这一调整值得注意的地方在于,下调并非源于基本面恶化,而是作者对估值与增长匹配度的重新评估。
在贴现率上升的环境中,即便是基本面稳健的公司,其未来现金流的现值也会被压低。当增长减速与贴现率上升同时出现时,估值层面的压力会被放大。该分析师的动作,反映的是这种双重压力下对风险收益比的重新权衡,而非对公司经营质量的否定。
2.TurboTax Live 营收增长 37%、QuickBooks 强劲,但客户增长放缓
Intuit 的 TurboTax Live 营收增长 37%,QuickBooks 表现强劲,体现定价能力,但客户增长正在放缓(来源:Seeking Alpha,2026 年 10 月 27 日)。上述增速的具体统计口径与区间未在来源中详述,属待核验;引用时应理解为分析师转述的公司数据。TurboTax Live 与 QuickBooks 的强劲表现,说明公司在核心产品线上的定价能力依然存在,营收端的增长质量并未明显恶化。
然而,客户增长放缓是一个需要单独审视的信号。定价能力可以支撑短期营收,但客户数量的增长决定长期天花板。当营收增长更多依赖价格而非客户扩张时,增长的可持续性与估值溢价的基础都会受到更严格的审视。这可能是分析师在基本面稳健的前提下仍选择下调评级的原因之一。
3.自由现金流收益率约 5.9%,股票薪酬仍是重大拖累
Intuit 经调整自由现金流收益率约为 5.9%,股票薪酬仍是重大拖累(来源:Seeking Alpha,2026 年 10 月 27 日)。该数值为分析师自述的经调整口径,与公司报表口径可能存在差异,属待核验。自由现金流收益率是衡量现金创造能力与估值匹配度的重要指标,约 5.9% 的水平需要放在贴现率上升的背景下理解。
股票薪酬作为拖累项,意味着报表利润与股东实际可获得的现金流之间存在差异。对于以现金流为核心的估值框架而言,这一差异会直接影响对公司的定价判断。分析师将股票薪酬单列为重大拖累,说明其在估值模型中给予了相应权重,这也为理解评级下调提供了更具体的依据。
4.340 美元接近基准情景公允价值,低于 300 美元才考虑加仓
该分析师称,在 340 美元股价下接近基准情景公允价值,并称低于 300 美元会加仓(来源:Seeking Alpha,2026 年 10 月 27 日)。这一表述勾勒出分析师的价格判断框架:当前价位已基本反映基准情景下的价值,安全边际有限;而低于 300 美元则意味着价格与价值之间出现更具吸引力的差距。上述价位为分析师个人假设,非目标价共识。
这种“持有但等待更好价格”的立场,与评级下调至 Hold 形成逻辑闭环。它同时说明,分析师对公司的长期价值并未否定,只是在当前价位上认为风险收益比不够突出。对于观察者而言,这一框架的价值在于它把估值判断转化为可比较的价格区间,而非模糊的方向性表述。
四、美国消费者韧性仍在:可口可乐与皇家加勒比的三季度答卷
1.可口可乐北美单箱销量持平,全年可比每股收益增长预期上调至至少 11%
三季度财报中多家公司称美国消费者仍具韧性,可口可乐北美单箱销量持平,并上调全年可比每股收益增长预期至至少 11%(来源:CNBC,2026 年 10 月 27 日)。单箱销量持平说明消费量并未出现明显收缩,而全年可比每股收益增长预期上调至至少 11%,则显示公司在成本与定价层面的掌控力仍在。需注意“可比每股收益”为调整后口径,与 GAAP 每股收益不同。
在利率高企、能源价格上行的环境中,消费必需品企业能够维持销量稳定并上调盈利预期,是观察消费韧性的一个具体切面。它并不意味着消费全面加速,但至少说明需求端尚未出现系统性走弱。
2.皇家加勒比三季度服务游客数同比增长 9% 至 270 万人次,2027 年预订量高双位数增长
皇家加勒比三季度服务游客数同比增长 9% 至 270 万人次,2027 年预订量已实现高双位数增长(来源:CNBC,2026 年 10 月 27 日)。体验型消费的游客数增长与远期预订量的高双位数增长,指向消费者对非必需体验支出的持续意愿。
预订量属于前瞻性指标,2027 年的高双位数增长意味着消费者在当前时点仍愿意为未来服务付费。这与可口可乐的销量持平形成互补:一个反映日常消费的稳定性,一个反映体验消费的扩张意愿。两者共同构成美国消费者韧性仍在的证据,也为评估利率高位环境下的需求端提供了参照。需注意该结论基于两家公司样本,不等于整体消费数据。
写在最后
利率决议前的一致预期、能源板块的油价驱动行情、个股层面的估值与增长再定价、以及消费端的韧性信号,共同构成当前美股的多线索格局。这四条线索并非孤立存在:能源价格通过通胀渠道与利率预期相连,贴现率上升通过估值渠道影响个股定价,而消费韧性则决定需求端能否消化高利率与高能源成本的双重压力。
从更宏观的视角看,当前美股市场的特征不是单一主线的强化,而是多条结构性线索的并行。一致预期降低了宏观事件的增量信息,却放大了资产层面对边际变化的敏感度差异;能源板块的强势提供了较清晰的盈利主线,却也埋下通胀侧的变量;个股的评级调整揭示了估值框架在贴现率上升环境中的再校准。
在预期高度一致与板块分化并存的环境下,边际信息与结构性机会可能比方向判断更值得关注。这种格局能否延续至决议落地之后,仍需后续数据与财报验证。
风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供学术与研究观察参考,不构成任何投资建议。文中涉及的分析师评级、目标价位与自由现金流收益率为第三方观点或经调整口径,可能与公司披露及市场共识存在差异。
常见问题(FAQ)
问:美联储 10 月利率决议前市场预期如何?
答:CME FedWatch 工具显示约 90% 概率联邦基金利率目标区间维持在 3.75% 至 4%(来源:CNBC,2026 年 10 月 27 日)。该概率为决议前某一时点的市场定价,会随数据与消息变化,并非最终结果。
问:2026 年标普 500 最强板块是哪个?
答:按 CNBC 2026 年 10 月 27 日报道,能源板块是 2026 年标普 500 中表现最好的板块,年内上涨 55%,受伊朗战争推高油价影响。该涨幅为报道时点的年内累计表现,不代表未来收益。
问:Intuit 为什么被下调至持有?
答:一名 Seeking Alpha 作者将 Intuit(NASDAQ:INTU)评级从 Strong Buy 下调至 Hold,理由是增长减速和贴现率上升,尽管其认为公司基本面依然稳健(来源:Seeking Alpha,2026 年 10 月 27 日)。这是单一作者观点,非市场共识。
问:Intuit 的自由现金流收益率是多少?
答:该分析师称,经调整后 Intuit 实际自由现金流收益率约为 5.9%,股票薪酬仍是重大拖累(来源:Seeking Alpha,2026 年 10 月 27 日)。该数值为分析师自述的经调整口径,与公司报表口径可能不同,属待核验。
问:美国消费者韧性有哪些证据?
答:据 CNBC 2026 年 10 月 27 日报道,可口可乐北美单箱销量持平并上调全年可比每股收益增长预期至至少 11%;皇家加勒比三季度服务游客数同比增长 9% 至 270 万人次,2027 年预订量实现高双位数增长。这是两家公司的样本,不等同于整体消费数据。
问:美联储决议与能源板块之间有什么关联?
答:油价上行可能通过运输、制造与消费成本传导至更广泛的价格体系,扰动通胀回落节奏,从而影响市场对后续政策路径的定价;而利率路径又通过贴现率渠道影响成长股估值。两者构成当前美股宏观与行业分析中的交叉变量。
问:本文提到的高涨幅与高收益率数据能否直接作为投资依据?
答:不能。文中能源板块 55% 涨幅、个股翻倍表现为报道时点的年内累计数据,不代表未来收益;5.9% 自由现金流收益率为分析师经调整口径,与公司报表口径可能不同。相关数据仅供研究观察参考。
投资有风险,入市需谨慎。
参考来源
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
美联储 10 月利率决议前市场预期如何? ▼
CME FedWatch 工具显示约 90% 概率联邦基金利率目标区间维持在 3.75% 至 4%(来源:CNBC,2026 年 10 月 27 日)。该概率为决议前某一时点的市场定价,会随数据与消息变化,并非最终结果。
2026 年标普 500 最强板块是哪个? ▼
按 CNBC 2026 年 10 月 27 日报道,能源板块是 2026 年标普 500 中表现最好的板块,年内上涨 55%,受伊朗战争推高油价影响。该涨幅为报道时点的年内累计表现,不代表未来收益。
Intuit 为什么被下调至持有? ▼
一名 Seeking Alpha 作者将 Intuit(NASDAQ:INTU)评级从 Strong Buy 下调至 Hold,理由是增长减速和贴现率上升,尽管其认为公司基本面依然稳健(来源:Seeking Alpha,2026 年 10 月 27 日)。这是单一作者观点,非市场共识。
Intuit 的自由现金流收益率是多少? ▼
该分析师称,经调整后 Intuit 实际自由现金流收益率约为 5.9%,股票薪酬仍是重大拖累(来源:Seeking Alpha,2026 年 10 月 27 日)。该数值为分析师自述的经调整口径,与公司报表口径可能不同,属待核验。
美国消费者韧性有哪些证据? ▼
据 CNBC 2026 年 10 月 27 日报道,可口可乐北美单箱销量持平并上调全年可比每股收益增长预期至至少 11%;皇家加勒比三季度服务游客数同比增长 9% 至 270 万人次,2027 年预订量实现高双位数增长。这是两家公司的样本,不等同于整体消费数据。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册