MSX 美股每日观察:Netflix 2026年三季度财报:每股收益87美分超预期,广告营收指引下调至27亿美元拖累盘后跌约6%
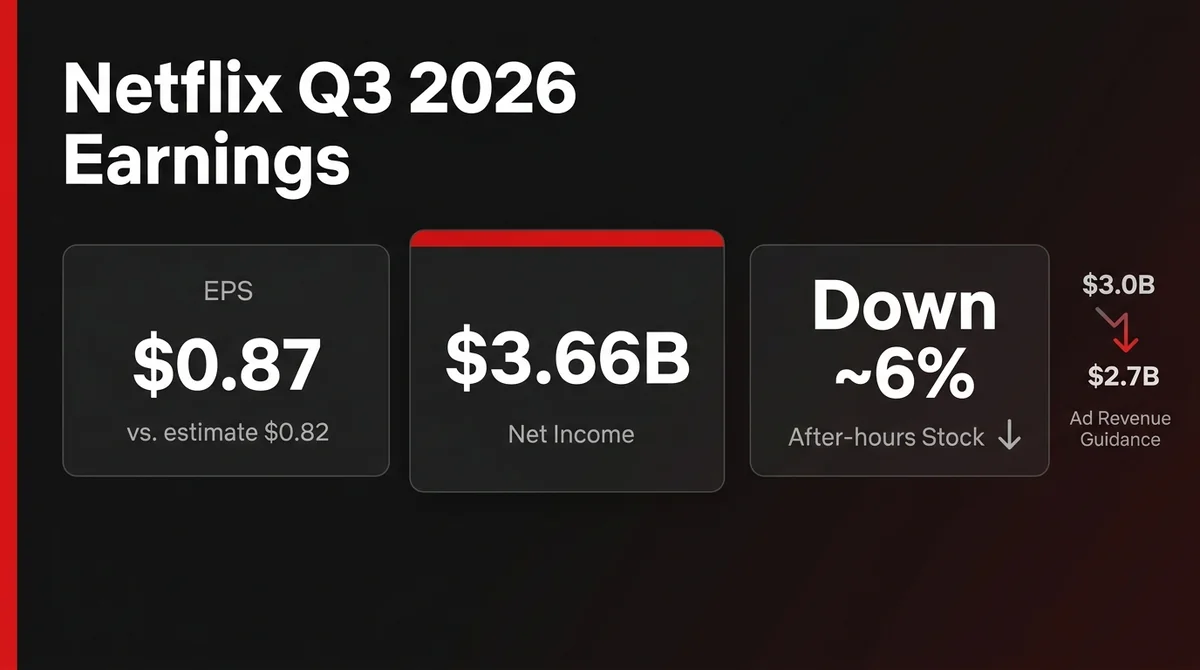
Netflix 2026年三季度EPS 87美分超LSEG预期82美分,营收128.7亿美元持平预期;广告营收指引由约30亿美元下调至约27亿美元,全年营收511亿美元略低于预期,盘后跌约6%。查看完整财报要点与后续关注指标。
文章引用摘要
Netflix 2026年三季度每股收益87美分,高于LSEG预期的82美分;营收128.7亿美元与预期持平,净利润36.6亿美元,高于去年同期的25.5亿美元。 Netflix将2026年广告营收指引从约30亿美元下调至约27亿美元,全年营收预期511亿美元略低于华尔街512亿美元,股价盘后跌约6%。 Netflix上周裁员约6%(约1000人),首席内容官Bela Bajaria离职、前迪士尼高管Peter Rice接任,公司预计裁员拖累第四季度营业利润率约120个基点。 Zoetis远期市盈率约14倍,低于五年平均27倍,但2026年指引大幅下调、占营收69%的伴侣动物业务二季度有机销售额下降6%,削弱了估值折价吸引力。
Netflix 2026年三季度财报:每股收益87美分超预期,广告营收指引下调至约27亿美元拖累盘后跌约6%
特邀专栏作者
@MSX_CN
2026 年 10 月
本文约 4900 字,阅读全文需要约 13 分钟
当一家流媒体龙头的单季利润超出预期、盘后股价却下跌约 6%,市场给出的信号值得注意:定价的锚似乎不再只是每股收益,而是广告变现的速度与收入兑现的确定性。Netflix 2026 年三季度财报把这种分化摆到了台面上——每股收益 87 美分高于 LSEG 预期的 82 美分,净利润 36.6 亿美元同比增长,但 128.7 亿美元营收仅与预期持平,广告营收指引从约 30 亿美元下调至约 27 亿美元,成为盘后下跌的直接触发因素。(数据来源:CNBC 对 Netflix 2026 年三季度财报的报道;盘后跌幅为报道口径,非收盘价,未经独立核实。)
AI 总结
核心观点:Netflix 2026 年三季度盈利超预期但营收持平,广告营收指引下调至约 27 亿美元,同期股价盘后跌约 6%;这提示市场对流媒体龙头的定价重心可能正从单季利润转向广告变现与收入兑现。同日 Zoetis 与 Rapport 的对照案例进一步表明,估值折价与临床/指引事件需分开定价。
关键要素:
- Netflix 公布 2026 年第三季度每股收益 87 美分,高于 LSEG 分析师预期的 82 美分,营收 128.7 亿美元与预期持平。
- 第三季度营收同比增长近 12%,净利润 36.6 亿美元(每股 87 美分),高于去年同期的 25.5 亿美元(每股 59 美分)。
- Netflix 预计第四季度营收增长逾 11% 至 134.4 亿美元,并将 2026 全年营收预期收窄至 511 亿美元,低于华尔街预期的 512 亿美元。
- Netflix 将 2026 年广告业务营收预期从约 30 亿美元下调至约 27 亿美元,其股价在周二盘后交易中下跌约 6%。
- Netflix 上周宣布裁员约 6%(约 1000 名员工),首席内容官 Bela Bajaria 离职,前迪士尼高管 Peter Rice 被任命为新任 CCO,公司预计裁员将使第四季度营业利润率受到约 120 个基点的负面影响。
- Zoetis 当前远期市盈率约 14 倍,远低于其五年平均 27 倍,但 2026 年指引大幅下调和有机营收下滑抵消了这一估值折价;其占营收 69% 的伴侣动物业务在 2026 年第二季度有机销售额下降 6%。
- Rapport Therapeutics 于 2026 年 10 月 20 日上午 8 点(美东时间)召开电话会议,讨论 RAP-219 治疗双相躁狂的二期临床试验顶线结果及业务更新。
一、Netflix 三季度盈利超预期但营收持平,利润端与收入端出现明显分化
1.每股收益 87 美分高于 LSEG 预期的 82 美分,净利润 36.6 亿美元同比增长
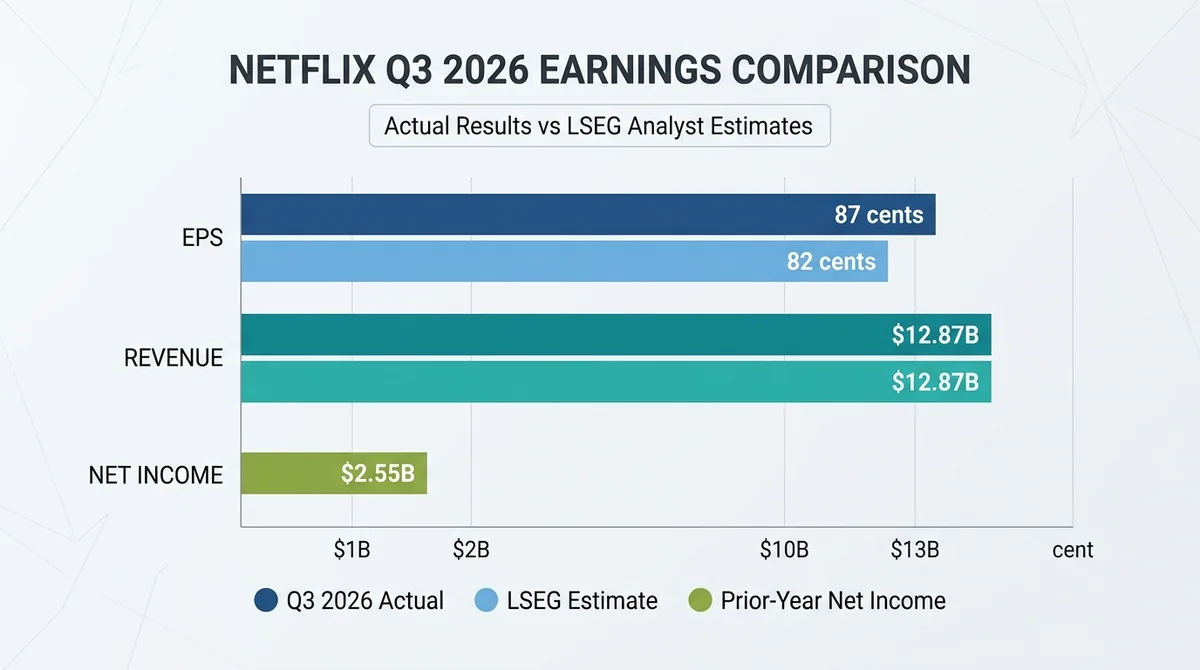
Netflix 2026 年三季度每股收益 87 美分,高于 LSEG 预期的 82 美分;净利润 36.6 亿美元,高于去年同期的 25.5 亿美元(每股 59 美分)。这是本份 Netflix 三季度财报最直接的利润结论。
根据 CNBC 援引的公司披露数据,当季每股收益为 87 美分,高于 LSEG 分析师预期的 82 美分;净利润达到 36.6 亿美元,折合每股 87 美分,高于去年同期的 25.5 亿美元(每股 59 美分)。在流媒体行业整体增速放缓的背景下,这一利润表现相对突出。
利润超预期的幅度约为 5 美分/股,幅度不算惊人,但净利润同比增幅明显,足以让市场重新审视 Netflix 的盈利韧性。需要说明的是,利润改善与成本结构优化的关系目前属于推断,而非公司明确归因;当利润增长更多来自成本端而非收入加速时,市场对其可持续性的评估通常会更加谨慎,这也为后续指引争议埋下了伏笔。
2.营收 128.7 亿美元与分析师预期持平,同比增长近 12% 但未带来收入端惊喜
Netflix 三季度营收 128.7 亿美元,与分析师预期持平,同比增长近 12%,未带来收入端惊喜。这是 Netflix 三季度财报在收入侧的结论。
与利润端形成对照的是收入端的平淡。近 12% 的增速对于一家成熟期流媒体公司并不算差,但“与预期持平”意味着市场此前已大致定价了这一增长水平,财报没有带来收入端的增量惊喜。
在美股市场,当一家公司以“利润超预期、营收符合预期”的组合交卷时,股价反应往往更多取决于指引而非当期数字。Netflix 本季度的营收表现恰好落在这个敏感区间:它足够稳健,却不足以单独支撑更高的估值扩张。
3.利润改善与成本结构的关系属于推断,为后续指引争议埋下伏笔
把利润端和收入端放在一起看,Netflix 本季度的分化较为清晰:每股收益 87 美分超预期、净利润 36.6 亿美元同比增长,但营收 128.7 亿美元仅与预期持平。这种“利润强、收入平”的组合,可能反映成本结构改善而非收入引擎加速,但公司未在可核验来源中明确给出归因,因此这一判断应视为分析性推断。
这一分化的重要性在于,它可能改变市场对 Netflix 后续增长质量的判断框架。如果利润改善来自收入加速,市场通常愿意给出更高的估值倍数;如果来自成本纪律,那么一旦成本压缩空间收窄,利润增速可能回落。正因如此,当公司在同一份财报中下调广告营收指引时,市场的反应会格外剧烈——因为它触及的正是“收入端能否接力”这一核心命题。
二、广告营收指引从约 30 亿美元下调至约 27 亿美元,成为盘后下跌约 6% 的直接触发因素
1.广告业务 2026 年营收预期由约 30 亿美元降至约 27 亿美元
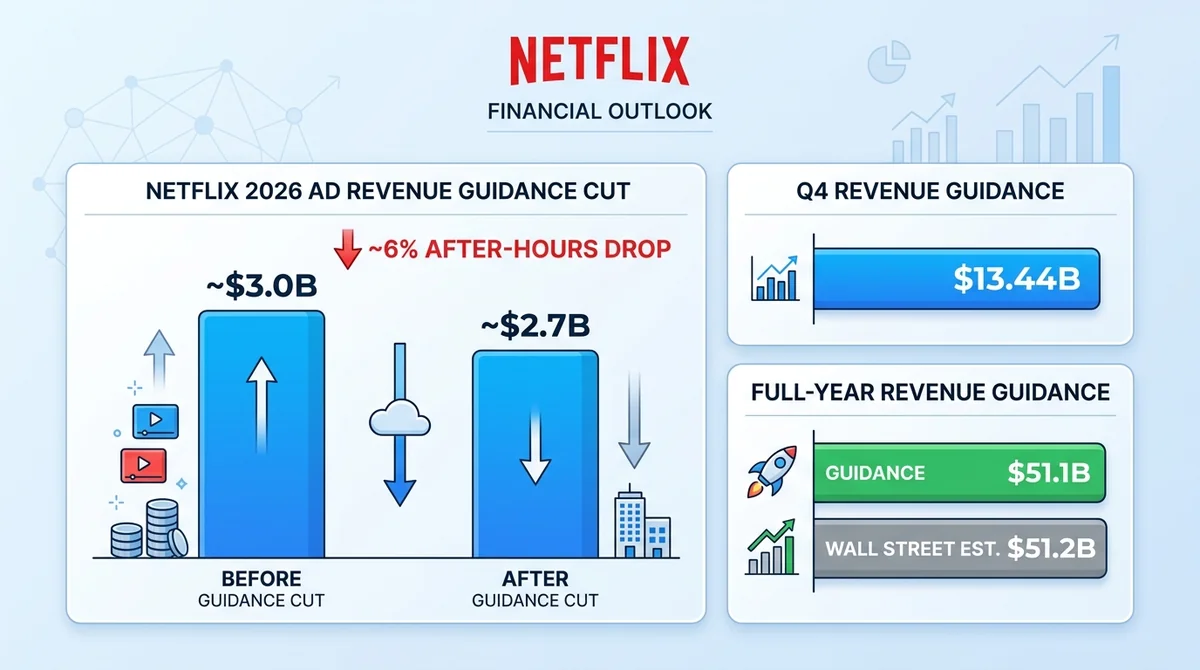
Netflix 将 2026 年广告业务营收预期从约 30 亿美元下调至约 27 亿美元,下调幅度约 10%(按约数计算)。这是本次 Netflix 广告营收指引调整的核心数字。
如果说三季度当期数字的分化只是让市场略感失望,那么广告营收指引的下调则直接改变了定价叙事。对于一家已把广告视为第二增长曲线的流媒体公司而言,这一调整的信号意义可能大于数字本身。
广告业务是 Netflix 估值故事中最具想象空间的部分:它代表着从单一订阅收入向“订阅+广告”双引擎的转型。当这条曲线的斜率被下修,市场自然会重新评估转型的速度与确定性。约 27 亿美元的广告营收预期,意味着广告业务在整体营收中的占比仍然有限,短期内难以对冲订阅增长放缓的压力。
2.第四季度营收指引增长逾 11% 至 134.4 亿美元,全年 511 亿美元低于华尔街预期的 512 亿美元
Netflix 预计第四季度营收增长逾 11% 至 134.4 亿美元,2026 全年营收预期收窄至 511 亿美元,低于华尔街预期的 512 亿美元。这是 Netflix 第四季度营收指引与全年指引的关键数字。
在季度指引层面,这一增速延续了三季度的态势,但真正引发市场反应的是全年数字。1 亿美元的预期差在绝对值上并不大,但它出现在广告指引下调的同一份财报中,两者叠加放大了市场的失望情绪。
从指引结构看,第四季度 134.4 亿美元的营收目标意味着公司需要在年末旺季保持逾 11% 的增长,而全年 511 亿美元的目标则暗示增长节奏基本平稳、缺乏加速迹象。对于期待广告业务带来收入拐点的投资者而言,这份指引传递的信息是:拐点尚未到来。
3.盘后股价下跌约 6%,市场定价重心从利润超预期转向收入与广告增速放缓
Netflix 股价在周二盘后交易中下跌约 6%,市场定价重心从利润超预期转向收入与广告增速放缓。这是本份 Netflix 三季度财报的市场反应结论。
资本市场的反应最为直接。根据 CNBC 报道,这一跌幅放在“每股收益超预期”的背景下显得格外刺眼。需要提示的是,盘后价格流动性较低、波动较大,约 6% 的跌幅未必等同常规交易时段的最终定价。
约 6% 的盘后跌幅,可视为对广告指引下调的即时定价。利润超预期带来的正面情绪,被广告营收从约 30 亿美元降至约 27 亿美元、全年营收 511 亿美元低于预期 512 亿美元这两个负面信号抵消。这也支持一个更宏观的判断:对于流媒体龙头而言,估值锚可能正在从用户与利润增长转向广告变现速度,广告指引的边际影响已经大于每股收益的超预期幅度。
4.Netflix 三季度关键财务数据一览
| 指标 | 2026 年三季度实际 | 市场预期/对比 | 结论 |
|---|---|---|---|
| 每股收益 | 87 美分 | LSEG 预期 82 美分 | 超预期 |
| 营收 | 128.7 亿美元 | 与预期持平,同比增长近 12% | 符合预期 |
| 净利润 | 36.6 亿美元 | 去年同期 25.5 亿美元 | 同比增长 |
| 2026 年广告营收指引 | 约 27 亿美元 | 此前约 30 亿美元 | 下调 |
| 第四季度营收指引 | 134.4 亿美元 | 增长逾 11% | 延续增速 |
| 2026 全年营收指引 | 511 亿美元 | 华尔街预期 512 亿美元 | 略低于预期 |
(数据来源:CNBC 对 Netflix 2026 年三季度财报的报道;盘后跌幅为报道口径,非收盘价。)
三、裁员约 6% 与首席内容官更替,反映内容组织与成本纪律的同步重构
1.上周宣布裁员约 6%、涉及约 1000 名员工
Netflix 上周宣布裁员约 6%,涉及约 1000 名员工,规模对一家以内容和技术为核心资产的公司而言属于实质性组织调整。
这一动作与三季度利润超预期的表现形成了呼应:利润的改善可能与成本纪律的强化同步发生,但两者之间的因果关系尚未被公司明确证实。
从时间点看,裁员发生在财报前一周。这解释了为什么三季度净利润能够达到 36.6 亿美元、同比增长——成本结构的优化可能是利润改善的重要来源之一,但具体贡献比例未披露。
2.首席内容官 Bela Bajaria 离职,前迪士尼高管 Peter Rice 出任新任 CCO
与裁员同步的是内容管理层的更替。首席内容官 Bela Bajaria 离职,前迪士尼高管 Peter Rice 被任命为新任 CCO。内容采购与制作是流媒体公司最大的成本项之一,首席内容官的更替往往意味着内容策略与预算纪律的重新校准。
Peter Rice 的迪士尼背景值得关注。在流媒体行业从“烧钱换增长”转向“盈利优先”的阶段,拥有传统媒体巨头管理经验的高管,可能更擅长在内容投入与成本控制之间寻找平衡。这一人事安排与裁员动作放在一起看,反映的是 Netflix 在内容组织与成本纪律上的同步重构——既要保持内容竞争力,又要把成本控制在可承受范围内。
3.裁员预计对第四季度营业利润率造成约 120 个基点负面影响
Netflix 预计裁员将使第四季度营业利润率受到约 120 个基点的负面影响,这是本次组织调整已知的量化成本。
成本重构并非没有代价。这一数字为四季度的利润表现蒙上了一层阴影:三季度的利润超预期,可能在一定程度上被四季度的重组成本所抵消。
约 120 个基点的利润率冲击,叠加广告营收指引下调,构成了市场对 Netflix 短期盈利质量的两大担忧。从更长的视角看,这是一次“以短期利润率换取长期组织效率”的选择——裁员和人事更替若能提升内容投入的回报率,那么四季度的利润率压力可能只是阶段性成本。但市场显然需要更多证据来确认这一点,而这份财报提供的是指引而非答案。
四、同日其他美股信号:Zoetis 估值折价难抵基本面走弱,Rapport 公布二期顶线结果
1.Zoetis 远期市盈率约 14 倍显著低于五年平均 27 倍,但 2026 年指引大幅下调
Zoetis(ZTS)当前远期市盈率约 14 倍,远低于其五年平均 27 倍,但 2026 年指引大幅下调和有机营收下滑抵消了这一估值折价。这是 Zoetis 2026 年指引下调背景下最需要关注的核心矛盾。
同日美股还出现了另一类值得对照的信号。从估值角度看,约 14 倍对 27 倍构成了显著折价——理论上,低估值应当为股价提供一定保护。但问题在于,折价的出现并非无缘无故:管理层因需求疲软和竞争加剧大幅下调了 2026 年营收和每股收益指引。
这一案例与 Netflix 形成了有趣的对照。Netflix 是“利润超预期但指引偏弱”导致盘后下跌,Zoetis 则是“估值折价但基本面走弱”削弱了折价的吸引力。两者共同指向一个判断:在当前市场环境下,指引的方向可能比当期数字或静态估值更重要。约 14 倍对 27 倍的折价看起来很诱人,但如果盈利预期本身在下修,那么低市盈率可能只是“分母端预期下降”的结果,而非真正的低估。
2.占营收 69% 的伴侣动物业务二季度有机销售额下降 6%,需求疲软与竞争加剧并存
Zoetis 占营收 69% 的伴侣动物业务在 2026 年第二季度有机销售额下降 6%,压力集中在公司最核心的业务板块。
这一下滑发生在占比最高的业务上,意味着压力并非局部而是系统性的。管理层将原因归结为需求疲软和竞争加剧,这两大因素短期内都难以逆转。
伴侣动物业务占营收 69% 的结构,决定了这块业务的下滑会直接拖累整体增长。有机销售额下降 6% 意味着即便考虑价格因素,销量端也承受着压力。对于一家依赖宠物医疗长期增长逻辑的公司而言,核心业务有机下滑是比估值折价更值得警惕的信号,这也是为什么市场没有因为约 14 倍的远期市盈率而给予股价支撑。
3.Rapport Therapeutics 于 10 月 20 日盘前讨论 RAP-219 治疗双相躁狂的二期顶线结果
Rapport Therapeutics 于 2026 年 10 月 20 日上午 8 点(美东时间)召开电话会议,讨论 RAP-219 治疗双相躁狂的二期临床试验顶线结果及业务更新。这是当日生物医药板块最值得关注的临床事件节点。
对于临床阶段的生物科技公司而言,二期顶线结果往往是估值重估的关键节点:结果方向决定后续研发投入能否延续,也决定市场愿意为管线支付多少溢价。由于顶线数据本身尚未在可核验来源中披露,此处只做事件与关注点的梳理,不对结果方向做任何推断。
将 Rapport 与 Netflix、Zoetis 放在同一天观察,可以看到美股市场当前定价逻辑的多样性:流媒体龙头因广告指引下调而承压,动物保健公司因核心业务有机下滑而削弱估值折价,临床阶段公司则等待顶线数据来确认研发管线的价值。三类事件的共同点是,市场都在为“未来的确定性”定价,而非仅仅为“当期的数字”定价。
写在最后
Netflix 这份财报最值得记录的,可能不是每股收益 87 美分超出预期 82 美分这 5 美分的差距,而是市场用约 6% 的盘后跌幅给出的投票:流媒体龙头的估值锚可能正在从用户与利润增长转向广告变现速度。当广告营收指引从约 30 亿美元下调至约 27 亿美元时,其边际影响已经大于每股收益超预期带来的正面情绪。这意味着,未来几个季度市场对 Netflix 的审视重点,将是广告收入能否重新回到约 30 亿美元的轨道,以及第四季度 134.4 亿美元营收目标的兑现程度。
成本端的动作同样值得持续跟踪。裁员约 6%(约 1000 名员工)、首席内容官更替、以及裁员对第四季度营业利润率约 120 个基点的负面影响,共同勾勒出一幅“以组织效率换取利润韧性”的图景。这条路能否走通,取决于内容投入的回报率能否在 Peter Rice 的领导下提升。短期看,四季度的利润率压力是确定的;长期看,组织重构的成效仍需时间验证。
同日的 Zoetis 与 Rapport 案例,则提供了两个不同维度的定价参照。Zoetis 以约 14 倍远期市盈率对五年平均 27 倍形成折价,但 2026 年指引大幅下调和伴侣动物业务有机销售额下降 6% 削弱了这一折价的吸引力;Rapport 的 RAP-219 二期顶线结果则代表另一类“事件驱动型”定价,结果公布前后的波动更多取决于数据本身而非静态估值。对观察者而言,三者的共同启示是:当期数字决定短期情绪,指引与事件结果决定中期定价。
常见问题(FAQ)
Q1:Netflix 2026 年三季度每股收益和营收分别是多少?
每股收益为 87 美分,高于 LSEG 分析师预期的 82 美分;营收为 128.7 亿美元,与分析师预期持平,同比增长近 12%。
Q2:Netflix 广告营收指引下调了多少?股价盘后反应如何?
Netflix 将 2026 年广告业务营收预期从约 30 亿美元下调至约 27 亿美元,其股价在周二盘后交易中下跌约 6%。
Q3:Netflix 2026 年第四季度和全年营收指引是多少?
Netflix 预计第四季度营收增长逾 11% 至 134.4 亿美元;2026 全年营收预期收窄至 511 亿美元,低于华尔街预期的 512 亿美元。
Q4:Netflix 裁员和首席内容官更替的具体情况是什么?
Netflix 上周宣布裁员约 6%(约 1000 名员工),首席内容官 Bela Bajaria 离职,前迪士尼高管 Peter Rice 被任命为新任 CCO,公司预计裁员将使第四季度营业利润率受到约 120 个基点的负面影响。
Q5:Zoetis 的估值和基本面情况如何?
Zoetis 当前远期市盈率约 14 倍,远低于其五年平均 27 倍,但 2026 年指引大幅下调和有机营收下滑抵消了这一估值折价;其占营收 69% 的伴侣动物业务在 2026 年第二季度有机销售额下降 6%。
Q6:Rapport Therapeutics 的 RAP-219 二期顶线结果何时讨论?
Rapport Therapeutics 于 2026 年 10 月 20 日上午 8 点(美东时间)召开电话会议,讨论 RAP-219 治疗双相躁狂的二期临床试验顶线结果及业务更新。
Q7:阅读这类财报解读时,应优先关注哪些指标?
优先看三项:当期每股收益与营收相对预期的偏差、下一季度与全年营收指引的方向、以及广告等第二增长曲线的指引变化;当利润超预期而收入指引偏弱时,指引方向通常比当期数字更能解释股价反应。
Q8:本文数据来源与核实状态如何?
文中 Netflix 相关数字来自 CNBC 对 2026 年三季度财报的报道,Zoetis 与 Rapport 相关内容来自公开财经分析文章与公司电话会议安排;盘后跌幅为报道口径,非收盘价,未经独立核实。
参考来源
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
Netflix 2026年三季度每股收益和营收分别是多少? ▼
每股收益为87美分,高于LSEG分析师预期的82美分;营收为128.7亿美元,与分析师预期持平,同比增长近12%。
Netflix广告营收指引下调了多少?股价盘后反应如何? ▼
Netflix将2026年广告业务营收预期从约30亿美元下调至约27亿美元,其股价在周二盘后交易中下跌约6%。
Netflix 2026年第四季度和全年营收指引是多少? ▼
Netflix预计第四季度营收增长逾11%至134.4亿美元;2026全年营收预期收窄至511亿美元,低于华尔街预期的512亿美元。
Netflix裁员和首席内容官更替的具体情况是什么? ▼
Netflix上周宣布裁员约6%(约1000名员工),首席内容官Bela Bajaria离职,前迪士尼高管Peter Rice被任命为新任CCO,公司预计裁员将使第四季度营业利润率受到约120个基点的负面影响。
Zoetis的估值和基本面情况如何? ▼
Zoetis当前远期市盈率约14倍,远低于其五年平均27倍,但2026年指引大幅下调和有机营收下滑抵消了这一估值折价;其占营收69%的伴侣动物业务在2026年第二季度有机销售额下降6%。
Rapport Therapeutics的RAP-219二期顶线结果何时讨论? ▼
Rapport Therapeutics于2026年10月20日上午8点(美东时间)召开电话会议,讨论RAP-219治疗双相躁狂的二期临床试验顶线结果及业务更新。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册