比特币主导率为何在2025年失灵:从ISM制造业指数看山寨币行情的结构性条件
解析2017/2021山寨季与2025行情差异,比特币主导率、ISM制造业指数与东亚出口数据如何构成山寨币行情的结构性条件。
文章引用摘要
解析2017/2021山寨季与2025行情差异,比特币主导率、ISM制造业指数与东亚出口数据如何构成山寨币行情的结构性条件。
引言:山寨季是否真的终结
关于"山寨季"(altcoin season)是否还会重现,市场存在明显分歧。2017年与2021年两轮周期中,山寨币的集体上涨曾让不少普通投资者获得可观回报;而2025年这一现象并未出现。与其简单判断山寨季已经终结,不如回到市场结构本身,考察比特币主导率(Bitcoin dominance)与宏观经济指标之间的关系,理解两轮行情与当前行情的差异究竟来自哪里。
本文为市场结构解读,不构成任何价格预测或投资建议,也不涉及具体币种推荐。
比特币主导率:资金在比特币与山寨币之间的流向刻度
比特币主导率衡量的是比特币市值占整个加密货币市场总市值的百分比。当该指标快速下行时,通常意味着资金从比特币流向山寨币;这并不必然要求比特币价格下跌,更多表现为比特币涨势放缓、山寨币相对活跃。
历史数据呈现出两种典型形态:
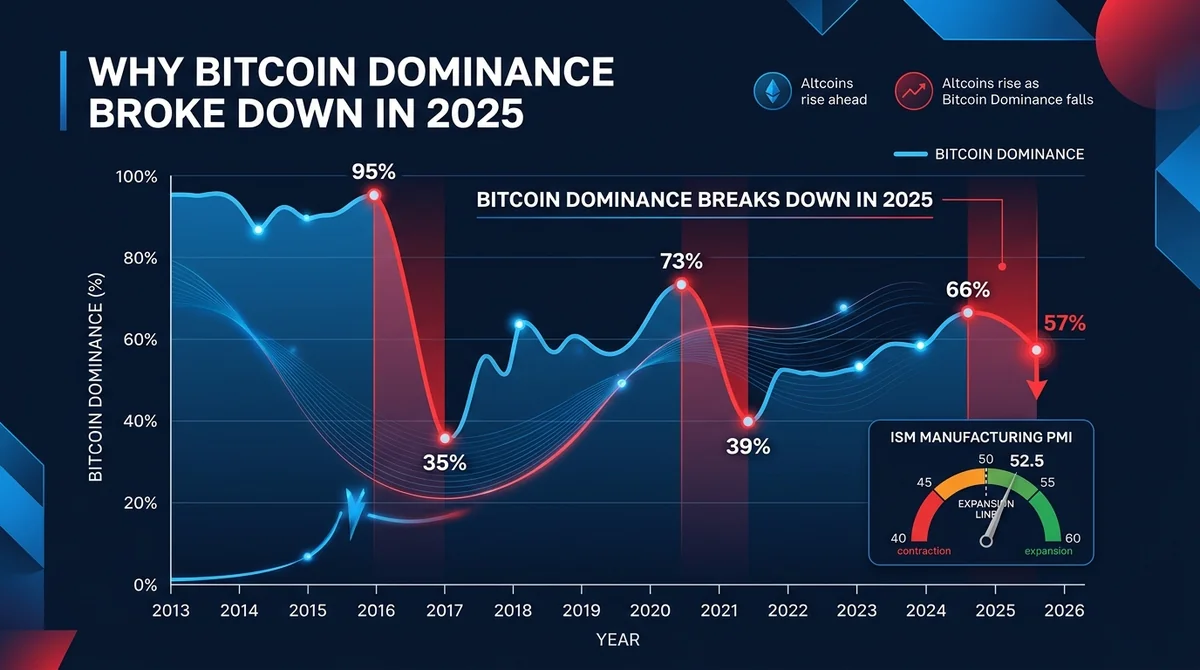
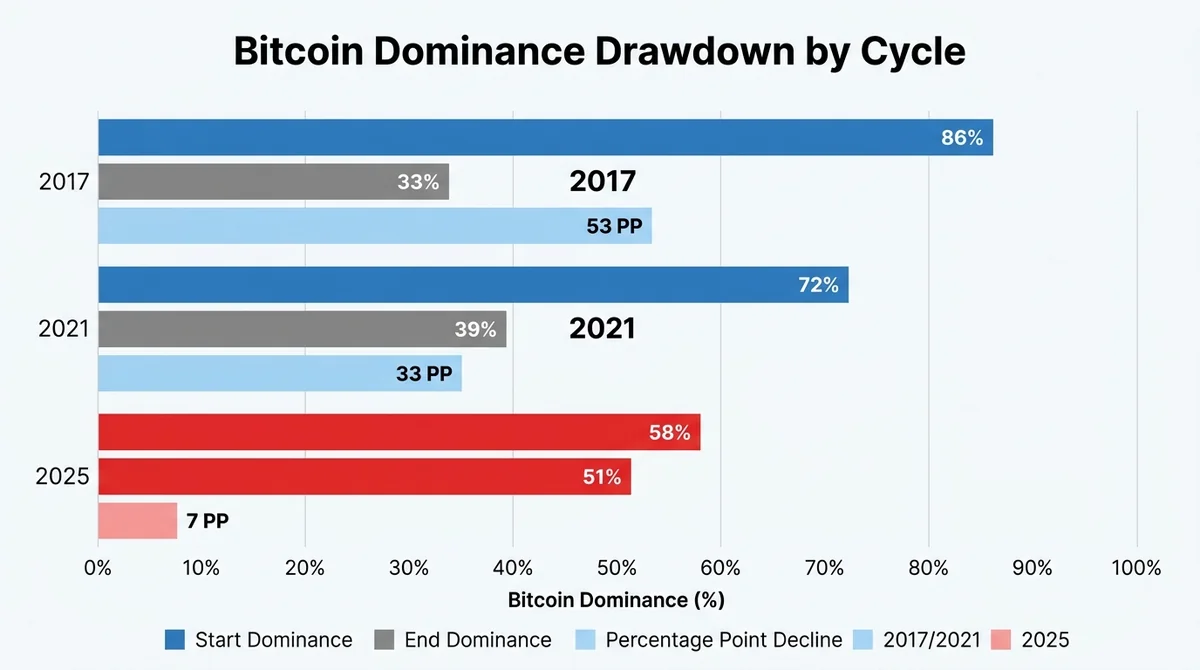
- 2017年:比特币主导率从约95%降至约35%,用时数月。
- 2021年:比特币主导率从约73%降至约39%,用时仅数周。
- 2025年:比特币主导率从约66%回落约9个百分点至约57%,山寨币相对比特币的扩张窗口非常短暂,未能进入此前两轮的低位区间。
从形态上看,2025年的回落幅度与持续时间都明显弱于前两轮,这是"山寨季缺席"最直观的市场结构证据。
山寨币/比特币比值的长期下行与阶段性企稳
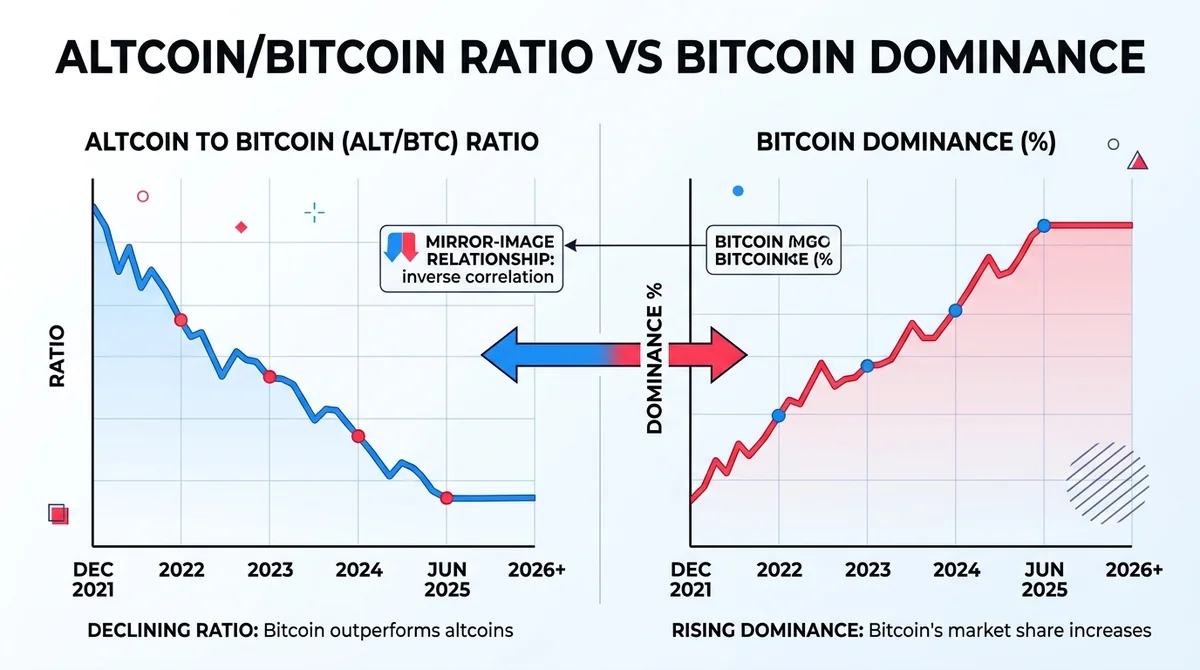
以剔除前十大币种后的山寨币整体对比特币的比值观察,该比值自2021年12月起持续下行,意味着自2021年之后山寨币整体未能跑赢比特币。该比值在2025年6月附近触及阶段低点,此后近14个月内下行幅度有限,呈现企稳特征。
与之对应,比特币主导率走势与该比值大体呈镜像关系。两者共同指向一个结论:过去数年山寨币相对比特币的弱势是持续性的,而非单次事件。
ISM制造业指数:历史上山寨币行情的宏观驱动
ISM制造业指数是对美国采购经理人的月度调查,反映采购活动的方向而非金额。指数以50为荣枯线:高于50表示扩张,低于50表示收缩。
该指数与山寨币/比特币比值存在较明显的同步关系:
- 当ISM回升至58附近(较强扩张区间)时,山寨币/比特币比值往往出现显著上行,比特币主导率则明显回落。
- 2017年2月与2020年12月,ISM先后强势突破58,随后比特币主导率均出现快速下行。
- 2021年之后ISM持续走低并长期低于50,对应比特币主导率未再出现趋势性下行,山寨币行情缺席。
这一逻辑链条可以概括为:美国经济扩张带动采购活动回升,风险偏好改善,资金从比特币外溢至山寨币。ISM长期低于50,则意味着这一传导条件不具备。
当前变化:ISM回升与东亚出口数据的领先信号
当前ISM已回到扩张区间并向上运行。与此同时,两项东亚出口数据提供了可能的领先线索:
- 韩国出口:近期明显走强,与ISM方向一致。
- 台湾出口:同样上行,且历史上大约领先ISM约一个月。
其经济含义在于:美国AI相关产业扩张带动芯片、处理器、GPU等采购需求,而相关供应大量来自韩国与台湾地区。这些供应商通常会提前约3至4周增加生产,因此其出口数据往往先于美国采购数据变化。
需要强调的是,这并不意味ISM一定将升至58,也不意味着山寨币会因此出现同等量级的上涨;它只说明当前宏观条件较过去数年更有利于山寨币相对走强。
条件叠加:比特币走势与宏观扩张的共振
除宏观条件外,比特币自身的供需状态也是变量之一。近期市场经历了地缘冲突、油价高位、大额持币者抛售以及冷钱包安全事件等扰动,但比特币并未出现持续性破位,这被部分观察者解读为卖方力量趋于衰竭、买方开始承接。
若比特币上行与ISM接近58在时间上重合,则山寨币相对走强的条件将更为完整。这一判断属于条件推演,而非确定性结论;历史上类似条件组合曾出现在2017年与2021年,但每次的具体路径并不相同。
安全提醒:大额资产损失事件的结构性启示
近期一起冷钱包相关安全事件造成约1.3亿美元资产损失,再次提示私钥与助记词管理的重要性。随着通胀与地缘不确定性上升,部分用户会增加稳定币与加密资产的配置以获取收益,资产安全与托管方式的重要性随之提升。
在评估任何平台或工具时,可关注以下维度:
- 私钥与助记词的保管责任归属;
- 冷热钱包隔离与多签机制;
- 储备证明与第三方审计报告的可验证性;
- 账户恢复机制与继承安排。
以MSX为例,其公开信息显示平台将95%的数字资产存储于多签冷钱包,并承诺上架币种的链上储备率大于100%;同时已完成SEC证券型代币发行(STO)备案,遵循各辖区AML/CTF法规。这些属于平台已披露的机制信息,用户在做出任何决定前仍应自行核实并独立判断。
研究方法:从基本面而非短期图表出发
在宏观条件改善的假设下,研究重点应放在项目基本面而非短期价格图表,具体可考察:
- 协议费用收入是否具备持续性;
- 代币回购与销毁是否对供需结构产生实质影响;
- 在整体市场清淡时期是否仍能产生真实现金流。
例如,部分DeFi协议在市场低迷阶段仍保持可观的费用收入与代币回购规模,这类数据可通过公开数据平台交叉验证。需要重申的是,列举此类观察仅为说明研究方法,不构成对任何币种的推荐或背书。
小结
2025年山寨季缺席,可以从比特币主导率回落幅度有限、山寨币/比特币比值长期下行、ISM制造业指数长期低于50三条线索得到结构性解释。当前ISM回升与东亚出口数据走强,为山寨币相对走强提供了更有利的宏观条件,但最终是否形成类似2017年与2021年的行情,仍取决于ISM能否接近58以及比特币走势能否形成共振。本文为市场结构解读,不构成投资建议,读者应自行研究并评估风险。
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册