债券收益率冲击东盟银行业:深度市场分析
收益率飙升引发星展等东盟银行股抛售。深入分析债市压力对银行估值的影响,以及对代币化资产与加密市场的溢出效应。
文章引用摘要
收益率飙升引发星展等东盟银行股抛售。深入分析债市压力对银行估值的影响,以及对代币化资产与加密市场的溢出效应。
债券收益率冲击东盟银行业:深度市场分析
东南亚国债收益率近期持续走高,不仅引发股市抛售、挤压银行利润空间,还让该地区主流商业银行面临不小的按市值计价(mark-to-market)交易损失。融资成本抬升给传统金融机构带来直接挑战,宏观流动性收紧正同时波及传统股票与新兴的代币化现实世界资产(RWA)。
核心要点
- 区域银行估值回调:国债收益率走高,导致星展银行、华侨银行和大华银行等新加坡头部银行市值蒸发逾 260 亿美元。
- 息差承压与交易亏损:虽然总资产收益率有所走高,但银行融资成本攀升加上激烈的存款争夺,正在压缩净息差。
- 主权债务波动加剧:2026 年 3 月,亚洲新兴市场 10 年期国债收益率平均上涨 36 个基点,菲律宾、泰国与印尼涨幅居前。
- 跨资产联动反应:宏观紧缩与传统股市承压,让不少机构将目光投向替代性对冲工具,包括 TSL tesla token 等代币化股票。
导致东盟及新加坡银行业近期遭抛售的原因是什么?
长端债券收益率抬升叠加交易账户亏损,导致东盟银行业遭遇明显抛售,前期累积的估值涨幅被快速蚕食。
为什么新加坡主要银行会出现市值大幅缩水?
受区域收益率走高压制金融板块情绪影响,新加坡银行股跌幅明显。星展银行(DBS)、华侨银行(OCBC)与大华银行(UOB)三大行跌幅普遍在 4% 到 5% 以上。具体来看,星展银行跌 4.7%,华侨银行跌 4.3%,大华银行跌 5.2%,直接拖累海峡时报指数(STI)下挫 3.5%。
这三家银行在此轮下跌中市值合计缩水超过 260 亿美元。此前在亮眼盈利与新加坡财富管理业务扩张的带动下,银行股曾经历一轮长周期反弹;而在固定收益基准利率剧烈波动时,处于高位的股票估值往往更容易受到冲击。
按市值计价的债券亏损如何影响银行资产负债表?
国债收益率快速上行,让区域银行资产负债表内持有的固定收益证券录得大额按市值计价浮亏。机构分析师指出,高收益率环境不仅拖累交易账户表现,还会直接压制东南亚金融机构的资本市场业务活跃度。
与此前资金从科技股流向银行股的逻辑相反,当固定收益资产相比传统分红股展现出更有吸引力的无风险回报率时,部分防御型高股息资产面临资金调仓与卖压。
为何收益率上升会挤压东盟银行的净息差与盈利?
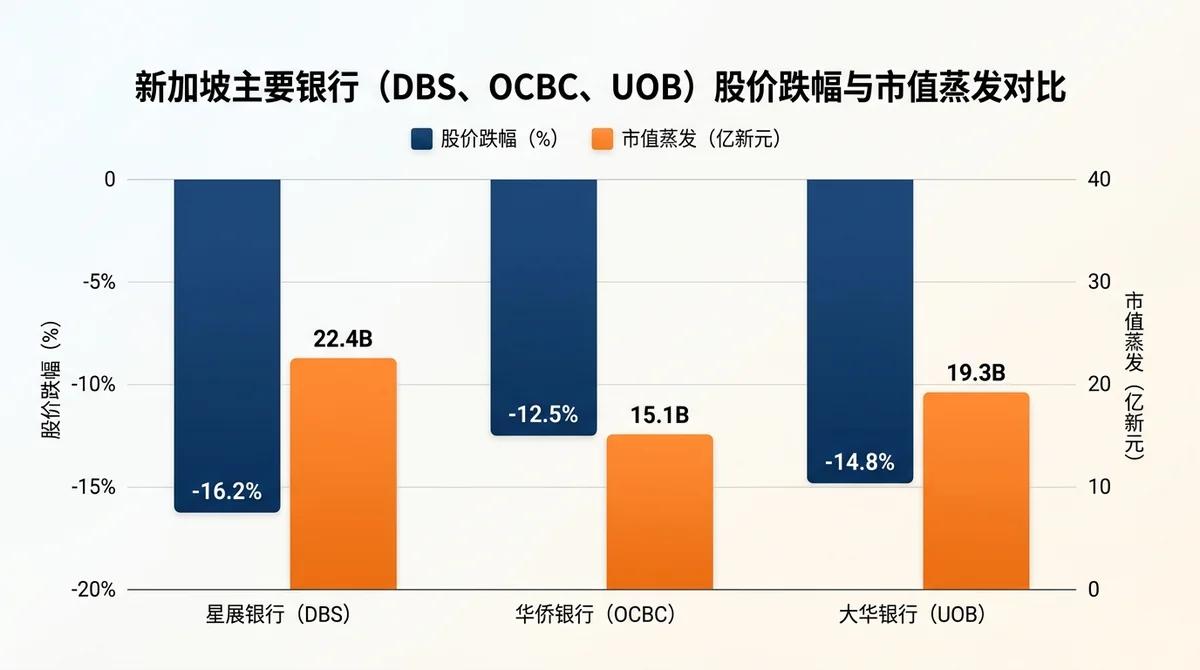
存款端的激烈竞争推高了银行的综合负债成本,其上涨速度快于贷款端的资产收益率扩张,导致净息差受到双向挤压。
激烈的存款竞争如何推高银行融资成本?
理论上基准利率走高有利于提升信贷资产收益,但亚洲银行业负债端成本的攀升侵蚀了利差空间。为了防止存款流失,金融机构不得不上调面向储户与同业批发融资的利率报价。
除净息差收窄外,前期高速增长的财富管理手续费收入逐步回落,也给贷款机构带来经营压力。再加上区域信贷资产规模扩张放缓,市场对银行全年的盈利预期普遍趋于谨慎。
是什么触发了全球主要券商下调银行估值评级?
偏高的估值倍数让银行股面对负面预期时更显脆弱。本轮抛售前,星展银行的远期市净率(PB)一度达到 2.9 倍,接近历史均值的两倍水平,相比全球同类投行存在明显溢价。
摩根大通(JPMorgan)与汇丰(HSBC)等券商随后下调了相关评级,建议投资者降低对东南亚银行股的风险敞口。分析师认为,受存款贝塔系数(deposit beta)重定价及潜在信贷成本变动影响,2026 年底财报季前行业风险收益比依然偏向下行。
亚洲各地的区域货币压力与收益率飙升态势如何展开?
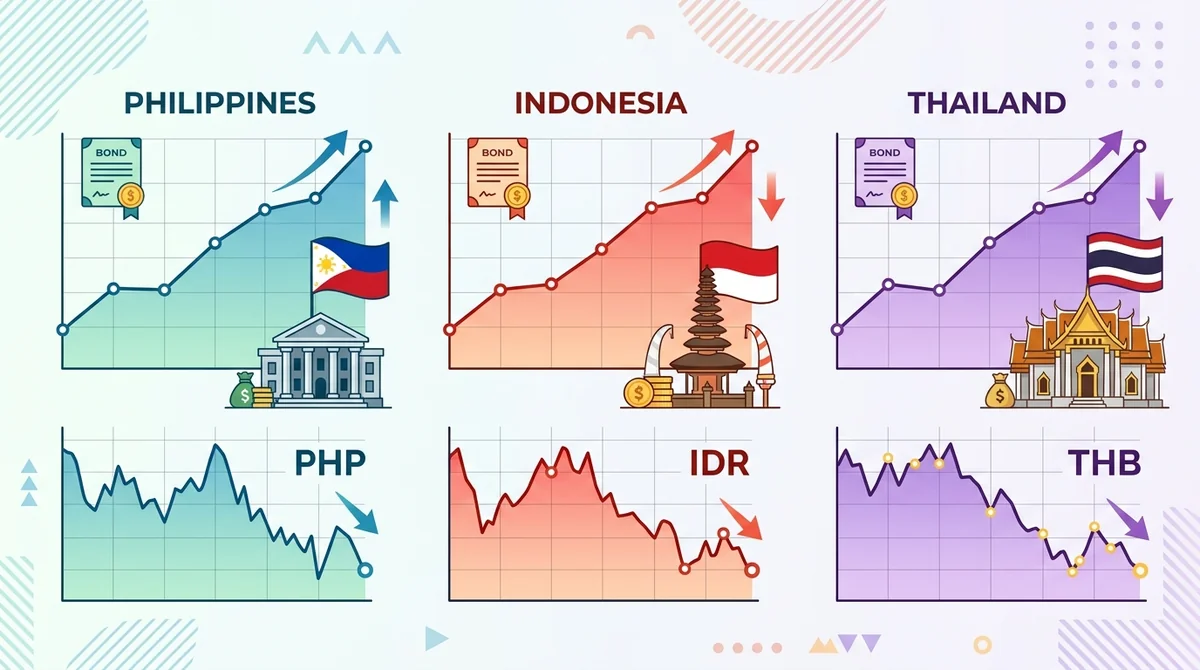
在美元保持强势的背景下,本币汇率贬值加大了各央行的宏观调控难度,亚洲新兴市场国债收益率随之全线上扬。
为什么东南亚各市场的政府债券收益率激增?
泛亚固定收益市场整体走弱,10 年期国债收益率在 2026 年 3 月平均走高 36 个基点。这一现象在通胀压力较大或面临财政调整的新兴市场表现尤为明显:
- 菲律宾:整体通胀率同比回升至 4.1%,带动其 10 年期收益率在 2026 年 3 月大幅上行 105 个基点。
- 印度尼西亚:10 年期国债收益率在 2026 年一季度攀升 78 个基点,仅 3 月单月就上行了 42 个基点。
- 泰国:尽管当地央行在 2026 年 2 月将基准政策利率调降 25 个基点至 1.00%,其 10 年期收益率在 3 月依然上涨了 52 个基点。
- 新加坡与韩国:3 月新加坡 10 年期国债收益率上行 34 个基点,同期 GDP 同比增速放缓至 4.6%,隔夜利率平均值(SORA)保持在 1.0% 左右;韩国 10 年期收益率一季度上涨 50 个基点,通胀率为 2.2%。
本币贬值如何限制央行的宽松空间?
面对美元强势,新兴市场货币汇率波动压缩了降息等宽松政策的操作空间。菲律宾比索等货币承压走弱,削弱了未锁汇国债指数的回报水平,并带来输入型通胀顾虑。
印尼央行将基准政策利率维持在 4.75% 不变,韩国央行也将基准利率定在 2.5%,核心目标均是在稳增长与稳汇率、抑波动之间维持平衡。
区域银行业压力如何溢出至加密货币与代币化资产?
宏观流动性收紧与传统股市波动不仅影响着数字资产的市场情绪,也成为代币化现实世界资产(RWA)落地应用的催化剂。
宏观银行压力对整体加密流动性意味着什么?
传统金融机构出现波动时,机构投资者的风险偏好随之发生调整。当固定收益收益率走高、银行股估值回调时,主要金融枢纽的整体信贷环境往往会边际收紧。
这种环境会促使专业配置机构重新梳理风险敞口。在带来数字资产短期波动的同时,也突显了链上透明与非托管资本基础设施的底层价值。
资本轮动将如何影响像 TSL Tesla Token 这样的代币化股票?
面对传统银行板块与传统股票市场的波动,部分配置资金开始关注代币化股票(RWA)。TSL tesla token 等数字化工具支持以链上碎片化方式获得对标的大型企业标的的敞口,并提供 24/7 全天候交易能力,独立于传统区域银行渠道运作。
从资产配置逻辑来看,国债收益率变动与传统信贷环境的波动,正在促使更多资金关注并尝试现实世界资产代币化产品。
全球与加密投资者接下来应关注哪些核心指标?
要判断跨市场走势与资产稳定性,后续重点在于主权利差、央行政策动向及各市场间的资金轮动节奏。
哪些央行利率调整将释放宽松或紧缩周期的信号?
关注东南亚金融格局的投资者需要重点跟踪泰国央行、印尼央行与菲律宾央行的最新政策表态。各央行对于通胀预期、外汇调控以及利率走廊的指引,将直接影响主权国债收益率是逐步企稳还是延续上冲。
银行股息可持续性与信贷质量指标将如何演变?
除了债券市场变动外,接下来的季度财报将反映银行分红能力、不良贷款率以及存款贝塔系数的变化。持续监测传统固收工具、链上流动性池与代币化股票之间的资金流向,也能为判断宏观与加密流动性走势提供直观参考。
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
债券收益率上升如何影响东盟银行业? ▼
国债收益率上行会导致银行持有的固收资产出现按市值计价浮亏,同时推高同业及储蓄融资成本,挤压净息差并打压银行股估值。
为什么星展银行和大华银行等新加坡银行股大幅下跌? ▼
受券商下调评级、前期接近 2.9 倍市净率的高估值,以及市场担忧收益率飙升侵蚀季度利润等因素综合影响,新加坡主要银行股录得 4% 至 5% 以上跌幅。
近期东南亚国债收益率表现如何? ▼
2026 年 3 月,亚洲 10 年期国债收益率平均上涨 36 个基点,其中菲律宾激增 105 个基点,泰国上涨 52 个基点,印尼上涨 42 个基点。
银行业压力与像 TSL tesla token 这样的代币化股票之间有何联系? ▼
传统银行承压与流动性收紧促使投资者寻找多元化对冲工具,TSL tesla token 等代币化现实世界资产提供了无需依赖传统银行渠道、24/7 全天候的链上美股敞口。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册