MSX 美股每日观察:特斯拉、Meta 与 SpaceX 财报拆解:特斯拉自由现金流意外转正获上调评级,SpaceX 营收增 161% 仍维持卖出
特斯拉自由现金流意外转正获评级上调,Meta 营收增 26% 至 646 亿美元,SpaceX 营收增 161% 却因自由现金流约负 350 亿美元维持卖出。三家财报拆解与后续验证指标全解析。
文章引用摘要
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,特斯拉第三季度自由现金流意外为正,该分析归因于资本开支明显偏低且短期负债上升,同时调整后每股收益超预期、毛利率环比改善。 据同一来源,Meta 第三季度营收同比增长 26% 至 646 亿美元,广告量强劲,调整后每股收益 7.40 美元,尽管计提了大额法律费用。 据同一来源,SpaceX 第三季度营收同比大增 161%,人工智能业务转为经营盈利,但截至 9 月年内自由现金流约为负 350 亿美元,且资本开支预计加速,该分析师维持卖出评级,DCF 公允价值约 105 美元对应 160 美元股价。
特斯拉、Meta 与 SpaceX 财报拆解:自由现金流分化如何决定评级
特邀专栏作者
@MSX_CN
本文约 3500 字,阅读全文需要约 12 分钟
同一财报窗口内,收入增速最快的公司未必拿到最好的评级。特斯拉第三季度自由现金流意外转正并因此获得评级上调,SpaceX 营收同比增长 161% 却仍被维持卖出评级——这两件事放在一起看,比任何单一财报数字都更能说明当下美股大盘股定价逻辑的一个侧面。需要先说明:本文所有具体数字均转引自 Seeking Alpha 于 2026 年 10 月 21 日刊发的三篇分析文章,属二手引述,未经公司财报原文逐项核验;其中 SpaceX(未上市)的财务数据来自该分析文章的披露,未经审计、非公开披露,口径与审计状态待核验,仅代表单一分析师模型,不应被视为事实引用。
AI 总结
核心观点:特斯拉、Meta 与 SpaceX 在同一财报窗口交出分化明显的成绩单。特斯拉自由现金流意外转正成为评级上调的核心依据,Meta 在高增长同时把收入转化为每股收益,而 SpaceX 虽营收同比大增 161%、人工智能业务转为经营盈利,却因年内自由现金流约为负 350 亿美元且资本开支预计加速,仍被维持卖出评级。现金流方向是理解本轮评级分化的一个关键变量,但不宜据此断言它已成为全市场定价的唯一主导因素。
关键要素:
- 特斯拉第三季度营收不及市场预期,但调整后每股收益超出华尔街预期,毛利率环比改善(来源:Seeking Alpha,2026-10-21)。
- 特斯拉第三季度自由现金流意外为正,该分析归因于资本开支明显偏低且短期负债上升(来源同上)。
- Meta 第三季度营收同比增长 26% 至 646 亿美元,广告量强劲,调整后每股收益为 7.40 美元,尽管计提了大额法律费用(来源同上)。
- SpaceX 第三季度营收同比大增 161%,其人工智能业务转为经营盈利,Starlink 利润率显著改善(来源同上,未上市,未经审计、非公开披露,口径待核验)。
- 截至 9 月,SpaceX 年内自由现金流约为负 350 亿美元,且资本开支预计将加速(来源同上)。
- 该分析师对 SpaceX 维持卖出评级,更新后的 DCF 公允价值约 105 美元,而股价为 160 美元(来源同上,单一分析师模型结论,非市场共识)。
一、三家巨头同日放榜:增长与现金流出现罕见分化
1.特斯拉营收不及预期但调整后每股收益超预期,毛利率环比改善
特斯拉第三季度财报呈现的是一组方向不一致的数字。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,特斯拉当季营收不及市场预期,但调整后每股收益超出华尔街预期,毛利率环比改善。
收入端与利润端的背离,意味着这家公司在销量或定价层面承受的压力,并没有等比例传导到盈利质量上。对一家长期被按交付量和单价定价的公司而言,毛利率环比改善是一个值得单独记录的信号:它说明成本侧或产品结构侧的调整,可能已经开始在损益表上留下痕迹。
但需要把话说完整。营收不及预期说明需求侧的压力尚未解除,毛利率改善与每股收益超预期并不能自动推导出收入重新加速。这正是理解本次评级调整的前提——分析师看到的不是全面反转,而是一组“小步向前”的证据。
2.Meta 营收同比增长 26% 至 646 亿美元,广告量强劲支撑调整后每股收益 7.40 美元
Meta 的第三季度数字是三家之中最干净的一份。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,Meta 第三季度营收同比增长 26% 至 646 亿美元,广告量强劲,调整后每股收益为 7.40 美元,尽管计提了大额法律费用。
把这两件事放在一起看才有意义:在承担了一笔大额法律费用的前提下,调整后每股收益仍达到 7.40 美元,说明广告业务的盈利能力足以吸收这笔一次性冲击。需注意“调整后”口径通常已剔除部分一次性项目,与 GAAP 净利润不可直接比较。
广告量强劲这一表述同样关键。它指向的是需求侧的量扩张,而不是单纯依靠单价或汇率带来的收入增长。对一家收入高度集中于广告的公司来说,量的增长通常比价格更可持续,但也需结合广告单价与用户时长的变化一并判断。
3.SpaceX 营收同比大增 161%,人工智能业务转为经营盈利、Starlink 利润率显著改善
SpaceX 的第三季度是三家之中增速最亮眼的。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,SpaceX 第三季度营收同比大增 161%,其人工智能业务转为经营盈利,Starlink 利润率显著改善。三项变化指向同一件事:这家公司的业务结构正在从单一发射服务,转向由卫星互联网与人工智能驱动的多元收入。
人工智能业务转为经营盈利,是一个阶段性的标志。它意味着这项业务不再只是消耗资源的前期投入,而开始在经营层面自我支撑。Starlink 利润率显著改善,则可能说明卫星互联网的规模效应正在显现。不过 SpaceX 为非上市公司,上述数据的披露口径、是否经审计、以及“经营盈利”的具体定义,均无法从公开渠道独立核验。若只看这一组数字,SpaceX 的财报质量在三家中排名靠前;但财报质量与现金流、估值是三个不同维度的问题。
三家公司同一财报窗口呈现的共同特征,是收入端与利润端、现金流端出现明显分化。特斯拉收入不及预期但盈利质量改善,Meta 收入与每股收益双强,SpaceX 收入增速最快但现金流仍是软肋。
二、特斯拉:自由现金流意外转正,成为评级上调的核心依据
1.资本开支明显偏低叠加短期负债上升,推动自由现金流意外为正
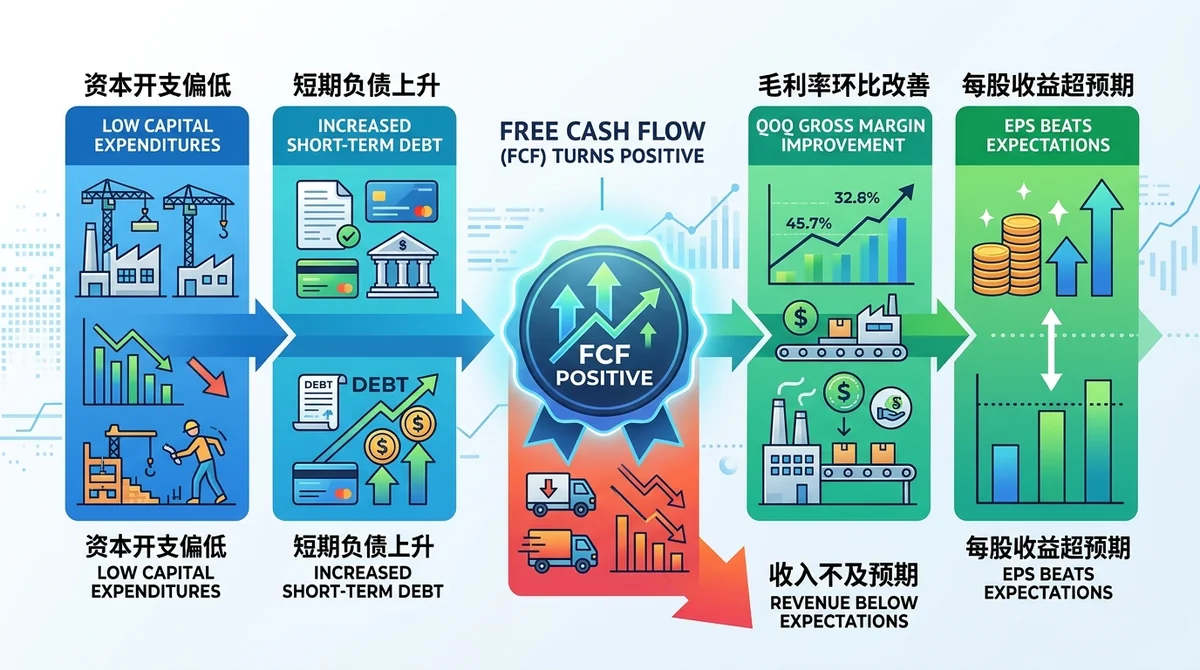
特斯拉第三季度最出人意料的数字不是每股收益,而是自由现金流。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,特斯拉第三季度自由现金流意外为正,该分析归因于资本开支明显偏低且短期负债上升。
这条事实需要拆成两半来读:资本开支偏低,意味着当期现金流出减少;短期负债上升,意味着营运资金层面带来了现金流入。两者叠加,把自由现金流推到了正值区间。
这也正是需要保持审慎的地方。资本开支偏低可能是项目节奏所致,也可能是主动收缩;短期负债上升带来的现金流入,本身并不是经营性现金创造能力的提升。换言之,这个正值里既有阶段性因素,也可能包含结构性改善的成分,但两者比例如何,仅凭单季数据无法判定。
2.毛利率环比改善与每股收益超预期,构成“小步向前”的基本面证据
把自由现金流转正与毛利率环比改善、调整后每股收益超预期放在一起,才构成相对完整的证据链。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,特斯拉调整后每股收益超出华尔街预期,毛利率环比改善。盈利质量与现金流方向在同一季度同时改善,是该分析师上调评级的直接依据。
“小步向前”这个措辞本身值得注意。它描述的是一种边际改善,而不是趋势反转。当一家公司的多项指标同时从负向转为边际正向时,评级调整有其合理性;但如果把这种边际改善解读为基本面全面转多,就超出了数据支持的范围。
3.收入端不及预期说明需求侧压力尚未解除,评级上调并非全面转多
特斯拉营收不及市场预期这条事实,是整份财报里最需要被反复提醒的一条。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,特斯拉第三季度营收不及市场预期。收入是需求的直接映射,收入不及预期意味着需求侧的压力尚未解除。
因此,这次评级上调应被理解为对现金流与盈利质量边际改善的确认,而不是对增长前景的重新定价。若后续资本开支回升,本季自由现金流的正值能否维持,将是检验这次上调是否成立的关键。这一点在第五部分会进一步展开。
三、Meta 与 SpaceX:美股财报解读中的盈利质量与现金流对照
1.Meta 计提大额法律费用仍实现 7.40 美元调整后每股收益,广告业务韧性凸显
Meta 的财报提供了一个清晰的对照样本。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,Meta 第三季度营收同比增长 26% 至 646 亿美元,广告量强劲,调整后每股收益为 7.40 美元,尽管计提了大额法律费用。
大额法律费用属于典型的非经营性冲击,它压低当期利润,却不直接改变广告业务的经营能力。在承担这笔费用之后,调整后每股收益仍达到 7.40 美元,说明广告业务的利润池足够深。广告量强劲则进一步说明,收入增长可能来自需求量的扩张而非单纯的价格。对市场而言,这份财报的含义是:高增长可以同时具备较好的盈利质量,前提是收入来源具备规模效应和定价能力。
2.SpaceX 营收增 161%、AI 业务转经营盈利,但年内自由现金流约负 350 亿美元
SpaceX 的财报需要分成两张表来读。损益表上,据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,SpaceX 第三季度营收同比大增 161%,其人工智能业务转为经营盈利,Starlink 利润率显著改善。现金流量表上,同一来源显示,截至 9 月,SpaceX 年内自由现金流约为负 350 亿美元,且资本开支预计将加速。
两张表的方向完全相反。营收增速、业务线转盈、利润率改善,都是损益表语言;自由现金流为负、资本开支加速,是现金流量表语言。对一家处于重资产扩张期的公司来说,这种组合并不罕见——它可能说明公司正在用当期现金换取未来的产能与收入。但估值模型最终要落到现金流上,而现金流的方向目前是负的。
3.资本开支预计加速,使 SpaceX 的高增长与估值之间出现裂口
资本开支预计加速这一条,是理解 SpaceX 估值争议的关键。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,SpaceX 年内自由现金流约为负 350 亿美元,且资本开支预计将加速。若资本开支加速,自由现金流的缺口在短期内可能进一步扩大,而不是收窄。
同样的高增长,Meta 转化为每股收益,SpaceX 转化为资本开支与现金消耗。这不是说 SpaceX 的商业模式更差,而是说它当前所处的阶段决定了增长必须先经过现金消耗这一关。对估值而言,这意味着高增长不能直接折算成高估值,中间必须扣除资本开支与现金缺口的折价。
四、估值分歧:为什么 SpaceX 财报亮眼却仍维持卖出
1.更新后的 DCF 公允价值约 105 美元,对应 160 美元股价存在明显溢价
SpaceX 的评级分歧可以用两个数字概括。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,该分析师对 SpaceX 维持卖出评级,更新后的 DCF 公允价值约 105 美元,而股价为 160 美元。以这两个数字衡量,股价相对该 DCF 公允价值存在明显溢价。
需说明:这是单一分析师的模型输出,DCF 结果对贴现率与远期现金流假设高度敏感,不同假设下结论可能显著不同;且 SpaceX 未上市,160 美元的“股价”所指的份额或估值口径需另行核验,该数据未经审计、非公开披露,仅代表单一分析师模型,不应被视为事实引用。
DCF 模型的输出高度依赖现金流假设。当一家公司的自由现金流为负且资本开支预计加速时,模型对远期现金流的贴现结果会被显著压低,公允价值随之下移。105 美元这个数字,本质上是把负现金流与加速资本开支这两条事实,翻译成了估值语言。
2.自由现金流为负叠加资本开支加速,直接压制 DCF 估值中枢
把估值分歧还原到现金流层面,逻辑就变得清晰。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,截至 9 月,SpaceX 年内自由现金流约为负 350 亿美元,且资本开支预计将加速。负自由现金流意味着当期不产生可贴现的正向现金,资本开支加速意味着未来数期的现金流出可能增加。
这两条同时成立时,DCF 估值中枢会被双向压制:分子端的可分配现金流减少,分母端的风险溢价可能上升。因此,即便营收增速达到 161%、人工智能业务转为经营盈利、Starlink 利润率显著改善,这些损益表层面的亮点在该模型框架下仍不足以抵消现金流与资本开支对估值的压制。
3.财报质量与估值定价的错位,是本次三家财报最值得记录的差异
把三家公司并排看,错位就非常明显。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,特斯拉因自由现金流意外转正获评级上调,而 SpaceX 虽营收增 161% 仍维持卖出。前者对应现金流方向转正,后者对应现金流为负。
同样的高增长,在两家公司身上得到了不同的定价结果。这提示当前市场对大盘股的定价中,现金流方向的权重可能在上升,但仅凭两家公司的对照不足以证明这是全市场趋势。财报质量与估值定价之间的错位,部分是 DCF 框架下现金流方向的直接结果,也部分反映了不同分析师对同一组事实的不同权重。
五、需要跟踪的验证信号与情景推演
1.特斯拉情景:资本开支回升后自由现金流能否维持正值
特斯拉的自由现金流转正依赖两个条件:资本开支明显偏低与短期负债上升。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,这两点是本季自由现金流意外为正的主要原因。若后续资本开支回升,当期现金流出将增加,自由现金流的正值可能承压。
因此,后续需要观察的核心信号是资本开支的节奏。若资本开支回升后自由现金流仍能维持正值,则本季的改善更可能具有结构性;若自由现金流重新转负,则本季的正值更可能被归因为阶段性因素。这一判断不构成对股价的预测,只是对评级上调依据的检验路径。
2.SpaceX 情景:资本开支加速下自由现金流缺口是否进一步扩大
SpaceX 的验证信号同样集中在资本开支上。据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,截至 9 月,SpaceX 年内自由现金流约为负 350 亿美元,且资本开支预计将加速。若资本开支如预期加速,自由现金流的缺口在短期内可能进一步扩大。
缺口走向是估值的关键。若缺口扩大,DCF 公允价值可能进一步下移,卖出评级的依据会被强化;若缺口收窄,则估值折价存在修复空间。需要强调的是,营收增 161%、人工智能业务转为经营盈利、Starlink 利润率显著改善这些亮点仍然成立,它们影响的是缺口的长期收敛速度,而不是当期现金流的方向。
六、三家对比与关键差异总结
为便于横向比较,将三家公司的核心指标整理如下(数据均转引自 Seeking Alpha 2026 年 10 月 21 日刊发的分析,SpaceX 数据未经审计、非公开披露,口径待核验):
| 公司 | 营收增速 | 调整后每股收益 | 自由现金流方向 | 评级/估值结论 |
|---|---|---|---|---|
| 特斯拉 | 不及市场预期 | 超出华尔街预期 | 意外为正 | 获评级上调 |
| Meta | 同比增长 26% 至 646 亿美元 | 7.40 美元 | 未披露 | 未提及评级变动 |
| SpaceX | 同比大增 161% | 未披露 | 年内约负 350 亿美元 | 维持卖出,DCF 公允价值约 105 美元 vs 股价 160 美元 |
三家公司本季财报的核心差异在于:特斯拉以现金流方向转正获得评级上调,Meta 以高增长与盈利质量见长,SpaceX 虽增速最快却因负现金流与资本开支加速被维持卖出。现金流方向是理解本轮评级分化的关键变量,但不宜据此断言它已成为全市场定价的唯一主导因素。
FAQ
Q1:特斯拉第三季度自由现金流为什么意外转正?
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,特斯拉第三季度自由现金流意外为正,该分析归因于资本开支明显偏低且短期负债上升;此为二手引述,未经财报原文核验。
Q2:特斯拉第三季度营收和每股收益表现如何?
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,特斯拉第三季度营收不及市场预期,但调整后每股收益超出华尔街预期,毛利率环比改善。
Q3:Meta 第三季度营收增长多少?
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,Meta 第三季度营收同比增长 26% 至 646 亿美元,广告量强劲,调整后每股收益为 7.40 美元,尽管计提了大额法律费用。
Q4:SpaceX 第三季度营收增速如何,为什么仍被维持卖出评级?
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,SpaceX 第三季度营收同比大增 161%,人工智能业务转为经营盈利,Starlink 利润率显著改善;但截至 9 月年内自由现金流约为负 350 亿美元且资本开支预计加速,该分析师维持卖出评级,更新后的 DCF 公允价值约 105 美元,而股价为 160 美元。这是单一分析师的模型结论,非市场共识;SpaceX 未上市,数据未经审计、非公开披露,口径待核验。
Q5:SpaceX 年内自由现金流是多少?
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,截至 9 月,SpaceX 年内自由现金流约为负 350 亿美元,且资本开支预计将加速。SpaceX 未上市,该数据未经审计、非公开披露,口径与审计状态待核验。
Q6:特斯拉、Meta 与 SpaceX 本季财报的核心差异是什么?
核心差异在现金流方向:特斯拉自由现金流意外转正并获评级上调,Meta 营收增 26% 且盈利质量稳健,SpaceX 营收增 161% 但年内自由现金流约负 350 亿美元且资本开支预计加速,故被维持卖出评级。
参考来源
- https://seekingalpha.com/article/4956076-tesla-q3-baby-steps-forward-rating-upgrade?source=feed_all_articles
- https://seekingalpha.com/article/4956073-meta-the-best-megacap-to-own?source=feed_all_articles
- https://seekingalpha.com/article/4956058-spacexs-earnings-were-outstanding-but-its-still-a-sell?source=feed_all_articles
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
特斯拉第三季度自由现金流为什么意外转正? ▼
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,特斯拉第三季度自由现金流意外为正,该分析归因于资本开支明显偏低且短期负债上升;此为二手引述,未经财报原文核验。
特斯拉第三季度营收和每股收益表现如何? ▼
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,特斯拉第三季度营收不及市场预期,但调整后每股收益超出华尔街预期,毛利率环比改善。
Meta 第三季度营收增长多少? ▼
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,Meta 第三季度营收同比增长 26% 至 646 亿美元,广告量强劲,调整后每股收益为 7.40 美元,尽管计提了大额法律费用。
SpaceX 第三季度营收增速如何,为什么仍被维持卖出评级? ▼
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,SpaceX 第三季度营收同比大增 161%,人工智能业务转为经营盈利,Starlink 利润率显著改善;但截至 9 月年内自由现金流约为负 350 亿美元且资本开支预计加速,该分析师维持卖出评级,更新后的 DCF 公允价值约 105 美元,而股价为 160 美元。这是单一分析师的模型结论,非市场共识。
SpaceX 年内自由现金流是多少? ▼
据 Seeking Alpha 于 2026 年 10 月 21 日刊发的分析,截至 9 月,SpaceX 年内自由现金流约为负 350 亿美元,且资本开支预计将加速。SpaceX 未上市,该数据口径与审计状态待核验。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册