MSX 美股每日观察:高露洁、GPIX 与 Meta:高露洁毛利率创 61.5% 新高但市盈率高于十年均值,Meta 的 Muse AI 缓解 AI 资本开支担忧
高露洁毛利率创61.5%纪录,但调整后市盈率约26倍高于十年均值24倍;GPIX期权覆盖约35%换取价格弹性;Meta的Muse AI缓解资本开支担忧,负自由现金流仍是约束。
文章引用摘要
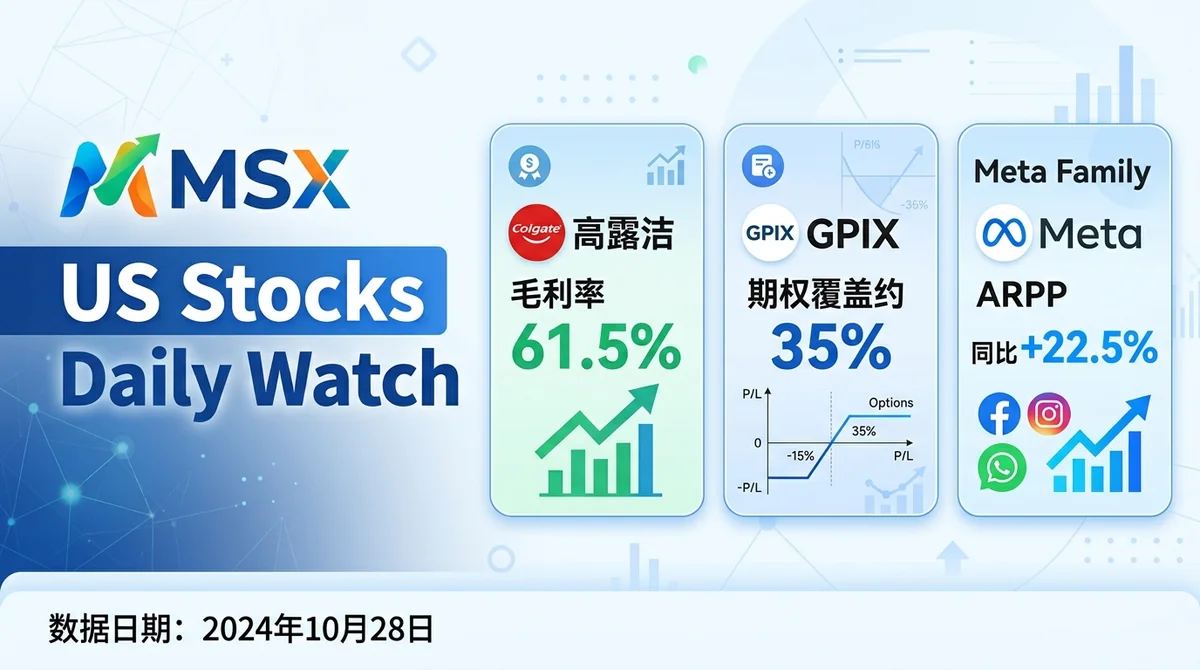
据 Seeking Alpha 2026 年 10 月 22 日分析,高露洁毛利率为 61.5%,调整后市盈率约 26 倍高于十年均值 24 倍,股息率低于长期常态,该分析称其单日跑赢纳斯达克约 7 个百分点。 据 Seeking Alpha 同日对比分析,GPIX 期权覆盖比例约 35%、低于 SPYI,价格升值表现更优;两者均通过资本返还实现税收效率,但都不提供下行保护。 据 Seeking Alpha 同日分析,Meta 第三季度 Family ARPP 同比增长 22.5%,广告价格加速上涨而用户增长放缓;Muse AI 采用强劲支撑“强力买入”重申,但资本开支高企与负自由现金流仍是硬约束。
美股观察:高露洁、GPIX 与 Meta——高露洁毛利率创 61.5% 纪录但市盈率高于十年均值,Meta 的 Muse AI 缓解 AI 资本开支担忧
MSX 研究院 特邀专栏作者 @MSX_CN 2026 年 10 月
同一天里,一家牙膏公司的毛利率被分析文章描述为创下 61.5% 的纪录,一只期权收益型 ETF 用更低的覆盖比例换取净值弹性,一家大型科技公司用 AI 产品采用数据回应资本开支质疑。以下内容均来自 Seeking Alpha 于 2026 年 10 月 22 日发布的三篇分析文章(见文末链接),属于第三方作者观点,并非公司官方披露;本文对其做转述与解读,不构成对相关数字的独立核实。
AI 总结
核心观点:据 Seeking Alpha 分析,高露洁的创纪录毛利率与高于十年均值的市盈率同时出现,GPIX 以约 35% 的期权覆盖比例换取更强的价格升值弹性,Meta 的 Muse AI 采用情况被认为缓解了 AI 资本开支担忧。三条线索被原作者归入同一框架:资金正在为“确定性”重新定价。这一框架属于原作者与本编辑的解读,不是可直接验证的事实。
关键要素:
- 据 Seeking Alpha 2026 年 10 月 22 日分析,高露洁-棕榄(CL)毛利率达到 61.5%,该分析称其为创纪录水平,并称基本面已恢复销量增长、受益于新兴市场。
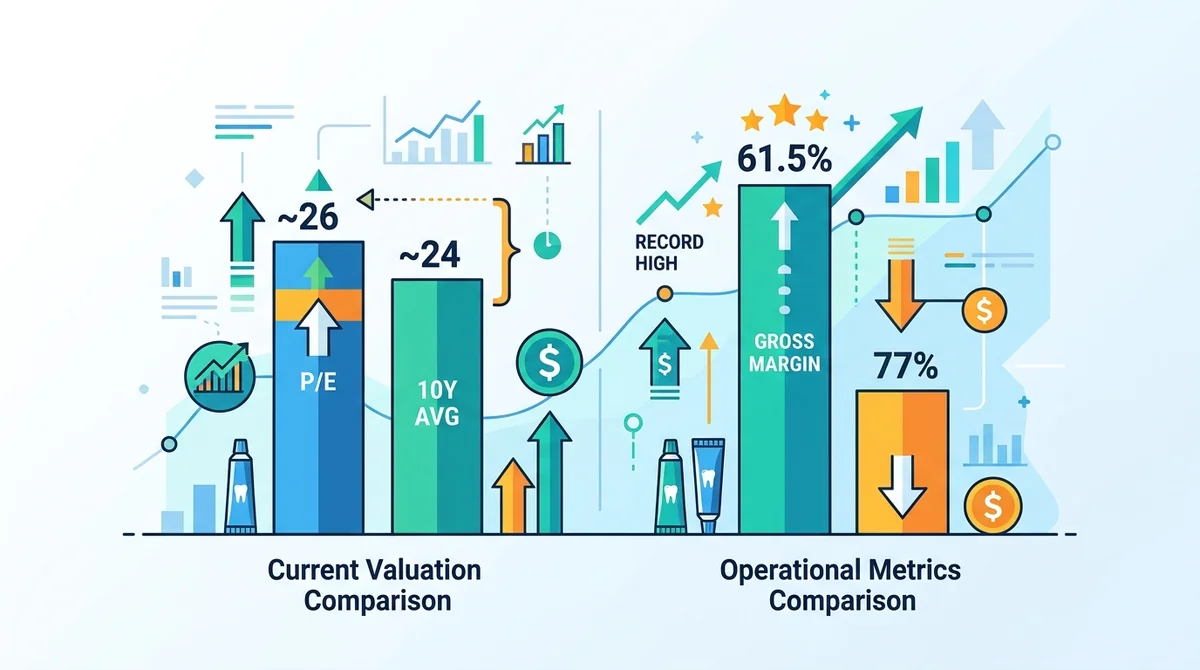
- 同一分析称,高露洁调整后市盈率约 26 倍,高于其 10 年平均值 24 倍,股息率低于长期常态水平。
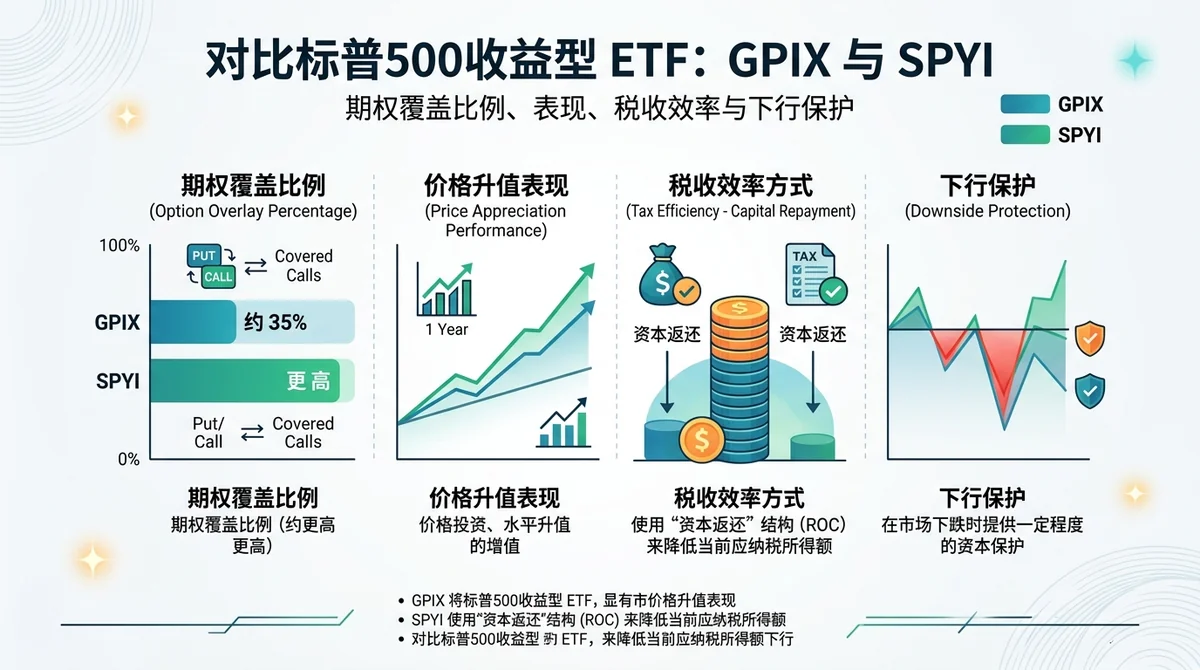
- 据 Seeking Alpha 同日对比分析,Goldman Sachs S&P 500 Premium Income ETF(GPIX)的期权覆盖比例约为 35%,低于 SPYI,并在价格升值上表现更优。
- 该分析称,GPIX 与 SPYI 均通过资本返还(return of capital)实现税收效率,但两者都不提供下行保护。
- 据 Seeking Alpha 同日分析,Meta Platforms 第三季度 Family ARPP(每用户平均收入)同比增长 22.5%,广告价格加速上涨,但用户增长放缓。
- 同一分析称,Meta 因 Muse AI 采用强劲及股价近期下跌后估值具吸引力,被重申为“强力买入”评级;同时指出资本开支高企和自由现金流为负引发担忧。
一、高露洁毛利率创 61.5% 纪录,基本面修复与估值溢价同时成立
1. 高露洁毛利率升至 61.5%,销量增长与新兴市场构成双重支撑
据 Seeking Alpha 2026 年 10 月 22 日发布的分析,高露洁-棕榄(CL)毛利率达到 61.5%,该分析称其为创纪录水平,并称公司基本面已恢复销量增长,同时受益于新兴市场。需要说明的是,61.5% 与“创纪录”均为该第三方分析的表述,本文未对照公司财报或官方公告独立核实。
对必需消费品公司而言,毛利率扩张通常来自产品结构升级、供应链效率改善与区域组合优化。若该分析所述的销量增长与新兴市场敞口成立,则 61.5% 的毛利率具备一定的可持续性叙事;但“毛利率高”与“毛利率可持续”是两个不同命题,后者需要后续季度数据验证。
2. 调整后市盈率约 26 倍高于十年均值 24 倍,股息率低于长期常态水平
与毛利率形成对照的是估值端。同一分析称,高露洁当前调整后市盈率约 26 倍,高于其 10 年平均值 24 倍;同时股息率低于长期常态水平。这两个信号放在一起,呈现的是“防御性资产被重新定价”的图景:股价上涨快于盈利增长时市盈率被动抬升,股价上涨快于股息上调时股息率被动压缩。
对以股息和稳定性为核心诉求的投资者来说,这是一个需要正视的变化:同样的资金换回的现金回报比例变少了。换言之,26 倍市盈率所支付的溢价,买的不再是“高股息”,而是“盈利质量与销量修复的确定性”。这一区分很重要——后续估值能否守住,取决于销量与新兴市场增长能否持续兑现,而非仅取决于利率或股息偏好。
3. 单日跑赢纳斯达克 7 个百分点后,防御性资产的定价逻辑需要重新审视
据同一分析,高露洁在单个交易日跑赢纳斯达克约 7 个百分点。对一只低 beta 的必需消费品股票而言,这样的单日相对表现并不常见,可能反映资金在特定交易日对确定性现金流的偏好升温。但需注意:单日相对表现是单点数据,不能直接外推为趋势或资金结构性转向;也可能与当日指数成分、个股特定消息或流动性因素有关。
把三条信息串起来:高露洁当前被描述为同时具备“基本面修复”(销量增长、新兴市场、61.5% 毛利率)与“估值溢价”(26 倍市盈率高于十年均值 24 倍、股息率低于常态)。两者并不矛盾,但对后续走势提出不同要求——基本面修复需持续兑现才能支撑估值溢价;若销量或新兴市场增长放缓,估值向十年均值回归的压力就会显现。
二、GPIX 以约 35% 的期权覆盖比例换取更强的价格升值弹性
1. GPIX 期权覆盖比例约 35%,低于 SPYI,价格升值表现更优
据 Seeking Alpha 2026 年 10 月 22 日发布的对比分析,Goldman Sachs S&P 500 Premium Income ETF(GPIX)的期权覆盖比例约为 35%,低于 SPYI,并在价格升值上表现更优。机制并不复杂:覆盖比例越低,组合中被期权策略“封顶”的部分越少,净值对标的指数上涨的参与度越高。
这意味着 GPIX 与 SPYI 并非同类产品的不同品牌版本,而是两种取舍:更高覆盖比例通常意味着更厚实的权利金收入与更可观的现金流分配;更低覆盖比例则意味着牺牲一部分当期收入,换取净值向上的弹性。GPIX 约 35% 的覆盖比例,本质上是在“现金流厚度”与“净值弹性”之间选择了后者。需注意,“价格升值表现更优”是特定观察期内的相对结果,不应外推为未来必然持续。
2. 资本返还带来税收效率,但两只 ETF 都不提供下行保护
两只 ETF 在分配结构上有一个共同点:据该分析,GPIX 与 SPYI 均通过资本返还(return of capital)实现税收效率。资本返还在会计处理上使部分分配不被计为当期应税收入,对高税率账户投资者具有实际意义。但这里存在一个容易被混淆的边界:税收效率不等于收益能力,更不等于风险保护。
该分析明确指出,两者都不提供下行保护。这一点值得反复强调,因为收益型 ETF 的产品名称与分配率容易给人“稳健”的错觉。期权策略卖出的是波动率、收取的是权利金,并不构成对标的下跌的保险;当市场持续回撤时,两只 ETF 的净值同样会承受损失。此外,资本返还也可能包含本金返还成分,长期分配率并非承诺收益。
3. 收益型 ETF 的选择题:要现金流厚度还是要净值弹性
把 GPIX 与 SPYI 的差异抽象出来,投资者面对的是一道关于波动率定价的选择题:若判断标的指数温和上行,较低的期权覆盖比例(如 GPIX 约 35%)可能带来更好的总回报,因为净值升值空间更大;若判断市场以震荡为主、更看重当期现金流,较高覆盖比例可能更符合需求。
这道题没有标准答案,但要求投资者明确自己的目标函数。GPIX 约 35% 的覆盖比例、相对更优的价格升值表现与资本返还带来的税收效率,共同构成偏“成长型收益”的画像;SPYI 的相对更高覆盖则更偏“现金流型收益”。两者都不提供下行保护这一共同约束,提醒投资者在配置时仍需在组合层面另行考虑风险对冲。
三、Meta 的 Muse AI 缓解 AI 资本开支担忧,但自由现金流为负仍是硬约束
1. Family ARPP 同比增长 22.5%,广告价格加速上涨而用户增长放缓
据 Seeking Alpha 2026 年 10 月 22 日的分析,Meta Platforms 第三季度 Family ARPP(每用户平均收入)同比增长 22.5%,广告价格加速上涨,但用户增长放缓。这组数据的组合含义是:增长动能正在从“用户数扩张”转向“单用户变现”。
当用户增长放缓而每用户收入加速增长时,说明平台的货币化能力在提升。对投资者而言,这种增长结构的切换具有两面性:一方面证明平台在存量用户上的变现效率仍有空间;另一方面也意味着未来增长对广告价格与广告形式的依赖度上升,用户基数扩张所能提供的缓冲在变薄。需注意,上述指标为第三方分析转述,本文未对照 Meta 官方财报核实具体口径与季度归属。
2. Muse AI 采用强劲叠加股价回落,评级被重申为“强力买入”
在 AI 叙事与财务质疑并存的背景下,Muse AI 被视为一个关键平衡项。同一分析称,Meta 因 Muse AI 采用强劲及股价近期下跌后估值具吸引力,被重申为“强力买入”评级。这里包含两个相互独立的支撑因素:产品端的采用数据,以及价格端的回调。
需要明确的是,“强力买入”是卖方/第三方分析机构的评级,属于观点而非事实;“采用强劲”同样缺少公开的量化口径(如活跃用户数、使用时长或收入贡献)。因此,Muse AI 缓解资本开支担忧这一判断,目前更接近叙事层面的解释,仍需后续财务数据验证。
3. 资本开支高企与负自由现金流构成 AI 叙事的另一面
同一分析也明确指出了担忧:资本开支高企和自由现金流为负。这是 AI 投入期的直接财务代价,也是“强力买入”评级必须面对的硬约束。自由现金流为负意味着,即便运营端变现效率在提升,AI 相关投入仍在净消耗现金,财务消化期尚未走完。
把 Family ARPP 同比增长 22.5% 与负自由现金流放在一起看,Meta 当前的状态可以概括为“变现效率提升与现金消耗并存”。这并不否定 AI 投入的合理性,但改变了估值锚:当自由现金流为负时,传统自由现金流折现框架会暂时失效,市场不得不转向以变现效率、采用数据与未来现金流修复路径作为定价依据。需补充的是,大型科技公司资本开支的会计与折旧周期较长,单季或短期负自由现金流不必然等同于长期价值损毁,但同样不能据此推断投入必然获得回报。
四、三条主线共同指向同一件事:市场正在为“确定性”重新定价
1. 防御性现金流与高估值并存,说明溢价买的是确定性而非增速
高露洁的案例最能说明这一点:据分析,61.5% 的毛利率与 26 倍市盈率(高于十年均值 24 倍)同时出现,股息率还低于长期常态。若市场买的是增速,一家必需消费品公司不应获得高于自身十年均值的估值;若市场买的是股息,股息率低于常态就与逻辑相悖。一种自洽的解释是:资金愿意为“稳定的现金流与已验证的销量修复”支付溢价。
但这种解释的脆弱性在于,它高度依赖基本面持续兑现。销量增长与新兴市场敞口若能在后续季度延续,26 倍市盈率就有支撑;若出现放缓,估值向十年均值回归的压力就会显现。防御性资产的估值容忍度是否上升,仍需更多样本验证,单一公司单日表现不足以支撑行业级结论。
2. 收益型 ETF 的取舍本质是对波动率定价的分歧
GPIX 与 SPYI 的覆盖比例差异(GPIX 约 35%,低于 SPYI),表面上是产品设计不同,本质上是投资者对波动率与净值弹性的不同定价。选择更低覆盖比例,意味着认为上行参与度的价值高于当期现金流厚度;选择更高覆盖比例,则意味着更看重分配的稳定性。
这一分歧在当前环境下具有额外意义:当市场同时存在防御性资产的估值溢价与 AI 投入期的现金流不确定性时,波动率本身成为一种需要被定价的资源。两只 ETF 都不提供下行保护这一共同点,恰恰提醒投资者:收益型产品的选择不能替代组合层面的风险管理。
3. AI 投入期的估值锚从利润转向变现效率与现金流路径
Meta 的案例展示了 AI 周期中估值锚的迁移:Family ARPP 同比增长 22.5%、广告价格加速上涨,说明变现效率仍在提升;Muse AI 采用强劲,说明产品端有落地迹象;但资本开支高企与自由现金流为负,说明财务端尚未完成消化。三者并存的结果是,市场难以用单一利润指标为 Meta 定价。
估值锚因此转向两个维度:变现效率(如 Family ARPP 增长)与现金流修复路径(资本开支何时转化为正向自由现金流)。Muse AI 缓解了资本开支担忧,但缓解不等于解决——负自由现金流仍是硬约束,后续财务验证期尚未结束。
4. 三类资产在同一天被讨论,指向同一套确定性偏好
必需消费品(高露洁)、期权收益型 ETF(GPIX 与 SPYI)、大型科技(Meta),三类资产风险收益特征差异极大,却在同一天的分析中被并列讨论。它们的共同点不在行业或资产类别,而在定价逻辑的解读:市场正在用不同工具为“确定性”重新定价。这一概括属于编辑解读,而非可验证的市场事实。
高露洁的确定性来自销量与新兴市场支撑的毛利率;GPIX 的确定性来自约 35% 覆盖比例下更清晰的上行参与规则;Meta 的确定性则来自 Muse AI 采用数据所支撑的变现效率叙事。三种确定性的质量不同、验证周期不同,但它们共同构成了当前美股结构的一种观察角度。
写在最后
必需消费品的创纪录毛利率与高于均值的市盈率同时出现,说明防御性资产的估值容忍度可能在上升。高露洁 61.5% 的毛利率是分析所描述的基本面修复证据,26 倍市盈率相对十年均值 24 倍的溢价则是市场愿意为这种修复付费的证据,而低于长期常态的股息率提醒我们,这份溢价买的是确定性,不是收益。
收益型 ETF 的覆盖比例差异提醒投资者,税收效率与下行保护是两件不同的事。GPIX 约 35% 的覆盖比例带来了相对更优的价格升值表现,GPIX 与 SPYI 也都通过资本返还实现税收效率,但两者都不提供下行保护——收益型产品的选择,终究要回到投资者自身对波动率与现金流的偏好。
Meta 的 Muse AI 缓解了资本开支担忧,但负自由现金流意味着 AI 投入的财务验证期尚未结束。Family ARPP 同比增长 22.5% 与广告价格加速上涨证明了变现效率,Muse AI 采用强劲与股价回落共同支撑了“强力买入”的重申,但资本开支高企与自由现金流为负仍是必须跨越的硬约束。
后续观察重点可落在三处:高露洁销量与新兴市场增长的可持续性,这决定了 26 倍市盈率相对十年均值的溢价能否守住;GPIX 相对 SPYI 的价格升值差距,这检验了低覆盖比例策略在不同市场环境下的实际效果;以及 Meta 资本开支与自由现金流的修复节奏,这决定了 AI 叙事何时从“缓解担忧”走向“财务兑现”。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。文中具体数字与评级均转述自第三方分析,未独立核实。
投资 AI RWA
参考来源
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
高露洁的毛利率和估值处于什么水平? ▼
据 Seeking Alpha 2026 年 10 月 22 日的分析,高露洁-棕榄毛利率为 61.5%(该分析称为创纪录水平),基本面已恢复销量增长并受益于新兴市场;调整后市盈率约 26 倍,高于其 10 年平均值 24 倍,股息率低于长期常态水平。上述数字为第三方分析转述,未对照公司财报独立核实。
GPIX 和 SPYI 的核心区别是什么? ▼
核心区别在期权覆盖比例:GPIX 约 35%,低于 SPYI,因此在价格升值上表现更优;两者均通过资本返还实现税收效率,但都不提供下行保护。价格升值优势是特定观察期的相对结果,不代表未来必然持续。
Meta 的 Muse AI 为什么被认为缓解了 AI 资本开支担忧? ▼
据 Seeking Alpha 分析,Meta 因 Muse AI 采用强劲及股价近期下跌后估值具吸引力,被重申为“强力买入”评级。该采用数据被用来回应“AI 投入能否转化为产品使用与商业价值”的疑问,但分析同时指出资本开支高企和自由现金流为负仍是担忧所在,且“采用强劲”缺少公开量化口径。
Meta 第三季度 Family ARPP 增长情况如何? ▼
据 Seeking Alpha 分析,Meta Platforms 第三季度 Family ARPP 同比增长 22.5%,广告价格加速上涨,但用户增长放缓,增长动能从用户数扩张转向单用户变现。该数据为第三方转述,未对照官方财报核实。
高露洁单日跑赢纳斯达克多少? ▼
据 Seeking Alpha 2026 年 10 月 22 日的分析,高露洁在单个交易日跑赢纳斯达克约 7 个百分点。这是单日相对表现,不能直接外推为趋势。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册