MSX 美股每日观察:Meta 财报前瞻:广告增长强劲但自由现金流承压,AI 通胀或迫使美联储 2027 年前加息
MSX 美股每日观察:Meta 将于 2026 年 10 月 21 日发布财报,广告增长强劲但自由现金流预计偏薄;有观点认为 AI 热潮或推升通胀、美联储 2027 年前加息;F.N.B. 净息差 3.25%、不良贷款率 0.31%。
文章引用摘要
据 Seeking Alpha 2026 年 10 月 16 日分析,Meta 将于 2026 年 10 月 21 日发布财报,广告业务预计增长强劲,但大额投资支出使自由现金流预计偏薄。 有观点认为 AI 热潮正推动通胀持续,可能迫使美联储在 2027 年前加息;加息初期或挤压小盘股、消费者和房地产,资产负债表稳健的 AI 巨头相对抗压。 据 Seeking Alpha 分析,F.N.B. Corporation 净息差升至 3.25%,净利息收入增至 3.44 亿美元,不良贷款率仅 0.31%,市值 62.2 亿美元,未保险存款敞口低于 30%。
MSX 美股每日观察:Meta 财报前瞻:广告增长强劲但自由现金流承压,AI 通胀或迫使美联储 2027 年前加息
MSX 研究院 特邀专栏作者 @MSX_CN 2026 年 10 月
本文约 4900 字,阅读全文需要约 11 分钟
当市场还在为 AI 资本开支的规模欢呼时,真正的定价矛盾可能已经从「收入能涨多快」转向「现金流还能剩多少」——Meta 即将发布的财报,是这一转向的最新观察样本;与此同时,AI 热潮本身正被部分观点视为美联储难以驯服的通胀来源,2027 年前加息的可能性重新进入讨论视野。
AI 总结
核心观点: 当前美股的核心矛盾正在从「增长叙事」切换为「增长质量与利率路径」的双重约束。据 Seeking Alpha 于 2026 年 10 月 16 日发布的分析,Meta 的广告业务预计仍将保持强劲增长,但大额投资支出使其自由现金流预计偏薄,市场关注点正从收入增速转向现金流健康度;与此同时,有观点认为 AI 热潮正推动通胀持续,可能迫使美联储维持鹰派立场并在 2027 年前加息,加息初期将挤压小盘股、消费者和房地产,而资产负债表稳健的 AI 巨头相对免疫;F.N.B. Corporation 以 3.25% 的净息差、0.31% 的不良贷款率和低于账面价值的股价,提供了一个观察利率环境传导至区域性银行的微观样本。
关键要素(以下均为第三方分析观点或引用数据,非已披露的实际财报数据):
- 据 Seeking Alpha 分析,Meta Platforms(META)将于下周三(2026 年 10 月 21 日)发布最新财报。
- 分析指出 Meta 本次财报预计业务增长强劲,但因大额投资支出,自由现金流预计偏薄。
- 有观点认为 AI 热潮正推动通胀持续,可能迫使美联储维持鹰派立场并在 2027 年前加息。
- 分析认为美联储加息初期将挤压小盘股、消费者和房地产,而微软(MSFT)和谷歌(GOOGL)等 AI 巨头因资产负债表稳健而基本不受影响。
- 据 Seeking Alpha 分析,F.N.B. Corporation(FNB)净息差升至 3.25%,净利息收入增至 3.44 亿美元,不良贷款率仅 0.31%。
- 同一分析指出,F.N.B. Corporation 当前市值 62.2 亿美元,存款水平稳定,未保险存款敞口低于 30%,股价低于账面价值及同业估值倍数。
一、Meta 下周三发布财报:广告业务增长强劲,但大额投资支出令自由现金流承压
1.Meta Platforms 定于 2026 年 10 月 21 日发布最新财报,市场关注度升温
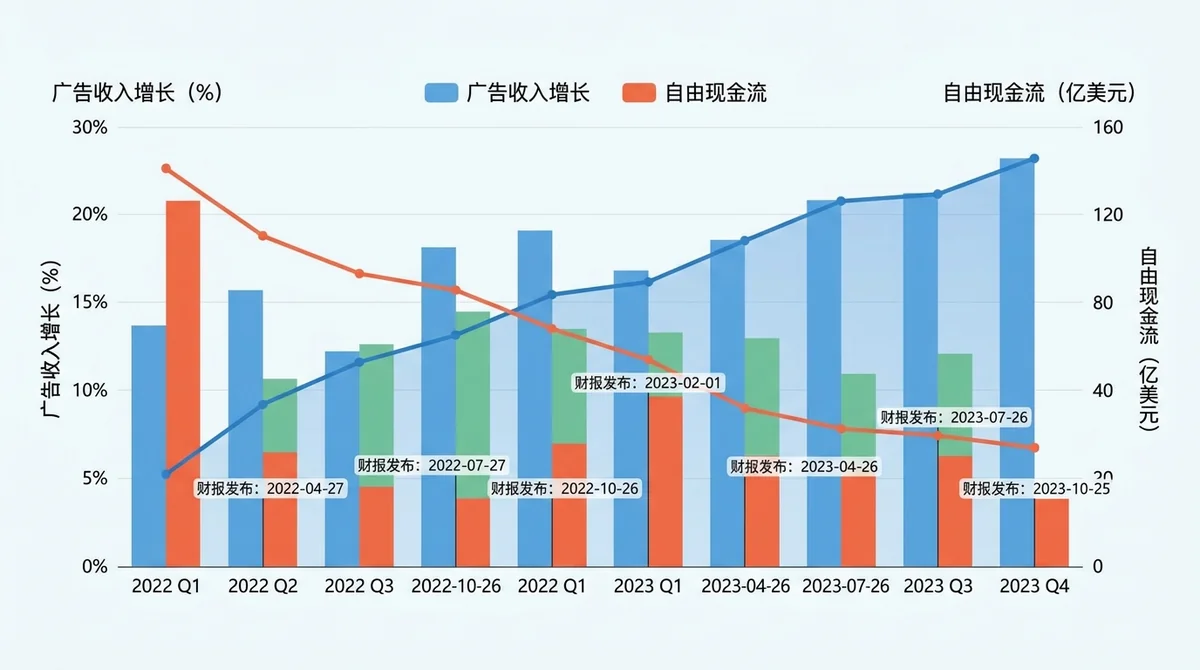
据 Seeking Alpha 于 2026 年 10 月 16 日发布的分析内容,Meta Platforms(META)将于下周三,即 2026 年 10 月 21 日,发布最新财报。这一时间点落在美股三季度财报季的密集窗口内,市场对这份财报的关注度有所升温,原因可能不在于收入端,而在于利润与现金流端的结构性变化。
从信息节奏看,围绕 Meta 的预期讨论在财报发布前一周就已经展开,讨论焦点集中在「业务增长是否延续」与「支出是否继续扩张」这两条主线的交叉点上。对于一只长期被当作广告周期代理指标的权重股而言,这种关注点的迁移本身值得记录:过去几个季度,市场对 Meta 的提问多围绕广告加载率、Reels 变现效率与用户时长;而这一次,提问的重心明显偏向了自由现金流。
2.分析预计本次财报业务增长强劲,广告收入仍是核心支撑
同一来源的分析指出,Meta 本次财报预计业务增长强劲,广告收入仍是核心支撑。这一判断的逻辑基础在于,Meta 的收入结构对广告的依赖度依然很高,而广告业务的景气度与宏观需求、电商投放节奏以及短视频形态的变现效率高度相关。在分析框架中,「业务增长强劲」是一个相对判断,它意味着收入端大概率不会成为本次财报的负面变量。
需要强调的是,这是分析师的预期判断,而非已披露的实际数据。在财报正式发布之前,任何关于收入增速的具体数字都属于推测范畴。可以明确的是,从已公开的分析口径看,广告业务被定位为本次财报的「稳定器」,而非「变量来源」。
3.大额投资支出压制自由现金流,成为本次财报的核心矛盾
真正构成张力的,是支出端。分析明确指出,由于大额投资支出,Meta 的自由现金流预计偏薄。这意味着本次财报的核心矛盾可能并不在收入,而在于「强劲增长」与「现金流承压」之间的落差:当一家公司的收入仍在增长,但可供自由支配的现金却在收缩,市场对它的估值框架就可能发生迁移——从看营收增速的倍数法,转向看现金流折现的久期法。
为什么这一点重要?因为自由现金流是回购、分红、债务偿还与再投资的共同来源。当自由现金流偏薄时,公司在资本配置上的弹性会下降,而资本配置弹性恰恰是过去几年支撑大型科技股估值溢价的关键支柱之一。若这一支柱在多个季度内持续弱化,市场可能会重新评估「增长质量」的定价权重。
对市场的含义有两层。第一层是即期的:财报发布后,市场对 Meta 的定价反应可能更多取决于现金流口径的表述,而非收入口径的表述。第二层是结构性的:Meta 的现金流状况,为观察 AI 投资周期对科技巨头财务结构的重塑提供了一个具体切口——当投资支出成为常态而非阶段性行为时,「增长」与「现金流」之间的取舍就会成为长期议题。
二、AI 热潮正成为美联储的通胀难题,鹰派立场或延续至 2027 年前加息
1.有观点认为 AI 热潮正推动通胀持续,可能迫使美联储维持鹰派立场
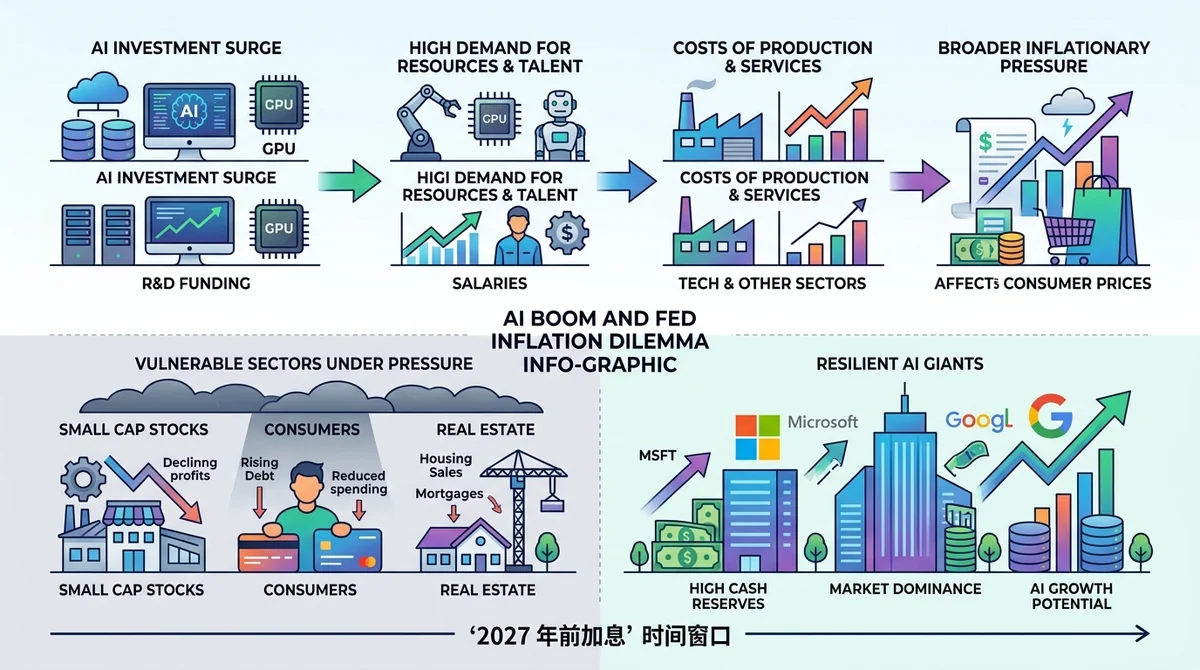
据 Seeking Alpha 于 2026 年 10 月 16 日发布的另一篇分析,有观点认为 AI 热潮正推动通胀持续,可能迫使美联储维持鹰派立场。这一判断把 AI 从「生产率叙事」重新定位为「需求侧冲击」:当资本开支、电力需求、数据中心建设与相关人才薪酬在同一时间窗口内集中释放,价格压力就可能不再只是货币现象,而带有明显的产业周期特征。
需要明确的是,这是一种观点,而非既成事实,也非美联储的官方立场。把它放在当前的政策语境中看,其意义在于提供了一个不同于「AI 提升生产率、长期压低通胀」这一主流叙事的对立面。两种叙事的差别,可能影响市场对利率路径的定价方向。
2.加息预期的时间窗口指向 2027 年前
同一分析进一步指出,AI 热潮可能迫使美联储在 2027 年前加息。这是一个具体的时间窗口判断,也是本次讨论中最具方向性的部分——它意味着在部分观点看来,政策利率的下一个方向性动作不是降息,而是加息,且这一动作可能发生在 2027 年之前。
为什么时间窗口如此关键?因为资产定价对「何时」的敏感度往往高于对「何向」的敏感度。若加息预期集中在 2027 年前,那么久期较长的资产、对再融资依赖度较高的主体,以及估值高度依赖远期现金流的板块,都可能面临贴现率假设的重新校准。这一判断目前仍属预期范畴,但它已经足以改变市场讨论的坐标系。
3.美联储加息初期将挤压小盘股、消费者和房地产,而微软与谷歌等 AI 巨头因资产负债表稳健而基本不受影响
分析认为,美联储加息初期将挤压小盘股、消费者和房地产,而微软(MSFT)和谷歌(GOOGL)等 AI 巨头因资产负债表稳健而基本不受影响。这一分层判断是本次分析中最具操作含义的部分:同样面对利率上行,不同主体的承受能力差异极大。
小盘股的问题在于融资成本敏感度高、现金流缓冲薄,利率上行会直接压缩其再融资空间;消费者的压力体现在信贷成本,尤其是信用卡与汽车贷款等浮动或短周期负债;房地产则同时受按揭利率与估值折现率双重影响。相比之下,微软与谷歌这类资产负债表稳健的 AI 巨头,具备以自有现金流覆盖资本开支的能力,因而在紧缩初期受到的直接冲击相对有限。
对市场的含义是,若加息预期真的升温,美股的内部相关性可能下降,指数层面的波动未必能反映板块层面的剧烈分化。换句话说,「买指数」与「买结构」在这一环境下的结果可能截然不同。
三、F.N.B. Corporation 基本面稳健:净息差升至 3.25%,不良贷款率仅 0.31%
1.F.N.B. 净息差升至 3.25%,净利息收入增至 3.44 亿美元
据 Seeking Alpha 于 2026 年 10 月 16 日发布的分析,F.N.B. Corporation(FNB)净息差升至 3.25%,净利息收入增至 3.44 亿美元。净息差是衡量银行盈利能力最直接的指标之一,它反映的是生息资产收益率与计息负债成本率之间的差额。在利率环境存在不确定性的阶段,净息差走阔通常意味着银行在资产负债两端的定价能力相对均衡。
净利息收入增至 3.44 亿美元,则从绝对规模上印证了这一趋势。对于一家区域性银行而言,净利息收入是收入结构的主体,其增长质量直接决定了盈利的可持续性。需要说明的是,这些是分析中引用的经营数据,本文未独立核验其对应报告期与统计口径。
2.不良贷款率仅 0.31%,资产质量保持良好
同一分析指出,F.N.B. 的不良贷款率仅 0.31%。这一水平在银行业中属于相当低的区间,意味着资产端的信用风险敞口有限。资产质量与净息差共同构成了银行基本面的两根支柱:前者决定「会不会亏」,后者决定「能赚多少」。
为什么这一数据在当前语境下尤其值得关注?因为若利率上行、消费者与房地产承压的判断成立,银行业的资产质量将是最先受到检验的环节。F.N.B. 当前 0.31% 的不良贷款率,提供了一个对照基准——它说明至少在数据截止时点,该行的资产端尚未显现出明显的压力迹象。
3.当前市值 62.2 亿美元,存款稳定、未保险存款敞口低于 30%,股价低于账面价值及同业估值倍数
分析还指出,F.N.B. Corporation 当前市值 62.2 亿美元,存款水平稳定,未保险存款敞口低于 30%,股价低于账面价值及同业估值倍数。这三点信息组合在一起,构成了一个关于「稳健」与「折价」并存的图景。
存款稳定与未保险存款敞口低于 30%,指向的是负债端的韧性。未保险存款占比是衡量银行在压力情境下存款流失风险的重要维度,低于 30% 意味着该行对这一相对不稳定的资金来源依赖度有限。而股价低于账面价值及同业估值倍数,则说明市场对该行的定价存在折价——这种折价可能来自对区域性银行整体的谨慎情绪,也可能来自对增长弹性的保守预期。需要说明的是,上述估值比较的具体基准与计算口径来源于第三方分析,本文未独立复核。
对市场的含义在于,F.N.B. 提供了一个「基本面稳健但估值折价」的样本。若利率路径的讨论继续偏向鹰派,这类资产的表现将取决于折价收敛与信用成本上升之间的赛跑。需要强调的是,折价本身不构成上涨理由,它只是描述当前定价状态的一个事实。
四、利率路径与科技财报交织:小盘股、银行股与 AI 巨头的分化逻辑
1.若加息预期升温,小盘股与利率敏感板块首当其冲
把前面三条线索放在一起看,一条分化逻辑浮现出来。若 AI 热潮推升通胀、美联储维持鹰派立场并在 2027 年前加息的判断进入主流定价,那么最先承压的将是对融资成本高度敏感的板块。分析明确指出,美联储加息初期将挤压小盘股、消费者和房地产。
这一排序并非偶然。小盘股的现金流缓冲薄、再融资频率高;消费者的信贷成本调整最快;房地产则同时承受融资成本与估值折现率的双重压力。三者共同构成了利率上行的第一传导链条。对市场而言,这意味着若加息预期升温,指数层面的平稳可能掩盖板块层面的剧烈重定价。
2.资产负债表稳健的 AI 巨头在紧缩环境中相对抗压
与第一传导链条形成对照的,是资产负债表稳健的 AI 巨头。分析认为,微软(MSFT)和谷歌(GOOGL)等 AI 巨头因资产负债表稳健而基本不受影响。这一判断的核心变量不是收入增速,而是财务结构的抗压能力——当公司能够以自有现金流覆盖资本开支时,外部融资成本的上升对其经营决策的约束就相对有限。
值得注意的是,这一分层与 Meta 的情况形成了有意思的对照。Meta 同样属于大型科技阵营,但分析指出其自由现金流预计偏薄。这意味着「大型科技」这一标签内部并非铁板一块:现金流的厚薄,可能决定了个体在紧缩环境中的相对位置。这是本次观察中值得记录的结构性细节之一。
3.区域性银行如 F.N.B. 的息差与资产质量成为观察加息冲击的微观样本
第三条线索来自区域性银行。据 Seeking Alpha 分析,F.N.B. 的净息差升至 3.25%、净利息收入增至 3.44 亿美元、不良贷款率仅 0.31%,这组数据为观察利率环境对金融体系的传导提供了一个微观参照。银行的净息差在利率上行初期往往受益于资产端重定价快于负债端,但若利率上行持续,负债成本追赶与信用成本上升可能先后到来。
因此,F.N.B. 当前的数据更像是一个「起点快照」,而非趋势结论。它告诉市场的是,在数据截止时点,该行的息差与资产质量均处于稳健区间;它没有告诉市场的是,若加息真的落地,这一稳健性能维持多久。这一不确定性,恰恰是利率路径讨论中最需要被定价的部分。
综合来看,Meta 的现金流表现、AI 巨头的资产负债表韧性、区域性银行的息差与资产质量,共同构成了同一宏观变量——利率路径——在不同资产类别上的投影。市场分化的逻辑,正沿着「融资依赖度」这条主线展开。
写在最后
Meta 财报的核心矛盾,在于广告增长与自由现金流之间的张力。这不是一次性的季度扰动,而是 AI 投资周期对科技巨头财务结构进行重塑的一个截面:当投资支出从阶段性行为变为常态,市场对「增长」的定义就可能随之改变,收入增速的权重下降,现金流健康度的权重上升。
AI 热潮与通胀之间的关联,正在成为美联储政策路径讨论中的新变量。有观点认为,这一关联可能迫使美联储维持鹰派立场并在 2027 年前加息。无论这一判断最终是否兑现,它已经改变了市场讨论的坐标系——降息不再是唯一的默认方向,加息重新回到了可能性集合之中。
F.N.B. 等区域性银行的稳健数据,为评估利率环境对金融体系的传导提供了微观参照。净息差 3.25%、不良贷款率 0.31%、未保险存款敞口低于 30%、股价低于账面价值,这组数字的组合说明:在宏观不确定性上升的阶段,基本面与估值之间可能出现持续的错位。
把三条线索合在一起,当前美股的关键变量可以归纳为三个词:增长质量、现金流健康度、利率路径。三者之间的相互作用,而非任何单一变量,可能才是影响未来一段时间市场分化格局的核心力量。
风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。本文涉及的具体数据与判断均来自第三方分析引用,未经独立核验,请以公司公告与官方数据为准。
投资 AI RWA 金融
参考来源
- https://seekingalpha.com/article/4954901-meta-what-you-need-to-know-before-earnings?source=feed_all_articles
- https://seekingalpha.com/article/4954900-ai-bubble-just-became-feds-inflation-problem?source=feed_all_articles
- https://seekingalpha.com/article/4954895-fnb-corporation-doesnt-need-a-downgrade-as-earnings-near?source=feed_all_articles
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
Meta 什么时候发布最新财报? ▼
据 Seeking Alpha 于 2026 年 10 月 16 日发布的分析,Meta Platforms(META)将于下周三,即 2026 年 10 月 21 日,发布最新财报。该日期来自第三方分析引用,建议以公司投资者关系公告为准。
Meta 本次财报的核心看点是什么? ▼
分析指出 Meta 本次财报预计业务增长强劲,广告收入仍是核心支撑,但因大额投资支出,自由现金流预计偏薄。核心矛盾在于广告增长与自由现金流之间的张力。需注意这是分析师预期,非已披露数据。
AI 热潮会如何影响美联储的利率路径? ▼
有观点认为 AI 热潮正推动通胀持续,可能迫使美联储维持鹰派立场并在 2027 年前加息。这是一种第三方分析观点,而非既成事实,也不代表美联储的官方立场。
如果美联储加息,哪些板块会最先承压? ▼
分析认为美联储加息初期将挤压小盘股、消费者和房地产,而微软(MSFT)和谷歌(GOOGL)等 AI 巨头因资产负债表稳健而基本不受影响。这是基于融资依赖度差异的推断,非确定结论。
F.N.B. Corporation 的基本面表现如何? ▼
据 Seeking Alpha 于 2026 年 10 月 16 日发布的分析,F.N.B. Corporation(FNB)净息差升至 3.25%,净利息收入增至 3.44 亿美元,不良贷款率仅 0.31%,当前市值 62.2 亿美元,存款水平稳定,未保险存款敞口低于 30%,股价低于账面价值及同业估值倍数。上述数据未经本文独立核验。
为什么区域性银行数据值得关注? ▼
F.N.B. 的净息差、净利息收入与不良贷款率数据,为观察利率环境对区域性银行的影响提供参考,是评估加息冲击传导路径的微观样本,但仅为数据截止时点的快照,不代表趋势结论。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册