MSX 美股每日观察:标普500技术拐点与AI封装链:Amkor获英伟达约30亿美元承诺却因指引不及预期重挫,Meta受98.9亿美元诉讼费用拖累
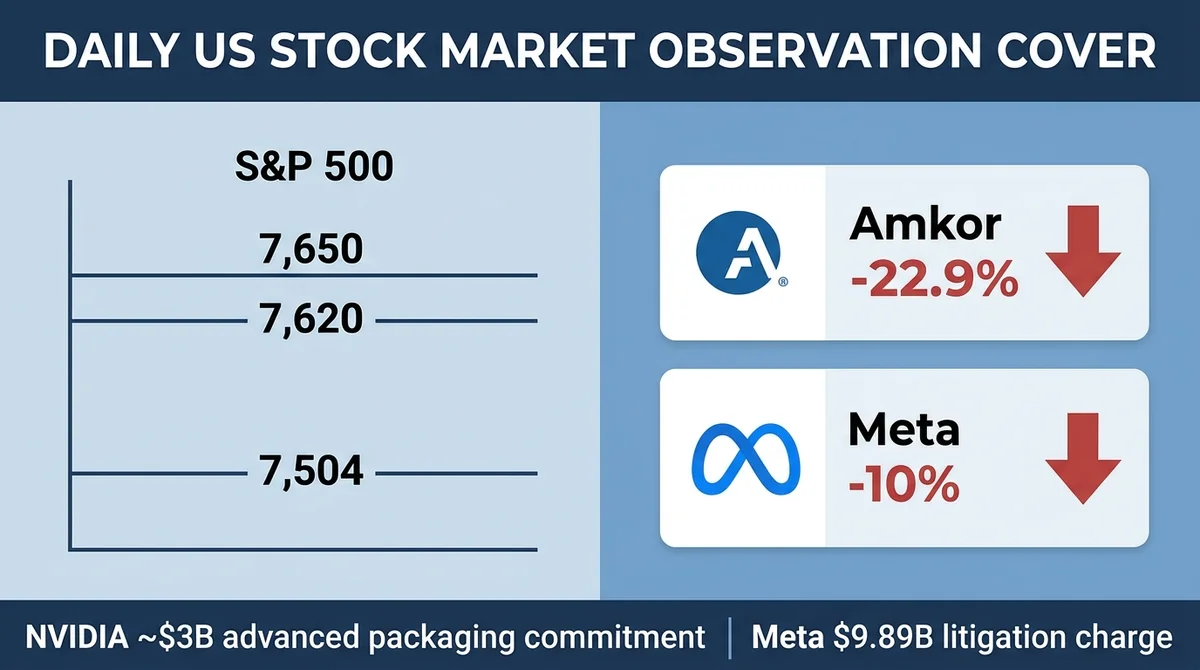
2026年10月美股观察:标普500处7,620/7,504支撑带技术拐点,周线7,650为反弹触发线;Amkor获英伟达约30亿美元封装承诺,但Q3指引低于预期、股价一度跌22.9%;Meta营业利润同比降37%,受98.9亿美元诉讼费用拖累。
文章引用摘要
据 Seeking Alpha 技术分析,标普500处于 7,620 与 7,504 支撑带之上的技术拐点,周线收于 7,650 上方可能触发 11 月反弹并瞄准接近 8,000 的新高,收于 7,600 下方则增加类似 2018 年年底下跌的风险。 据 Seeking Alpha 分析,英伟达以韩国 13 亿美元加亚利桑那 15 亿美元、合计约 30 亿美元的多年承诺锁定 Amkor 先进封装产能,其中已公布两笔合计 28 亿美元构成确认下限。 Amkor 第三季度营收指引为 19.5 亿至 20.5 亿美元,低于市场约 21.2 亿美元预期,股价次日一度下跌 22.9%,显示多年订单承诺与短期兑现节奏之间存在时间差。 Meta 第三季度营业利润同比下降 37%,主要受 98.9 亿美元诉讼费用影响,财报后股价下跌约 10%;该费用属非经常性项目,与广告业务单位经济模型需分开评估。
MSX 美股每日观察:标普500技术拐点与AI封装链:Amkor获英伟达约30亿美元承诺却因指引不及预期重挫,Meta受98.9亿美元诉讼费用拖累
MSX 研究院
特邀专栏作者
@MSX_CN
2026 年 10 月
AI 资本开支的长期方向并未动摇,但市场对它的定价方式可能正在改变:订单总量不再是唯一锚点,兑现节奏与利润质量开始被纳入估值考量。这一判断在 2026 年 10 月下旬的两份财报与一张标普500周线图上同时出现——据 Seeking Alpha 分析,英伟达以约 30 亿美元的多年承诺锁定 Amkor 的先进封装产能,Amkor 却因第三季度营收指引低于市场预期而股价单日一度重挫 22.9%;Meta 的广告与 AI 变现被描述为依然强劲,但 98.9 亿美元诉讼费用把营业利润同比拉低 37%。与此同时,标普500正站在 7,620 与 7,504 构成的技术支撑带之上,周线能否收于 7,650 上方,被视为 11 月是走向接近 8,000 的新高、还是复制 2018 年年底下跌剧本的分界。以下数字均来自上述第三方分析,具体口径以公司正式财报与公告为准。
AI 总结
核心观点:2026 年 10 月下旬的美股信号显示,AI 资本开支周期仍在延续,但市场可能正从“谁拿到订单”的叙事定价,转向“订单何时转化为利润”的兑现定价;标普500的技术拐点与个股业绩分化同时出现,意味着指数位置与个股基本面需要分开评估。
关键要素:
- 据 Seeking Alpha 技术分析,标普500指数处于技术拐点,关键支撑位为 7,620 和 7,504;若周线收于 7,650 上方,可能触发 11 月反弹并瞄准接近 8,000 的新高;若周线收于 7,600 下方,该分析认为将增加类似 2018 年年底下跌的风险。
- 据同一来源,2026 年 10 月 21 日,Amkor 宣布与英伟达达成 13 亿美元协议,在韩国扩大先进封装产能。
- 加上 7 月签署的 15 亿美元亚利桑那协议,Amkor 对英伟达的多年承诺合计约 30 亿美元,其中已公布的两笔合计 28 亿美元为确认下限。
- Amkor 第三季度营收指引为 19.5 亿至 20.5 亿美元,低于市场约 21.2 亿美元的预期,股价次日一度下跌 22.9%。
- Meta 第三季度营业利润同比下降 37%,主要受 98.9 亿美元诉讼费用影响,股价财报后下跌约 10%。
- 该分析称 Meta 广告收入保持强劲,受 AI 变现推动,每 DAP 广告收入增长显著;其 AI 产品 Muse 在不到六周内用户快速增长。上述表述为第三方描述,具体指标待公司披露核实。
一、标普500正站在技术拐点上:7,620与7,504构成多头必须守住的支撑带
1.周线7,650成为11月反弹的触发线,上方目标指向接近8,000的新高
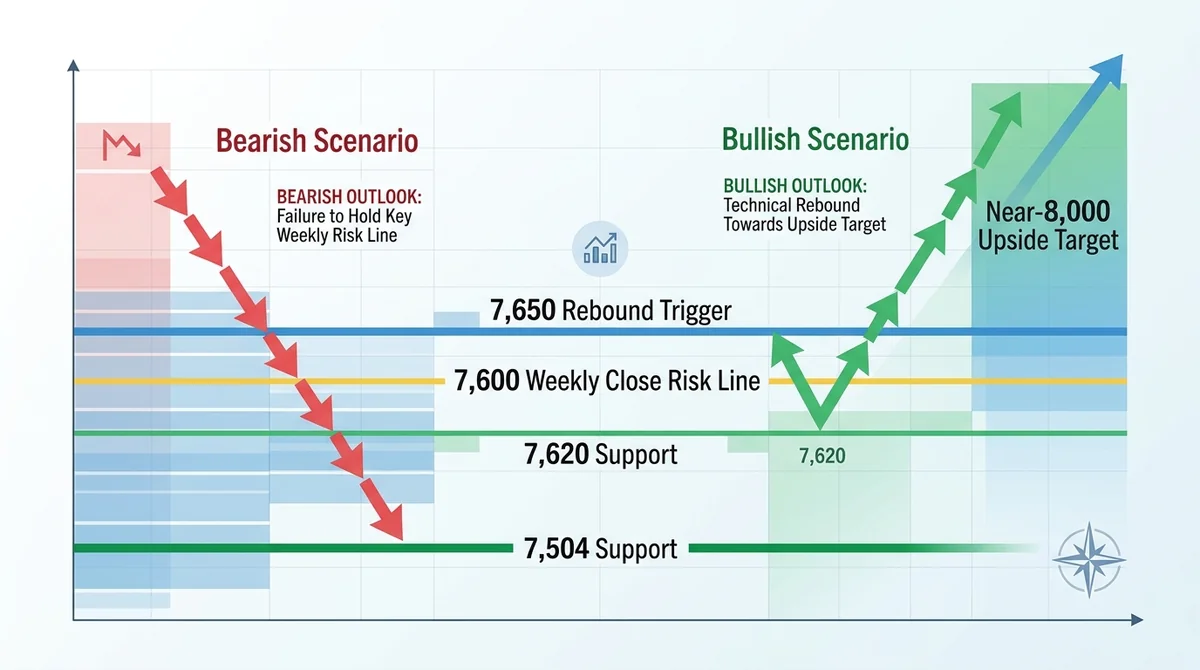
截至 2026 年 10 月下旬,标普500指数所处的位置本身就是一个分水岭。根据 Seeking Alpha 于 2026 年 10 月 25 日发布的技术分析,指数当前处于技术拐点,关键支撑位为 7,620 和 7,504,而周线能否收于 7,650 上方,是判断 11 月行情性质的第一道门槛。该分析指出,若周线收于 7,650 上方,可能触发 11 月反弹,上方目标指向接近 8,000 的新高。
这一组数字的意义不在于精确到个位数的预测,而在于它把“方向判断”转化成了“位置判断”。7,620 与 7,504 构成一条支撑带,7,650 则是反弹的触发线,两者之间的狭窄区间意味着指数尚未做出选择。对于以周线为观察周期的资金而言,在触发线未被有效突破之前,任何向上的假设都只是可能性,而非结论。
2.若周线收于7,600下方,技术格局将转向类似2018年年底的下跌风险
同一份分析给出了对称的下行情景:若标普500周线收于 7,600 下方,将构成令人担忧的技术转变,增加类似 2018 年年底下跌的风险。这一类比的价值在于,2018 年年底的下跌并非由单一基本面事件触发,而是技术破位后风险预算被动收缩所引发的连锁反应。换言之,7,600 下方不只是一个价格点位,更可能是一个改变资金行为的开关。
把上行与下行两个情景并列,可以看到当前指数位置的核心特征:多头必须守住 7,620 与 7,504 构成的支撑带,才有资格去讨论接近 8,000 的新高;一旦周线失守 7,600,讨论的重心就会从“反弹目标”切换为“下跌风险”。这种非对称的赔率结构,正是技术拐点的定义。需要说明的是,上述点位与情景均来自单一第三方技术分析,属于条件性推演,并非确定性预测。
二、Amkor拿到英伟达约30亿美元多年承诺,先进封装成为AI算力链的确定性环节
1.韩国13亿美元扩产协议叠加亚利桑那15亿美元项目,两笔合计28亿美元构成确认下限
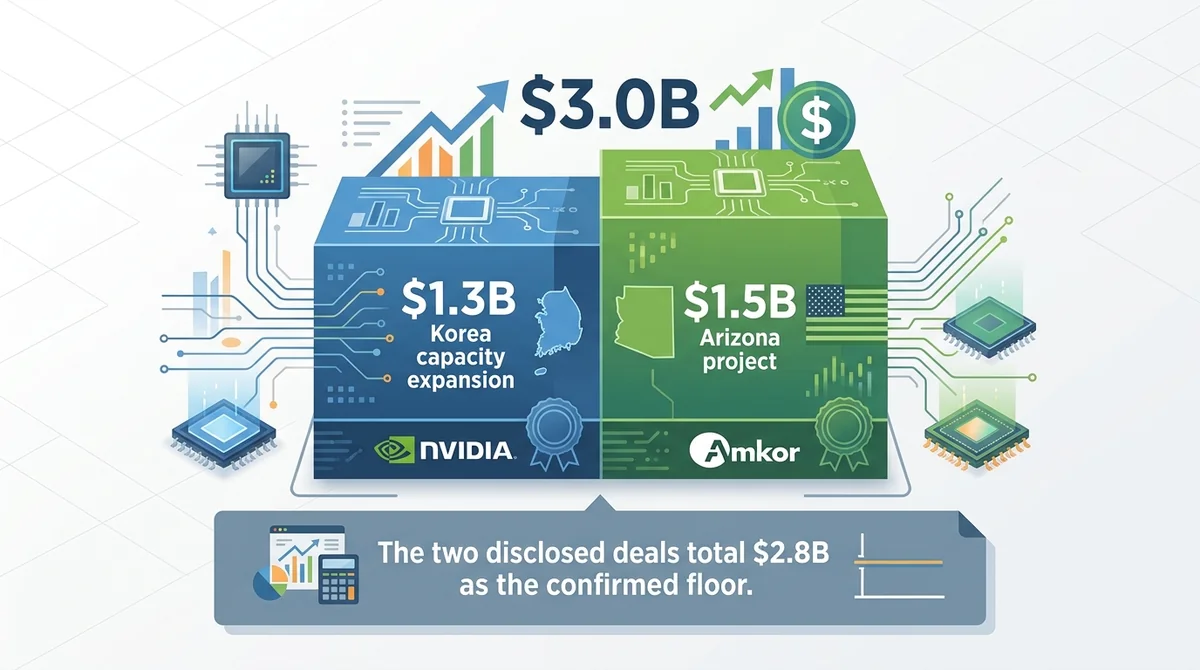
据 Seeking Alpha 分析,2026 年 10 月 21 日,Amkor 宣布与英伟达达成 13 亿美元协议,在韩国扩大先进封装产能。加上 7 月签署的 15 亿美元亚利桑那协议,Amkor 对英伟达的多年承诺合计约 30 亿美元,其中已公布的两笔合计 28 亿美元为确认下限。这组数字的层次需要分清:约 30 亿美元是多年承诺的总量口径,28 亿美元是已经公布的两笔协议之和,构成可追溯的确认下限。
从产业链位置看,这两笔协议分别落在韩国与亚利桑那,覆盖了亚洲与北美两个先进封装产能节点。对于一家封装测试企业而言,来自单一客户、跨越多个年度、跨越多个地区的产能承诺,其意义远超单笔订单——它意味着客户愿意用长期资本开支锁定产能,而不是在现货市场上逐季采购。
2.AI封装产能的资本承诺,说明算力瓶颈正从制程向封装环节外溢
英伟达以多年承诺方式锁定 Amkor 的封装产能,体现的是先进封装在 AI 供应链中的战略地位。当制程微缩的边际收益递减,芯片性能的提升越来越多地依赖封装环节的互连密度与集成能力,封装就从后道工序变成了算力释放的前置条件。英伟达愿意以约 30 亿美元的多年承诺来锁定产能,本质上是在为算力供给的确定性付费。
这也解释了为什么先进封装会成为 AI 算力链中确定性较高的环节之一:制程节点的资本开支由少数晶圆厂主导,而封装产能的扩张同样需要长周期投入,一旦客户以多年协议锁定,产能的可见度就会显著提升。对于供应链上的其他参与者而言,Amkor 的这两笔协议提供了一个观察样本——AI 资本开支正在从晶圆制造向封装、测试等后道环节外溢。
三、订单承诺与当期指引背离:Amkor第三季度指引不及预期引发股价单日一度重挫22.9%
1.19.5亿至20.5亿美元的营收指引低于市场约21.2亿美元预期
与多年承诺形成鲜明对照的,是 Amkor 对当期业绩的指引。据 Seeking Alpha 分析,公司第三季度营收指引为 19.5 亿至 20.5 亿美元,低于市场约 21.2 亿美元的预期,指引公布后股价次日一度下跌 22.9%。这是一个典型的预期差冲击:不是公司基本面出现了方向性逆转,而是当期指引与市场共识之间出现了约 0.7 亿至 1.7 亿美元的缺口,而这个缺口足以让股价在单日内蒸发超过两成市值。
需要强调的是,约 30 亿美元的多年承诺属于中长期框架,与单季营收指引处于完全不同的时间维度。多年协议锁定的是产能与合作的确定性,单季指引反映的是当下产能爬坡、客户提货节奏与产品组合的现实。两者并不矛盾,但市场在定价时显然把权重放在了后者。
2.多年产能承诺无法对冲短期业绩落差,AI封装链估值开始区分“订单叙事”与“兑现节奏”
Amkor 的案例说明,多年产能承诺无法对冲短期业绩落差。当一家公司同时拥有“约 30 亿美元多年承诺”和“第三季度指引低于预期”两个标签时,市场会选择先交易后者,因为指引是当期可验证的,而多年承诺的兑现需要跨越多个季度。这种定价顺序的切换,可能标志着 AI 供应链公司的估值逻辑正在从订单总量转向订单兑现节奏。
对 AI 封装链而言,这可能是一个分阶段的信号:第一阶段,市场为“拿到订单”支付溢价;第二阶段,市场开始追问“订单何时转化为收入与利润”。Amkor 股价单日一度下跌 22.9%,正是第二阶段定价方式的体现。若后续季度营收能够回到市场预期轨道,多年承诺的价值可能被重新计入;若兑现节奏持续低于预期,订单叙事本身也会被折价。
四、Meta营业利润同比下降37%:98.9亿美元诉讼费用与第四季度资本开支跳升同时施压
1.一次性诉讼费用令GAAP利润承压,股价财报后下跌约10%
据 Seeking Alpha 分析,Meta 第三季度营业利润同比下降 37%,主要受 98.9 亿美元诉讼费用影响,股价财报后下跌约 10%。这是一次典型的非经常性项目冲击:98.9 亿美元的诉讼费用直接计入 GAAP 利润,把营业利润同比增速拉到 -37%。对于以 GAAP 利润为估值锚的投资者而言,这一数字的冲击是即时的,股价约 10% 的跌幅就是市场对它的即时定价。
但需要把一次性费用与经营性盈利能力区分开来。诉讼费用属于非经常性项目,它改变的是当期利润表,而不是广告业务的单位经济模型。市场在财报后下跌约 10%,更多反映的是对利润表波动的本能反应,而非对 Meta 广告业务本身的否定。
2.广告收入与AI变现仍然强劲,Muse用户快速增长构成基本面另一面
与利润表冲击并行的,是基本面的另一面。据 Seeking Alpha 分析,Meta 广告收入保持强劲,受 AI 变现推动,每 DAP 广告收入增长显著;其 AI 产品 Muse 在不到六周内用户快速增长。这组描述说明,Meta 的核心现金牛业务并未因诉讼费用而受损,AI 变现甚至可能正在成为广告收入的增量来源,但相关指标的具体数值尚未在本文来源中给出,需以公司披露为准。
与此同时,该分析称 Meta 第四季度资本开支将大幅跳升。这一表述与 Amkor 的多年封装承诺在逻辑上是同源的:两者都是 AI 投入周期的一部分,区别只在于 Amkor 是承接投入的一方,Meta 是支出投入的一方。当资本开支大幅跳升与一次性诉讼费用同时出现在一份财报里,市场对 Meta 的定价就会同时包含“投入加码”与“利润承压”两个维度,这也是财报后股价下跌约 10% 的可能背景之一。
五、两条主线共同指向同一件事:AI资本开支的定价正在从总量转向兑现质量
1.Amkor的指引落差与Meta的费用与开支压力,是同一轮AI投入周期的两种呈现
把 Amkor 与 Meta 放在一起看,会发现它们描述的是同一轮 AI 投入周期的两个侧面。Amkor 拿到英伟达约 30 亿美元的多年封装承诺,代表算力供应链的产能正在被长期锁定;Meta 第四季度资本开支将大幅跳升,代表需求侧仍在加码投入。两者共同支持了 AI 资本开支周期仍在延续的判断。
但两家公司在财报后的股价反应同样值得并列:Amkor 因第三季度指引低于预期而单日一度下跌 22.9%,Meta 因 98.9 亿美元诉讼费用导致营业利润同比下降 37% 而财报后下跌约 10%。一个是订单兑现节奏的落差,一个是费用与开支的双重压力,形式不同,指向却一致——市场可能开始对投入的兑现质量定价,而不再仅仅为投入总量买单。
2.指数技术拐点叠加个股业绩分化,意味着仓位结构比方向判断更重要
标普500处于 7,620 与 7,504 支撑带之上、7,650 周线触发线之下的技术拐点,与 Amkor、Meta 的业绩分化出现在同一时间窗口。指数层面的方向判断,无法覆盖个股层面的兑现风险:即使指数最终选择向上突破,个体公司仍可能因单季指引或一次性费用而出现两位数跌幅;即使指数向下破位,拥有长期产能承诺的环节也可能保持相对韧性。
因此,当前市场环境的核心矛盾或许不是“看多还是看空”,而是“仓位结构是否匹配兑现节奏”。投资者关注点从“谁拿到订单”转向“订单何时转化为利润”,这一转变可能同时影响指数内部的结构分化与个股之间的估值差异。在技术拐点未被周线确认之前,仓位结构的重要性高于方向判断。
写在最后
标普500在 7,620 与 7,504 支撑带与 7,650 周线触发线之间,处于方向尚未确认的技术拐点。这个位置的特殊性在于,向上与向下两个情景都有明确的技术条件:周线收于 7,650 上方,可能触发 11 月反弹并瞄准接近 8,000 的新高;周线收于 7,600 下方,则增加类似 2018 年年底下跌的风险。指数本身没有给出答案,它只是把选择权交给了周线收盘。
英伟达对 Amkor 约 30 亿美元的多年封装承诺,确认了先进封装在 AI 供应链中的长期地位。韩国 13 亿美元协议与亚利桑那 15 亿美元协议合计 28 亿美元,构成可追溯的确认下限。这说明 AI 算力链的瓶颈可能正在从制程向封装外溢,封装环节的产能可见度因此提升。
但 Amkor 第三季度 19.5 亿至 20.5 亿美元的营收指引低于市场约 21.2 亿美元预期、股价次日一度下跌 22.9%,提示订单承诺与业绩兑现之间存在时间差。Meta 受 98.9 亿美元诉讼费用影响营业利润同比下降 37%,同时面临第四季度资本开支大幅跳升,则从需求侧展示了同一枚硬币的另一面。
把三条线索合在一起,AI 资本开支周期的定价重心可能正从订单总量转向兑现节奏与利润质量。长期方向未变,但定价方式已变;指数位置与个股基本面需要分开评估,这正是 2026 年 10 月下旬美股值得关注的信号。
风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
标普500当前的关键支撑位和反弹触发线分别是多少? ▼
据 Seeking Alpha 于 2026 年 10 月 25 日发布的技术分析,标普500指数处于技术拐点,关键支撑位为 7,620 和 7,504;若周线收于 7,650 上方,可能触发 11 月反弹并瞄准接近 8,000 的新高。该点位为第三方条件性推演,并非确定性预测。
Amkor与英伟达的多年封装承诺总额是多少? ▼
据 Seeking Alpha 分析,2026 年 10 月 21 日 Amkor 宣布与英伟达达成 13 亿美元协议,在韩国扩大先进封装产能;加上 7 月签署的 15 亿美元亚利桑那协议,多年承诺合计约 30 亿美元,其中已公布的两笔合计 28 亿美元为确认下限。
Amkor股价为何在公布第三季度指引后一度重挫22.9%? ▼
据 Seeking Alpha 分析,Amkor 第三季度营收指引为 19.5 亿至 20.5 亿美元,低于市场约 21.2 亿美元的预期,指引公布后股价次日一度下跌 22.9%。具体跌幅与预期数据以公司公告及市场数据为准。
Meta第三季度营业利润同比下降37%的原因是什么? ▼
据 Seeking Alpha 分析,Meta 第三季度营业利润同比下降 37%,主要受 98.9 亿美元诉讼费用影响,股价财报后下跌约 10%。该费用属非经常性项目,具体金额以公司财报为准。
Meta的广告业务和AI产品Muse表现如何? ▼
据 Seeking Alpha 描述,Meta 广告收入保持强劲,受 AI 变现推动,每 DAP 广告收入增长显著;其 AI 产品 Muse 在不到六周内用户快速增长。上述为第三方定性描述,具体指标数值待公司披露核实。
标普500周线收于7,600下方会带来什么风险? ▼
该分析指出,若标普500周线收于 7,600 下方,将构成令人担忧的技术转变,增加类似 2018 年年底下跌的风险。这属于条件性情景推演,不代表必然结果。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册