MSX 美股每日观察:Alphabet 估值重估:17.33 倍市盈率与 0.91 倍 PEG 下的云业务供给瓶颈,分析师上调至 Strong Buy 并给出 418.80 美元目标价
Seeking Alpha 作者称 Alphabet 三季报后抛售使 GOOG 市盈率降至 17.33 倍、三年 PEG 0.91 倍,并上调至 Strong Buy、给出 418.80 美元目标价。本文拆解其口径与验证变量。
文章引用摘要
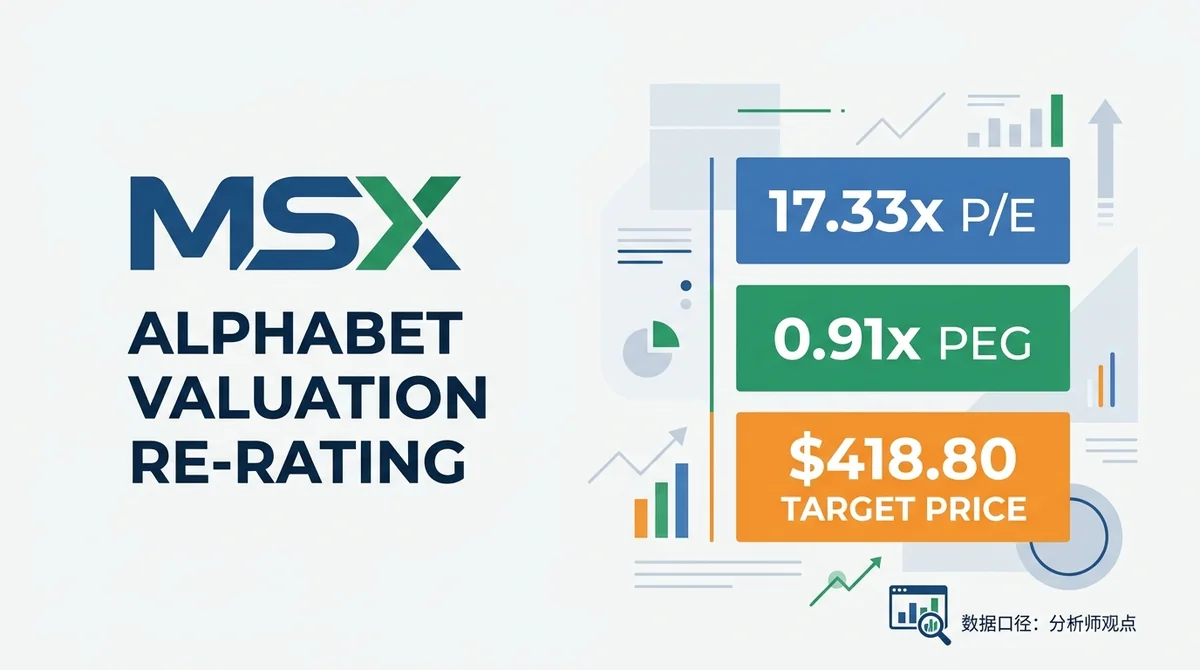
据 Seeking Alpha 文章,Alphabet 三季报后抛售被归因于 SPCX 股权账面亏损、52 亿美元罚款、TPU 硬件库存与 AI 资本开支带来的自由现金流压力,估值被压至 17.33 倍市盈率与 0.91 倍三年 PEG,均为单一作者口径。 该文称 Google Cloud 盈利增长仍在加速,但需求受供给限制,算力交付节奏成为云业务增长的核心变量;此判断缺乏产能利用率等量化支撑,属待验证的行业推断。 文章作者将 GOOG 上调至 Strong Buy 并给出 418.80 美元长期目标价,属单一分析师情景输出,非市场一致预期,其估值推导过程未在来源中披露。
MSX 美股每日观察:Alphabet 估值重估:17.33 倍市盈率与 0.91 倍 PEG 下的云业务供给瓶颈,分析师上调至 Strong Buy 并给出 418.80 美元目标价
MSX 研究院 特邀专栏作者 @MSX_CN 2026 年 本文约 5000 字,阅读全文需要约 12 分钟
说明:本文核心数字与判断均转引自 Seeking Alpha 一篇署名文章(2026 年 10 月 31 日),属单一作者口径,未经 Alphabet 正式财报或第三方数据源交叉验证。文中“分析师”特指该文作者,不代表华尔街一致预期。
Alphabet 在 2026 财年第三季度财报发布后遭遇的抛售,被 Seeking Alpha 文章作者描述为把公司估值压到 17.33 倍市盈率与 0.91 倍三年 PEG 的水平;该文作者正是在这一估值基础上将 GOOG 评级上调至 Strong Buy,并给出 418.80 美元的多头长期目标价。需要先说明的是,这些数字均出自该文作者口径,本文将其作为待核验的命题处理,而非已确认事实。
AI 总结
核心观点:据 Seeking Alpha 文章,Alphabet 三季报后的抛售被归因于 SPCX 股权账面亏损、52 亿美元罚款、TPU 硬件库存与 AI 资本开支带来的自由现金流压力,估值被压缩至 17.33 倍市盈率与 0.91 倍三年 PEG;该文同时称 Google Cloud 盈利增长仍在加速,真实约束在供给端而非需求端。若这一归因成立,则本次重估的性质更接近“投入节奏定价”而非“经营质量恶化”——但该结论依赖作者口径,尚待财报数据验证。
关键要素:
- Seeking Alpha 文章称,Alphabet 在 2026 财年第三季度财报发布后遭遇抛售,部分原因是 SPCX 股权账面亏损以及 52 亿美元罚款、TPU 硬件库存和 AI 资本开支带来的自由现金流压力。
- 该文章称,Alphabet 不断扩大的 AI 算力容量正推动 Google Cloud 盈利增长加速,但需求仍受供给限制。
- 文章提到,此次下跌使 GOOG 的市盈率降至 17.33 倍、三年 PEG 为 0.91 倍,作者给出 418.80 美元的多头长期目标价,并将评级上调至 Strong Buy。
一、财报后的抛售把 Alphabet 推到 17.33 倍市盈率与 0.91 倍 PEG 的估值区间
1. 2026 财年第三季度财报发布后 GOOG 遭遇抛售,账面亏损与一次性支出放大噪音
据 Seeking Alpha 文章(2026 年 10 月 31 日)称,Alphabet 在 2026 财年第三季度财报发布后遭遇抛售。该文将触发因素归为财报中多项“噪音项”叠加:SPCX 股权账面亏损、52 亿美元罚款,以及 TPU 硬件库存与 AI 资本开支共同带来的自由现金流压力。需要提醒的是,“抛售由这些项目驱动”是作者的归因判断,而非可直接观测的因果关系——财报后股价波动同时受指引、市场预期差与大盘环境影响,本文未获得可区分各因素权重的数据。
从会计口径看,SPCX 股权账面亏损属于持股资产公允价值变动,52 亿美元罚款属于一次性支出,两者都不直接反映主营业务的持续盈利能力。但“一次性”不等于“可忽略”:罚款是真实现金流出,股权账面亏损也可能在后续季度反转,二者对估值模型的影响需分别处理,不能一概并入“噪音”。
2. 52 亿美元级别罚款、TPU 硬件库存与 AI 资本开支共同压制自由现金流
比一次性罚款更值得关注的是自由现金流口径的压制来源。Seeking Alpha 文章将 TPU 硬件库存与 AI 资本开支列为自由现金流压力的组成部分,据此可推断自由现金流承压部分来自面向未来算力供给的投入,而非单纯经营现金流萎缩。但这一推断成立的前提是:文章对现金流构成的拆分准确,且资本开支确实处于前置投入阶段。这两点本文均未能独立验证。
这里的关键判断在于:自由现金流压力的“性质”比“幅度”更重要。若压力来自经营现金流恶化,那是经营质量问题;若来自资本开支与库存的前置投入,那是投入节奏问题。文章叙述指向后者,但读者应注意,资本开支能否转化为收入,取决于未来算力交付与客户采用,存在执行风险。
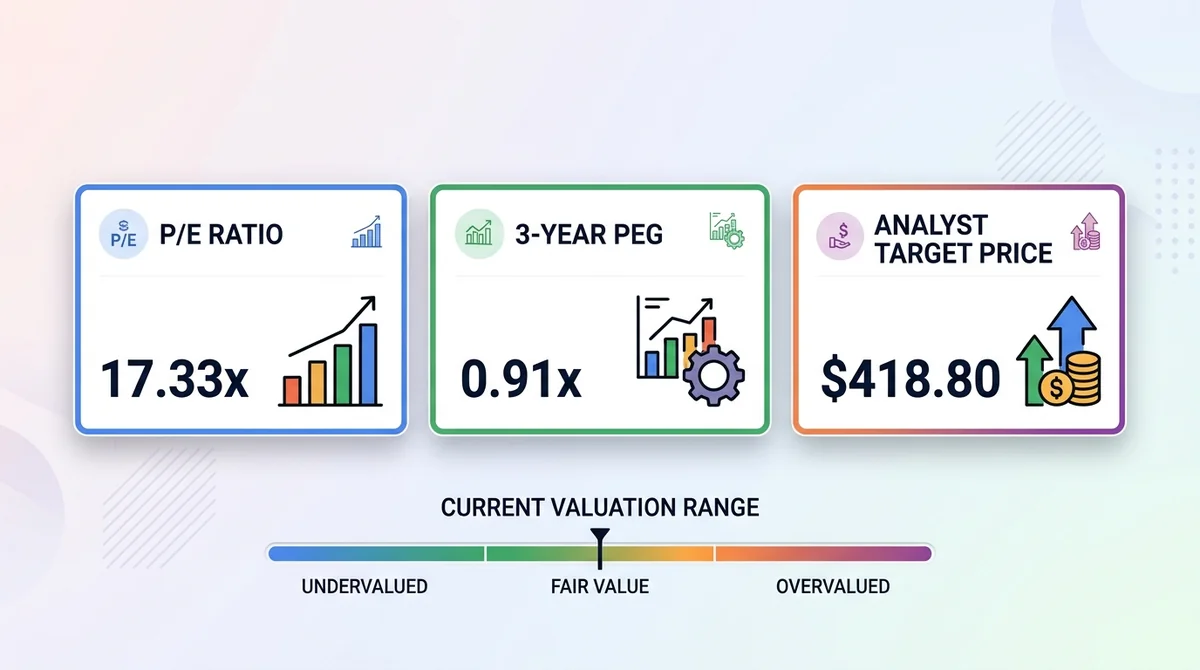
3. 估值被压缩至 17.33 倍市盈率、三年 PEG 0.91 倍
据该文,此次下跌使 GOOG 的市盈率降至 17.33 倍、三年 PEG 为 0.91 倍。PEG 低于 1 通常意味着市场对增长的定价低于增长斜率,这也是作者后续上调评级的估值基础。
必须强调口径问题:市盈率与 PEG 的读数高度依赖盈利口径(GAAP 还是调整后)与增长假设(三年盈利增速的具体取值)。文章未披露 17.33 倍与 0.91 倍的计算细节,本文无法复核。若采用含一次性项目的 GAAP 盈利,市盈率会被动抬升;若采用剔除噪音项的调整后盈利,估值则更低。这一口径差异恰是本次重估争议的核心,读者不应把这两个数字当作唯一的客观估值锚。
二、云业务盈利加速的真实约束在供给端,而非需求端
1. 扩大的 AI 算力容量正在推动 Google Cloud 盈利增长加速
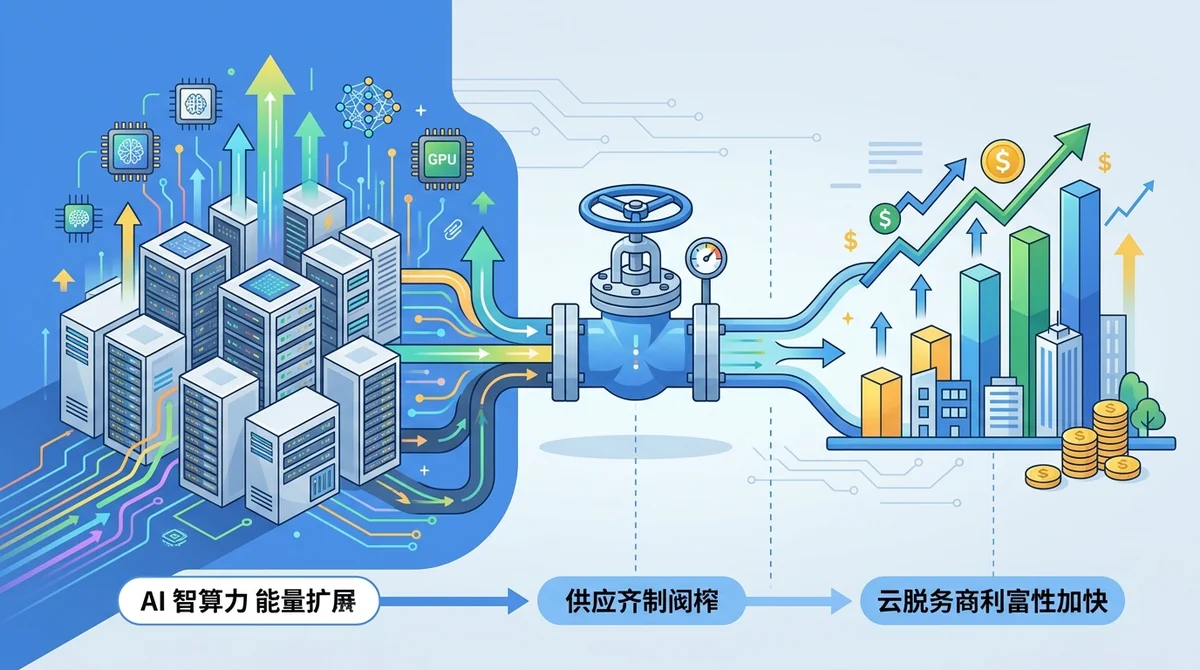
Seeking Alpha 文章称,Alphabet 不断扩大的 AI 算力容量正推动 Google Cloud 盈利增长加速。这一判断把云业务增长引擎从“需求拉动”转向“供给驱动”:在 AI 算力供不应求的环境下,谁能更快交付算力容量,谁就能更快确认云业务收入与盈利。
从盈利结构看,云业务盈利改善通常来自两个方向:收入规模扩张带来的经营杠杆,以及自研算力(如 TPU)对单位算力成本的优化。但“自研硬件改善单位经济性”目前仍是推断而非已证实结论——TPU 的折旧、良率与利用率数据未在来源中披露,成本优势的实际幅度无法核实。
2. 需求仍受供给限制,算力扩容节奏决定云业务收入确认节奏
文章称需求仍受供给限制。若成立,其含义是 Google Cloud 面对的不是订单不足,而是算力与基础设施交付速度不足。在这一结构下,云业务增长上限不由客户需求决定,而由算力扩容节奏决定。
这一约束对估值的影响是双面的:一方面供给瓶颈意味着增长天花板可见,市场难以给出无限外推的溢价;另一方面需求确定性较高,一旦算力释放,收入弹性可能超出线性预期。但“需求受供给限制”本身是作者陈述,缺乏订单储备或产能利用率的量化支撑,读者应将其视为待验证的行业判断。
3. 供给瓶颈意味着资本开支的持续性而非周期性
如果约束在供给端,那么 AI 资本开支更可能是持续性的产能建设,而非一轮周期性“补库存”。按此逻辑,只要需求仍受供给限制,Alphabet 就有理由继续投入算力容量,自由现金流压力可能不会短期消失。
对市场而言,这一判断改变了估值锚:若资本开支是周期性的,可期待“投入见顶—现金流修复—估值修复”的短周期路径;若是持续性的,则需用更长的现金流折现窗口定价,短期现金流压力被视为长期产能建设的必要成本。两种框架下,同一份财报会得出不同估值结论——这也是本文认为该结论应标注为推断的原因。
三、噪音指标与经营指标的分离决定这次重估的性质
1. SPCX 股权账面亏损与罚款属于非经营性噪音项
要判断重估性质,第一步是把噪音项从经营指标中剥离。按文章口径,SPCX 股权账面亏损属持股资产公允价值变动,52 亿美元罚款属一次性支出,两者都不反映主营业务的持续盈利能力。
但“非经营”不等于“无信息”。罚款可能反映合规或监管环境变化,股权账面亏损可能反映投资组合质量,二者对长期估值的含义需单独评估。若市场在抛售中把噪音项当作经营恶化证据,估值可能被过度压缩;但反过来,若市场已充分理解其一次性,则低估值未必是错杀。
2. TPU 硬件库存与 AI 资本开支属于主动投入项,指向未来产能
与噪音项相对的是主动投入项。TPU 硬件库存与 AI 资本开支同样压制当期自由现金流,但性质是面向未来算力供给的产能建设。文章把这两项列为现金流压力来源,同时与 Google Cloud 盈利加速相联系——投入的目的是产出。
区分二者的意义在于:噪音项出清后估值口径会自动修复,投入项则需用未来收入与盈利验证。前者是会计问题,后者是经营问题。若市场把两者混为一谈,可能在噪音项出清后仍以“现金流承压”为由压制估值,形成预期差;反之,若投入项迟迟不产出,则“投入”叙事会反噬估值。
3. 自由现金流承压是投入节奏的结果,需与云业务盈利加速合并观察
把噪音项与投入项分开后,文章对现金流承压的解读是:它是投入节奏的结果,而非经营质量恶化的信号。其核心叙事是把自由现金流压力与 Google Cloud 盈利加速视为同一投入周期的两面。
这一方法论有意义,但也有盲点:合并观察容易掩盖“投入是否过度”的问题。若资本开支回报率低于资本成本,投入节奏本身就会侵蚀价值,此时“用当期现金流换未来供给”的叙事会变成价值陷阱的包装。判断成立与否,最终要看云业务增量收入能否覆盖增量资本成本。
四、分析师上调至 Strong Buy 并给出 418.80 美元长期目标价
1. 评级从原有水平上调至 Strong Buy
在上述估值与业务判断基础上,Seeking Alpha 文章作者将 GOOG 评级上调至 Strong Buy。该上调基于估值区间与业务结构的重新评估,而非短期股价反弹预期。
需要明确:该评级为单一分析师观点,非市场一致预期。Strong Buy 反映的是作者对风险收益比的判断,而非对股价短期走势的承诺。读者应将其视为一种分析框架的输出,而非市场共识的代理指标。
2. 418.80 美元被定位为多头长期目标价
文章给出 418.80 美元的多头长期目标价。关键词是“长期”——它对应算力供给释放、云业务盈利加速兑现、噪音项出清后的估值修复情景,而非未来一个季度的价格预测。
从估值方法看,任何目标价都需要建立在特定盈利假设与估值倍数之上。来源材料未披露 418.80 美元的完整推导过程(盈利预测、倍数选择、时间窗口),本文无法复核,因此应将其视为一个情景输出:若云业务盈利按预期加速、现金流压力缓解,则修复至该目标价具备逻辑基础;若供给释放延迟,兑现时点可能后移。
3. 低市盈率与低 PEG 构成评级上调的估值基础
评级上调的估值基础,是 17.33 倍市盈率与 0.91 倍三年 PEG 这一组合。作者逻辑可概括为:当估值压缩由噪音项与投入节奏驱动、而非经营质量恶化驱动时,低估值构成风险收益比有利的区间。
这一逻辑的脆弱点同样明显:低估值只有在增长兑现时才有意义。若 Google Cloud 盈利加速不及预期,或自由现金流压力持续超出市场容忍度,低估值可能演变为“价值陷阱”。因此评级与目标价的有效性,最终取决于下一节的验证变量。
五、重估逻辑成立需要跟踪的三个验证变量
1. 算力供给释放能否转化为 Google Cloud 盈利继续加速
第一个验证变量是算力供给释放与云业务盈利加速的同步性。文章称需求仍受供给限制,这意味着算力交付节奏是云业务收入确认的前置条件。若算力容量按计划释放,盈利加速有望延续;若交付延迟,收入确认后移,估值修复时点也会推后。
跟踪时应关注算力容量扩张节奏与云业务收入增速的匹配度。供给瓶颈下“交付即收入”,因此算力交付的边际变化可能比需求侧订单数据更能预示云业务短期走势——但这一判断需要产能利用率等数据支撑,目前来源未提供。
2. 自由现金流压力是否随资本开支节奏见顶而缓解
第二个验证变量是自由现金流压力的可逆性。若 TPU 库存与 AI 资本开支属前置投入,随着产能交付、收入确认,现金流压力有望缓解;若资本开支因供给瓶颈持续加码,自由现金流可能长期承压。文章把资本开支的持续性而非周期性作为供给瓶颈的含义之一,这意味着现金流压力的缓解时点可能晚于市场预期。
对估值而言,这一变量决定市场用多长窗口为 AI 投入定价:压力可逆且时点可见,修复路径清晰;压力持续且时点模糊,低估值可能维持更久。
3. 噪音项出清后市盈率与 PEG 是否获得重新定价
第三个验证变量是估值口径的修复。SPCX 股权账面亏损与 52 亿美元罚款属一次性因素,随着出清,调整后盈利口径下的市盈率与 PEG 可能重新定价。若市场愿意采用剔除噪音项的口径,17.33 倍与 0.91 倍的“便宜”会被更广泛认可;若市场持续以 GAAP 口径定价,修复可能滞后。
定性情景可概括为:供给释放顺利则重估延续,供给延迟则低估值可能维持更久。三个变量并非独立——算力交付决定云业务盈利,盈利决定现金流改善,现金流改善决定估值口径修复,任一环节延迟都会向后传导。
写在最后
Alphabet 的案例显示,AI 资本开支周期中估值压缩可能来自现金流口径而非盈利口径。当自由现金流因产能建设承压时,市场容易在财报当期用现金流数字替代盈利判断,从而把投入节奏误读为经营恶化。17.33 倍市盈率与 0.91 倍 PEG 是否正是这种口径切换的结果,仍需财报数据验证。
云业务的供给瓶颈既是增长上限,也是资本开支持续性的来源。需求受供给限制意味着增长天花板可见,但也意味着一旦算力释放,收入与盈利弹性可能超出线性预期。这种“上限可见、弹性可期”的结构,使 Alphabet 的估值既难获得无限外推的溢价,也难被长期压制在低位——但这仍是推断,而非已兑现的事实。
17.33 倍市盈率与 0.91 倍 PEG 构成一个需要持续验证的低估值假设,而非结论。Strong Buy 评级与 418.80 美元目标价是单一分析师在这一假设下的情景输出,其有效性取决于算力供给释放、自由现金流缓解与估值口径修复三个变量的兑现。在 AI 资本开支周期中,估值重估的本质是市场用现金流口径为产能建设定价,而定价的修正,往往滞后于产能的交付。
风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。文中核心数据均转引自单一第三方文章,未经公司财报或独立数据源核实,请读者自行验证。
投资 AI RWA
参考来源
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
Alphabet 2026 财年第三季度财报后为什么遭遇抛售? ▼
据 Seeking Alpha 文章,抛售部分被归因于 SPCX 股权账面亏损以及 52 亿美元罚款、TPU 硬件库存和 AI 资本开支带来的自由现金流压力;但这是作者归因,未获独立验证。
GOOG 当前的市盈率和 PEG 是多少? ▼
据 Seeking Alpha 文章,此次下跌使 GOOG 的市盈率降至 17.33 倍、三年 PEG 为 0.91 倍。该指标为文章作者口径,计算细节未披露,需与公司正式财报数据交叉验证。
分析师给 Alphabet 的目标价和评级是什么? ▼
Seeking Alpha 文章作者给出 418.80 美元的多头长期目标价,并将评级上调至 Strong Buy。该目标价与评级为单一分析师观点,非市场一致预期,推导过程未在来源中披露。
Google Cloud 增长的主要约束是什么? ▼
据 Seeking Alpha 文章,Alphabet 不断扩大的 AI 算力容量正推动 Google Cloud 盈利增长加速,但需求仍受供给限制,算力与基础设施交付速度成为云业务增长的核心变量。
Alphabet 自由现金流压力的来源是什么? ▼
据 Seeking Alpha 文章,自由现金流压力来自 SPCX 股权账面亏损、52 亿美元罚款、TPU 硬件库存与 AI 资本开支。其中罚款与账面亏损属非经营性项目,TPU 库存与 AI 资本开支属面向未来算力供给的投入项。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册