MSX 美股每日观察:Alphabet 2026Q3 财报:资本支出维持不变叠加自由现金流转负致股价跌10%,微软 Azure 增长48%业绩超预期
Alphabet 2026Q3营收1275.8亿美元、调整后EPS 2.67美元近四年首现双不及预期,自由现金流-90.7亿美元、股价跌超10%;对比微软Azure增48%至332亿美元,解读AI资本开支定价逻辑。
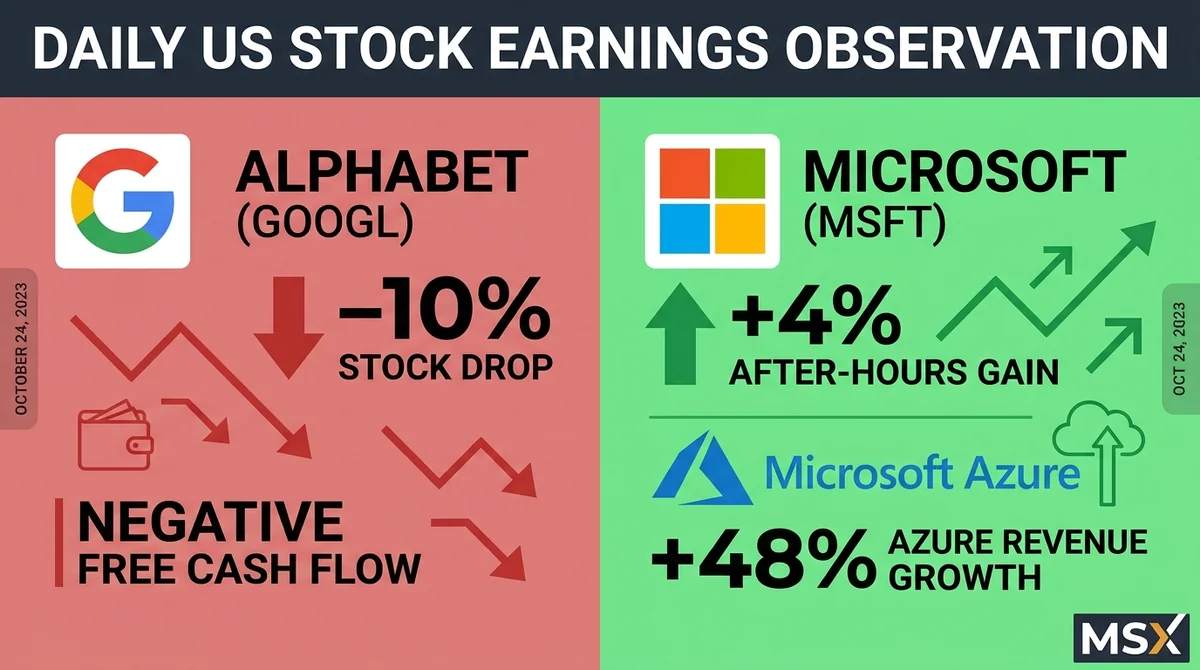
文章引用摘要
据 CNBC 报道,Alphabet 2026年第三季度营收1275.8亿美元、调整后EPS 2.67美元,近四年来首次营收与利润双双不及预期;自由现金流为负90.7亿美元,远差于预期的负27亿美元。 据 CNBC 报道,微软2027财年第一季度营收922.8亿美元、调整后EPS 4.89美元均超预期,Azure 收入增长48%至332亿美元;自由现金流同比下降27%至186.3亿美元,财报后股价盘后上涨4%。 同一财报夜,微软与 Alphabet 同样承受AI资本开支的现金流代价,但市场反馈相反,提示定价锚可能正从投入规模转向增速兑现度与现金流路径的匹配度。
Alphabet 2026Q3财报:自由现金流转负致股价跌10%,微软Azure增48%超预期
特邀专栏作者
@MSX_CN
2026 年 10 月
本文约 5000 字,阅读全文需要约 12 分钟
AI 资本开支时代的定价权可能正在转移:市场对投入规模的溢价在下降,对增速兑现度的要求上升。同一财报夜,微软披露 Azure 增长48%,财报后股价盘后上涨4%;Alphabet 因营收利润双不及预期叠加自由现金流转负,股价跌超10%——这一分化提示,市场惩罚的重点是现金流路径与投入节奏的错配,而非否定AI叙事本身。
AI 总结
核心观点:据 CNBC 报道,Alphabet 2026年第三季度营收与利润近四年来首次同步不及预期,自由现金流录得负90.7亿美元、远差于预期的负27亿美元,而公司仍维持资本支出指引并预告2027年大幅加码,这构成本次股价下跌超10%的重要背景;相比之下,微软以 Azure 增长48%对应资本投入,财报后股价盘后上涨4%。这一对照提示,超大规模云厂商的定价锚可能正从投入规模转向增速兑现与现金流路径的匹配度。
关键要素:
- Alphabet 2026年第三季度营收1275.8亿美元、调整后每股收益2.67美元,均低于华尔街预期,为近四年来首次营收与利润双双不及预期。
- Alphabet 第三季度自由现金流为负90.7亿美元,远差于分析师预期的负27亿美元,资本支出513.6亿美元低于预期。
- Alphabet 维持全年资本支出指引,并预计2027年资本支出将大幅增加,首席财务官 Anat Ashkenazi 在财报电话会上作出该表述。
- Alphabet 财报发布后股价下跌超过10%,谷歌云收入同比增长逾一倍至307亿美元,Gemini 应用用户达到10亿。
- 微软2027财年第一季度营收922.8亿美元、调整后每股收益4.89美元均超预期,营收同比增长19%,Azure 收入增长48%至332亿美元。
- 微软财报后股价盘后上涨4%,当季资本支出及融资租赁452亿美元,自由现金流同比下降27%至186.3亿美元。
- 福特2026年第三季度调整后每股收益49美分高于预期,营收460.8亿美元略低于预期,并将全年调整后EBIT指引收窄至105亿至110亿美元。
- 福特表示预计2027年盈利与2026年大致持平,CEO Jim Farley 称2027年是迈向2029年8%调整后EBIT利润率目标的基础之年。
一、Alphabet 罕见双失手:营收利润近四年来首次同步低于预期,AI 投入的代价开始显性化
1.营收1275.8亿美元与调整后每股收益2.67美元双双不及预期,打破近四年纪录
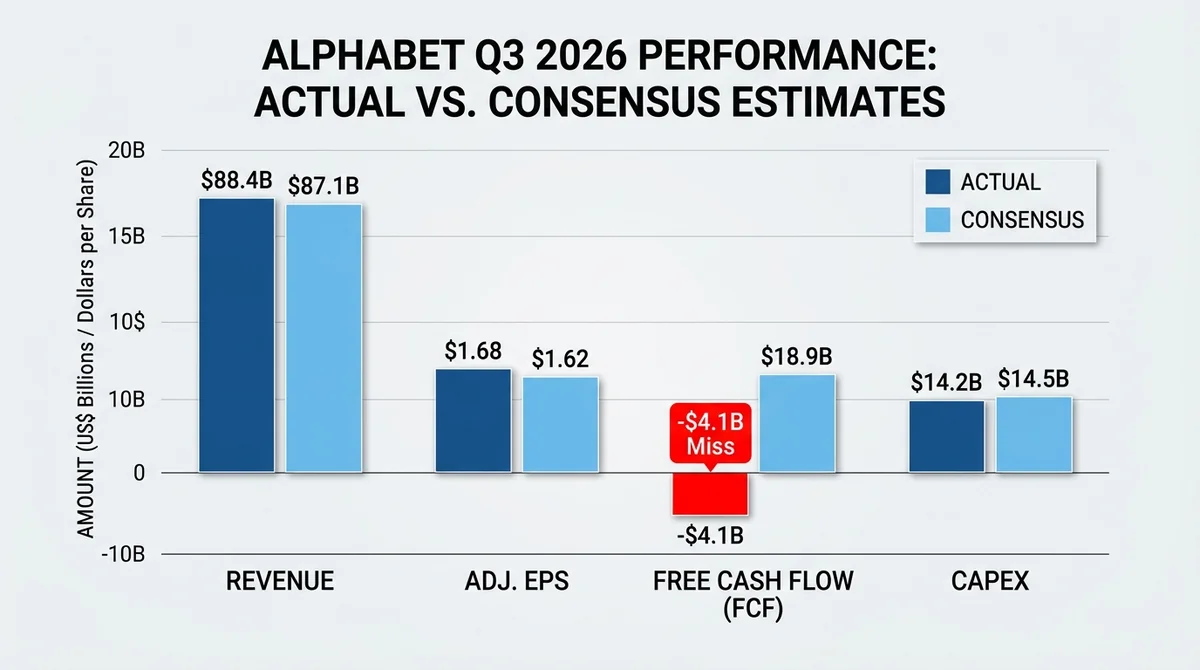
Alphabet 2026年第三季度营收1275.8亿美元、调整后每股收益2.67美元,两项核心指标均低于华尔街预期,为近四年来首次营收与利润双双不及预期。
Alphabet 交出了一份在其自身历史上相当罕见的季度成绩单。据 CNBC 报道,公司2026年第三季度营收为1275.8亿美元,调整后每股收益为2.67美元,两项核心指标均低于华尔街预期。更值得关注的是这次失手的性质:这是 Alphabet 近四年来首次出现营收与利润双双不及预期。对于一家在过去数年里持续以「超预期」作为常态的超大规模平台公司而言,这一纪录的中断本身就构成了市场情绪转向的起点。
从财报解读的角度看,单季营收与EPS同时低于预期,意味着问题不是出在某一项一次性成本或某个边缘业务上,而是收入端与利润端在同一季度内同时承压。这种同步性可能指向结构性因素——当一家公司同时进入收入增速放缓与成本前置投入加大的阶段,双失手就会成为结果而非意外。对市场而言,这一信号的重要性不在于缺口有多大,而在于它打破了「Alphabet 总能给出超预期」的路径依赖。
2.自由现金流负90.7亿美元远差于预期的负27亿美元,资本支出513.6亿美元反低于预期
Alphabet 2026年第三季度自由现金流为负90.7亿美元,远差于分析师预期的负27亿美元;当季资本支出513.6亿美元,反而低于预期。
真正让这份财报从「不及预期」升级为「触发抛售」的,是现金流数据。据 CNBC 报道,Alphabet 第三季度自由现金流为负90.7亿美元,而分析师预期为负27亿美元,实际表现远差于预期。与此同时,当季资本支出为513.6亿美元,反而低于预期。
这两组数字放在一起看,构成了一个容易被误读的组合:资本支出低于预期,通常被视为开支纪律的正面信号,但当季自由现金流却大幅差于预期,说明现金流出压力并非全部来自当季已披露的资本开支项目。对估值模型而言,自由现金流是贴现因子的直接输入项,从预期负27亿美元恶化至负90.7亿美元,意味着未来现金流折现的分子端被显著下修,这类冲击往往比单季EPS缺口更难被「下个季度补回来」的叙事消化。
需要说明的是,自由现金流的计算口径(是否含融资租赁、营运资本变动等)可能影响可比性,本文未对口径差异做进一步核实。
3.资本支出指引维持不变并预告2027年大幅增加,CFO Anat Ashkenazi 给出更激进的前置投入信号
Alphabet 维持全年资本支出指引不变,并预计2027年资本支出大幅增加,该表述由首席财务官 Anat Ashkenazi 在财报电话会上作出。
如果说当季数据是「已发生的坏消息」,那么指引层面则是「尚未发生但可能已被定价的坏消息」。据 CNBC 报道,Alphabet 维持全年资本支出指引不变,并预计2027年资本支出将大幅增加,这一表述由首席财务官 Anat Ashkenazi 在财报电话会上作出。
这组指引与当季资本支出低于预期形成了微妙的张力:当季花得比预期少,但全年指引不变、且明年还要大幅加码,意味着后续季度的投入压力并未在当期充分释放,而是被推迟并可能放大。对于以自由现金流为核心估值锚的投资者来说,这相当于在现金流已经转负的时点上,被告知负值区间可能延长并加深。财报发布后股价下跌超过10%,与市场对这一「现金流与投入节奏错配」组合的定价方向一致。
二、跌10%的定价逻辑:市场惩罚的可能不是当期业绩,而是现金流与投入节奏的错配
1.资本支出低于预期却仍维持指引,意味着后续季度投入压力而非当期已充分释放
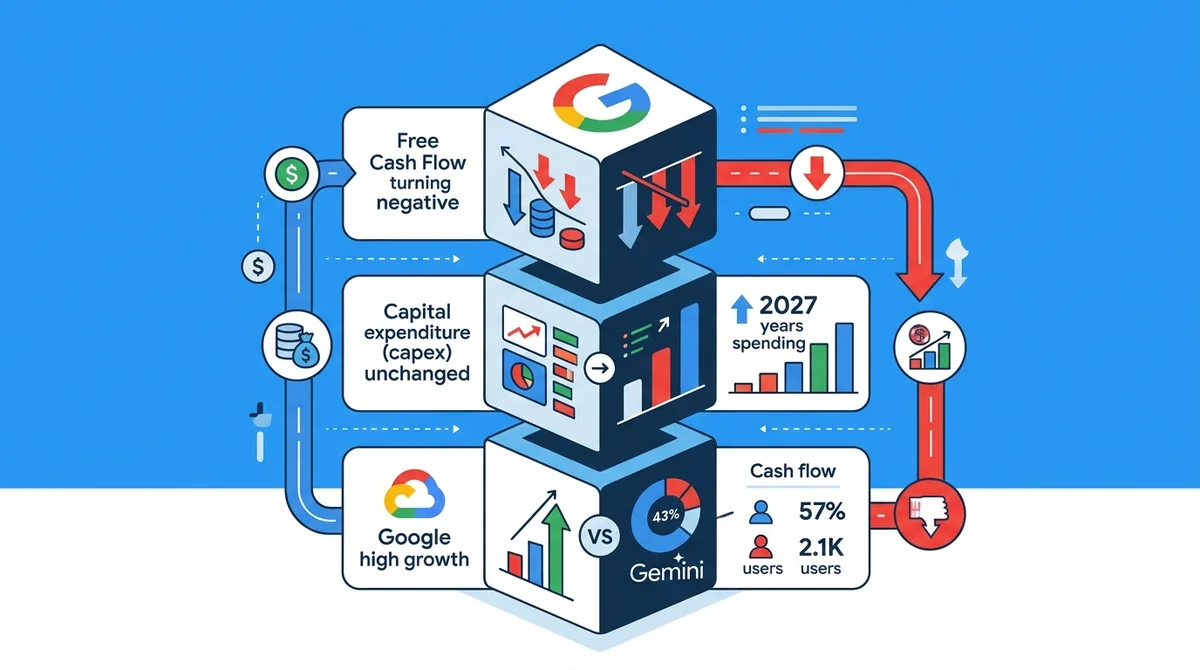
Alphabet 当季资本支出513.6亿美元低于预期,但维持全年指引并预告2027年大幅增加,后续季度投入压力未在当期释放。
市场对 Alphabet 这份财报的反应之所以剧烈,关键在于投资者读懂了资本支出「低于预期」与「指引不变」之间的含义差。据 CNBC 报道,当季资本支出513.6亿美元低于预期,但公司维持全年资本支出指引,并预计2027年将大幅增加。
这意味着当季的「省下来」未必是真实的节省,而可能是投入节奏的后移。对于一家处于AI基础设施军备竞赛中的公司,资本开支的时点分布会直接影响每个季度的自由现金流读数。若后续季度需要补足全年指引并叠加2027年的加码预期,那么未来数个季度的自由现金流可能持续承压。市场在财报当日给出的跌超10%,可能是在为这条「后置的投入曲线」提前定价,而非单纯对当季EPS缺口作出反应。
2.自由现金流由正转负的幅度远超预期,是估值模型中贴现因子的直接冲击
Alphabet 第三季度自由现金流为负90.7亿美元,预期为负27亿美元,实际负值幅度约为预期的三倍以上,直接冲击估值模型的贴现因子。
在美股财报解读框架中,自由现金流的符号变化(由正转负)与幅度变化(负值扩大)具有不同量级的含义。据 CNBC 报道,Alphabet 第三季度自由现金流为负90.7亿美元,预期为负27亿美元,实际负值幅度约为预期的三倍以上。
这种级别的偏离可能同时冲击估值模型的两个环节:一是分子端的未来自由现金流预测被下修,二是投资者对「现金流可见度」的信心下降,从而可能抬高风险溢价假设。对于长期以「现金奶牛」形象支撑估值的平台型公司,现金流叙事的动摇往往比收入叙事的动摇更具杀伤力,因为前者直接关系到回购、分红与再投资能力的可持续性。
3.谷歌云收入同比增长逾一倍至307亿美元、Gemini 应用用户达10亿,增长叙事与现金流叙事出现分歧
Alphabet 谷歌云收入同比增长逾一倍至307亿美元、Gemini 应用用户达10亿,但自由现金流负90.7亿美元,市场选择为现金流叙事定价。
值得注意的是,Alphabet 的增长引擎并未熄火。据 CNBC 报道,谷歌云收入同比增长逾一倍至307亿美元,Gemini 应用用户达到10亿。这两项数据勾勒出的是一幅需求侧依旧强劲的图景:云业务收入翻倍式增长,AI 应用的用户规模已跨过十亿量级。
于是这份财报呈现出一种罕见的内部分歧:增长叙事(云收入翻倍、Gemini 用户达10亿)与现金流叙事(自由现金流负90.7亿美元、2027年资本支出大幅增加)在同一份财报中同时成立,而市场选择为后者定价。这提示我们,在当前阶段,投资者对超大规模云厂商的耐心并非无限——需求侧的强劲可能已在一定程度上被视作理所当然,而现金流的恶化则是新增的、未被充分预期的变量。当增长成为共识,边际定价权可能就转移到了现金流与投入节奏的匹配度上。
三、微软的镜像样本:Azure 增长48%支撑超预期,但自由现金流同样下滑27%
1.营收922.8亿美元、调整后每股收益4.89美元均超预期,营收同比增长19%
微软2027财年第一季度营收922.8亿美元、调整后每股收益4.89美元均超预期,营收同比增长19%。
与 Alphabet 形成鲜明对照的是同一财报夜发布业绩的微软。据 CNBC 报道,微软2027财年第一季度营收为922.8亿美元,调整后每股收益为4.89美元,两项指标均超出预期,营收同比增长19%。
这份成绩单的意义在于,它证明了在同样的AI资本开支周期中,超预期仍然是可实现的。营收19%的同比增长为利润端的超预期提供了扎实的收入基础,也让市场有理由相信其投入正在转化为可计量的业务增量。对于处在高投入阶段的公司而言,「投入是否换来增长」是投资者最核心的追问,而微软用一份双超预期的财报给出了肯定回答。
2.Azure 收入增长48%至332亿美元,成为超预期业绩的核心引擎
微软 Azure 收入增长48%至332亿美元,成为其2027财年第一季度业绩超预期的核心引擎。
支撑微软超预期的核心引擎是 Azure。据 CNBC 报道,Azure 收入增长48%至332亿美元。48%的增速在如此体量上具有标志性意义:它意味着微软的AI相关云需求不仅存在,而且正在以足以覆盖资本开支增速的节奏扩张。
这正是 Alphabet 当季所欠缺的那一环。谷歌云收入同比增长逾一倍至307亿美元,增速本身并不逊色,但当它与自由现金流负90.7亿美元、2027年资本支出大幅增加的组合同时出现时,市场选择了质疑投入的兑现节奏。微软的案例说明,投资者并非反对高额资本投入,而是要求投入能对应可验证的、高速的收入增量——Azure 48%的增长恰好构成了这份验证。
3.资本支出及融资租赁452亿美元,自由现金流同比下降27%至186.3亿美元,财报后股价盘后上涨4%
微软当季资本支出及融资租赁452亿美元,自由现金流同比下降27%至186.3亿美元,但财报后股价盘后仍上涨4%。
更值得深思的是,微软的自由现金流同样在恶化。据 CNBC 报道,微软当季资本支出及融资租赁为452亿美元,自由现金流同比下降27%至186.3亿美元。
也就是说,微软并非没有承受AI资本开支的现金流代价,其自由现金流27%的同比降幅同样是显著的。但市场给出的反馈是财报后股价盘后上涨4%。两组数据的对照揭示了一个关键区别:微软的自由现金流仍为正的186.3亿美元,且其下滑发生在收入增长19%、Azure 增长48%的背景下;而 Alphabet 的自由现金流已转为负值,且负值幅度远超预期。同样是「投入侵蚀现金流」,一个是「增长中的代价」,一个是「增长与现金流同时承压」,市场对两者的定价自然分道扬镳。
四、同夜两份财报的分水岭:AI 资本开支进入以增速兑现度定价的阶段
1.同为高额资本投入,Azure 48%的增速为微软换来盘后上涨4%,Alphabet 的双失手换来跌超10%
同为高额AI资本投入,微软以 Azure 增长48%换来财报后股价盘后上涨4%,Alphabet 以双失手换来股价跌超10%。
将两份财报并置观察,分水岭清晰可见。据 CNBC 报道,微软财报后股价盘后上涨4%,而 Alphabet 财报发布后股价下跌超过10%。两家公司同处AI资本开支的高峰期,同样在云业务上投入巨额资本,但市场的反馈方向完全相反。
差异的根源可能在于「兑现度」:微软以 Azure 增长48%至332亿美元证明了投入正在转化为收入,其营收922.8亿美元、调整后EPS 4.89美元的双超预期进一步强化了这一验证;Alphabet 虽然谷歌云收入同比增长逾一倍至307亿美元、Gemini 用户达10亿,但营收1275.8亿美元与调整后EPS 2.67美元的双失手,叠加自由现金流负90.7亿美元,使得增长数据未能抵消现金流恶化的冲击。市场正在用股价表明:在AI资本开支时代,投入规模本身可能不再是估值的加分项,增速兑现度才是。(注:微软为盘后涨幅,Alphabet 为财报后跌幅,两者交易时段口径不同,不宜直接等量对比。)
2.自由现金流下滑不再是单一公司的个体问题,而是超大规模云厂商的共同特征
微软自由现金流同比下降27%至186.3亿美元,Alphabet 自由现金流为负90.7亿美元,现金流承压是超大规模云厂商的共同特征。
一个容易被忽略的共性是:自由现金流承压并非 Alphabet 独有。据 CNBC 报道,微软自由现金流同比下降27%至186.3亿美元,Alphabet 自由现金流为负90.7亿美元。两家超大规模云厂商在同一季度都出现了显著的现金流压力。
这一共性具有行业层面的含义。当头部云厂商集体进入AI基础设施的重投入周期,自由现金流的阶段性下滑可能成为行业常态而非个体瑕疵。若这一判断成立,那么投资者对云厂商的估值框架可能需要相应调整:现金流折现模型中的短期现金流读数权重可能下降,而收入增速的可持续性与投入转化效率的权重可能上升。Alphabet 与微软的股价分化,可能正是这一框架切换过程中的一次集中体现。
3.核心财务指标对比:Alphabet 与微软同夜数据的并排观察
为便于对照,下表汇总两家公司本季度的核心财务指标与股价反应(数据均据 CNBC 报道):
| 指标 | Alphabet(2026Q3) | 微软(2027财年Q1) |
|---|---|---|
| 营收 | 1275.8亿美元,低于预期 | 922.8亿美元,超预期,同比增19% |
| 调整后每股收益 | 2.67美元,低于预期 | 4.89美元,超预期 |
| 资本支出 | 513.6亿美元,低于预期 | 资本支出及融资租赁452亿美元 |
| 自由现金流 | 负90.7亿美元,预期为负27亿美元 | 186.3亿美元,同比下降27% |
| 云业务增速 | 谷歌云收入同比增长逾一倍至307亿美元 | Azure 收入增长48%至332亿美元 |
| 股价反应 | 财报后跌超10% | 财报后盘后上涨4% |
表格呈现的对照与正文判断一致:两家公司同样承受资本开支对现金流的侵蚀,但微软的云增速与收入利润超预期构成验证,Alphabet 则同时面临营收利润双失手与自由现金流转负。
五、福特2026Q3 财报:调整后EPS超预期、指引收窄,非AI主线的定价锚仍是盈利指引
1.福特2026Q3 调整后EPS 49美分超预期、营收460.8亿美元略低预期,全年调整后EBIT指引收窄至105亿至110亿美元
福特2026年第三季度调整后每股收益49美分高于预期,营收460.8亿美元略低于预期,全年调整后EBIT指引收窄至105亿至110亿美元。
同一财报夜中,福特的表现为这一定价逻辑提供了对照组。据 CNBC 报道,福特2026年第三季度调整后每股收益为49美分,高于预期,营收460.8亿美元略低于预期,并将全年调整后EBIT指引收窄至105亿至110亿美元。
福特的组合是「盈利超预期、收入略低、指引收窄」,这与 Alphabet 的「双失手」形成明显区别。更关键的是指引的表述:据 CNBC 报道,福特预计2027年盈利与2026年大致持平,CEO Jim Farley 称2027年是迈向2029年8%调整后EBIT利润率目标的基础之年。对于非AI主线的传统行业公司,市场并未要求其展示AI式的爆发增速,而是以盈利指引的清晰度与可信度作为定价锚。这说明当前美股的分化可能并非简单的「AI与非AI」之分,而是「增速兑现度」与「指引可信度」两套定价标准在不同类型公司上的分别适用。
六、后续观察的三个变量:资本支出节奏、云增速可持续性与指引兑现
1.Alphabet 2027年资本支出大幅增加的承诺能否对应云业务收入增速的同步抬升
第一个需要持续跟踪的变量,是 Alphabet 的投入与产出能否重新对齐。据 CNBC 报道,公司预计2027年资本支出将大幅增加,同时谷歌云收入本季同比增长逾一倍至307亿美元。若后续季度云收入增速能够维持在相近量级,则当前自由现金流的负值可能被视作投入前置的阶段性代价;反之,若云增速回落而资本支出按计划抬升,现金流与投入节奏的错配将进一步放大。
2.Azure 48%增速的可持续性,是微软「投入换增长」叙事的验证关键
第二个变量在微软一侧。据 CNBC 报道,Azure 收入增长48%至332亿美元,而当季资本支出及融资租赁为452亿美元、自由现金流同比下降27%至186.3亿美元。微软当前获得市场认可的前提,是Azure的高增速足以覆盖资本开支的扩张节奏;一旦增速放缓,其现金流下滑的容忍度也可能随之下降。
3.福特2027年盈利指引与8%利润率目标的兑现路径
第三个变量来自非AI主线。据 CNBC 报道,福特预计2027年盈利与2026年大致持平,并将全年调整后EBIT指引收窄至105亿至110亿美元,CEO Jim Farley 称2027年是迈向2029年8%调整后EBIT利润率目标的基础之年。指引收窄本身降低了短期不确定性,但2027年「大致持平」的表述意味着利润率改善的验证窗口被推迟至2029年目标之前的中期阶段。
七、结论:定价锚从投入规模转向增速兑现度与现金流路径
综合两份财报,本轮分化的核心在于「增速兑现度」与「现金流路径」的匹配,而非AI叙事本身是否成立。Alphabet 2026年第三季度营收1275.8亿美元、调整后EPS 2.67美元双不及预期,自由现金流负90.7亿美元远差于预期的负27亿美元,同时维持资本支出指引并预告2027年大幅增加,股价跌超10%;微软则以营收922.8亿美元、调整后EPS 4.89美元双超预期与 Azure 增长48%至332亿美元,换来财报后盘后上涨4%,尽管其自由现金流同样同比下降27%至186.3亿美元。
对后续季度的观察清单可归纳为三点:一是 Alphabet 云收入增速能否与2027年资本支出加码同步抬升;二是微软 Azure 48%的增速能否延续,以支撑其现金流下滑的容忍度;三是福特等非AI主线公司能否以盈利指引的兑现维持其定价锚。
需要说明的是,自由现金流的计算口径差异可能影响跨公司可比性,本文未对各公司口径做进一步核实,上述对比宜作为方向性参考而非精确等量比较。
FAQ
Q1:Alphabet 2026年第三季度财报业绩如何?
据 CNBC 报道,Alphabet 2026年第三季度营收1275.8亿美元、调整后每股收益2.67美元,均低于华尔街预期,为近四年来首次营收与利润双双不及预期;当季自由现金流为负90.7亿美元,远差于分析师预期的负27亿美元,资本支出513.6亿美元低于预期。
Q2:Alphabet 财报后股价为什么跌超10%?
据 CNBC 报道,Alphabet 财报发布后股价下跌超过10%。重要背景包括营收与利润近四年来首次双双不及预期、自由现金流负90.7亿美元远差于预期的负27亿美元,以及公司维持全年资本支出指引并预计2027年资本支出大幅增加,形成现金流与投入节奏的错配。
Q3:微软2027财年第一季度业绩和 Azure 表现如何?
据 CNBC 报道,微软2027财年第一季度营收922.8亿美元、调整后每股收益4.89美元均超预期,营收同比增长19%,Azure 收入增长48%至332亿美元;当季资本支出及融资租赁452亿美元,自由现金流同比下降27%至186.3亿美元,财报后股价盘后上涨4%。
Q4:福特2026年第三季度财报和全年指引如何?
据 CNBC 报道,福特2026年第三季度调整后每股收益49美分高于预期,营收460.8亿美元略低于预期,并将全年调整后EBIT指引收窄至105亿至110亿美元;公司预计2027年盈利与2026年大致持平,CEO Jim Farley 称2027年是迈向2029年8%调整后EBIT利润率目标的基础之年。
Q5:Alphabet 和微软同样承受AI资本开支压力,为什么股价反应相反?
据 CNBC 报道,微软以 Azure 收入增长48%至332亿美元、营收922.8亿美元和调整后EPS 4.89美元双超预期,财报后股价盘后上涨4%;Alphabet 则因营收1275.8亿美元与调整后EPS 2.67美元双失手、自由现金流负90.7亿美元远差于预期,股价跌超10%。这提示市场定价锚可能正从投入规模转向增速兑现度与现金流路径的匹配度。
Q6:Alphabet 的自由现金流为什么值得关注?
据 CNBC 报道,Alphabet 第三季度自由现金流为负90.7亿美元,而分析师预期为负27亿美元,实际负值幅度约为预期的三倍以上。自由现金流是估值模型中贴现因子的直接输入项,其符号由正转负且幅度远超预期,往往比单季EPS缺口更难被短期叙事消化。
Q7:Alphabet 与微软的云业务增速分别是多少?
据 CNBC 报道,Alphabet 的谷歌云收入同比增长逾一倍至307亿美元,Gemini 应用用户达到10亿;微软 Azure 收入增长48%至332亿美元。两者增速均处高位,但市场对 Alphabet 的反馈为跌超10%,对微软为盘后上涨4%,差异在于增速是否与现金流路径形成匹配。
Q8:福特2027年的盈利与利润率目标是什么?
据 CNBC 报道,福特预计2027年盈利与2026年大致持平,CEO Jim Farley 称2027年是迈向2029年8%调整后EBIT利润率目标的基础之年;公司同时将全年调整后EBIT指引收窄至105亿至110亿美元。
参考来源
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
Alphabet 2026年第三季度财报业绩如何? ▼
据 CNBC 报道,Alphabet 2026年第三季度营收1275.8亿美元、调整后每股收益2.67美元,均低于华尔街预期,为近四年来首次营收与利润双双不及预期;当季自由现金流为负90.7亿美元,远差于分析师预期的负27亿美元,资本支出513.6亿美元低于预期。
Alphabet 财报后股价为什么跌超10%? ▼
据 CNBC 报道,Alphabet 财报发布后股价下跌超过10%。重要背景包括营收与利润近四年来首次双双不及预期、自由现金流负90.7亿美元远差于预期的负27亿美元,以及公司维持全年资本支出指引并预计2027年资本支出大幅增加,形成现金流与投入节奏的错配。
微软2027财年第一季度业绩和 Azure 表现如何? ▼
据 CNBC 报道,微软2027财年第一季度营收922.8亿美元、调整后每股收益4.89美元均超预期,营收同比增长19%,Azure 收入增长48%至332亿美元;当季资本支出及融资租赁452亿美元,自由现金流同比下降27%至186.3亿美元,财报后股价盘后上涨4%。
福特2026年第三季度财报和全年指引如何? ▼
据 CNBC 报道,福特2026年第三季度调整后每股收益49美分高于预期,营收460.8亿美元略低于预期,并将全年调整后EBIT指引收窄至105亿至110亿美元;公司预计2027年盈利与2026年大致持平,CEO Jim Farley 称2027年是迈向2029年8%调整后EBIT利润率目标的基础之年。
Alphabet 和微软同样承受AI资本开支压力,为什么股价反应相反? ▼
据 CNBC 报道,微软以 Azure 收入增长48%至332亿美元、营收922.8亿美元和调整后EPS 4.89美元双超预期,财报后股价盘后上涨4%;Alphabet 则因营收1275.8亿美元与调整后EPS 2.67美元双失手、自由现金流负90.7亿美元远差于预期,股价跌超10%。这提示市场定价锚可能正从投入规模转向增速兑现度与现金流路径的匹配度。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册