MSX 美股每日观察:Rivian 三季度财报:软件服务毛利率 42% 与 R2 交付放量推动上调全年指引,Reddit 指引疲弱拟测试登录访问
2026年10月29日美股财报观察:Rivian三季度调整后每股亏损48美分、营收21.6亿美元双超预期,上调全年交付指引;Reddit营收超预期但四季度指引疲弱、拟测试登录访问;Meta营收增26%但面临250亿美元民事罚款判决。
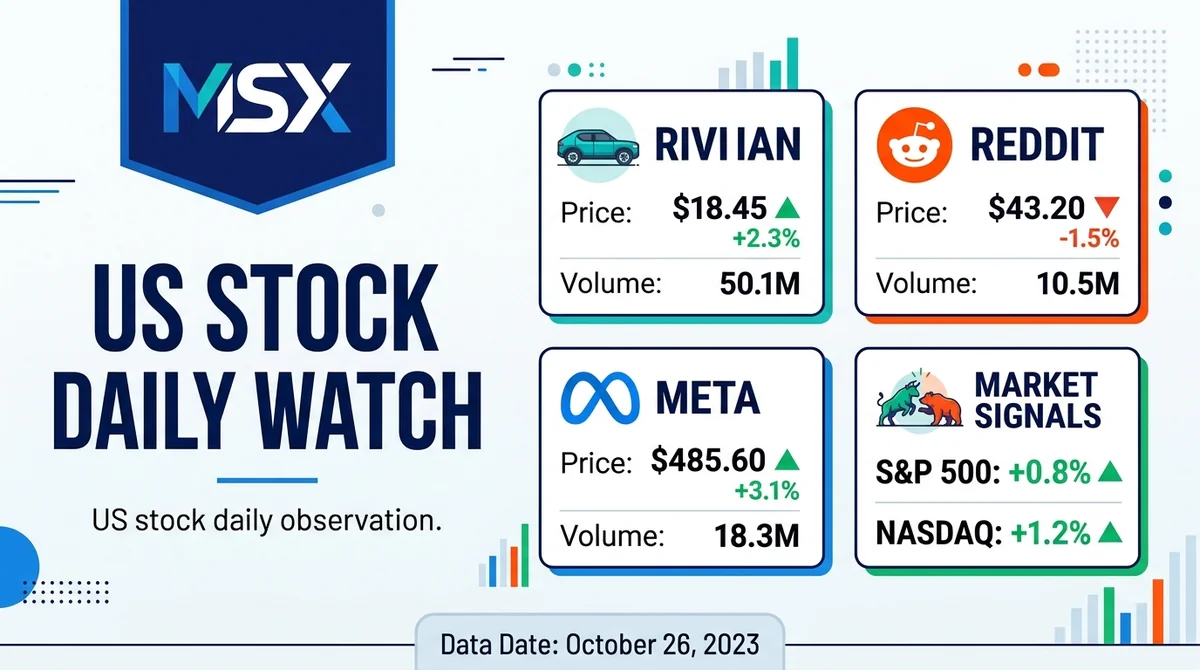
文章引用摘要
Rivian 2026 年第三季度调整后每股亏损 48 美分、营收 21.6 亿美元均超预期,并同步上调全年交付指引至 6.7 万至 7 万辆、收窄税前调整后亏损指引至 17.5 亿至 18.5 亿美元。 Rivian 第三季度软件与服务业务收入 6.05 亿美元、毛利率达 42%,而近 15.5 亿美元的汽车业务仍录得 8000 万美元毛亏损,高毛利服务与亏损整车之间的结构分化成为其盈利路径的核心看点。 Reddit 第三季度营收 8.95 亿美元、每股收益 1.40 美元均超预期,但第四季度销售指引不及华尔街预期、谷歌搜索推荐流量明显下降,公司拟测试登录后访问,股价盘后下跌逾 15%。 Meta 第三季度营收同比增长 26% 至 646 亿美元、每股收益 3.83 美元均超预期,但新墨西哥州 250 亿美元民事罚款判决为其估值增添了新的监管与法律风险变量。
MSX 美股每日观察:Rivian 三季度财报:软件服务毛利率 42% 与 R2 交付放量推动上调全年指引,Reddit 指引疲弱拟测试登录访问
MSX 研究院
特邀专栏作者
@MSX_CN
2026 年 10 月 30 日
本文约 5000 字,阅读全文需要约 14 分钟
当期业绩超预期,已经不再是美股财报季的通行证。2026 年 10 月 29 日盘后密集披露的几份财报,把这一判断摆到了台面上:Rivian 用一份全面好于预期的三季度成绩单加上调全年交付指引,把叙事从“烧钱造车”推向“结构改善”;Reddit 的营收与每股收益同样双双超预期,却因第四季度销售指引不及华尔街预期、叠加公司称谷歌搜索推荐流量本季度明显下降,股价盘后下跌逾 15%;Meta 营收同比增长 26% 至 646 亿美元、每股收益 3.83 美元均超预期,但新墨西哥州 250 亿美元民事罚款判决为其估值增添了新的监管风险变量。同一天、三种命运,指向的是同一个可能的定价逻辑变化:市场或正在把权重从“已实现的业绩”移向“指引质量、收入结构与法律成本”。
AI 总结
核心观点:2026 年第三季度财报季的核心矛盾,或已从“是否超预期”转向“超预期是否可持续”。Rivian 通过上调交付指引与 42% 毛利率的软件服务业务改善预期,Reddit 因第四季度指引疲弱与搜索流量下滑承压,Meta 则在基本面强劲的同时被巨额民事罚款判决拖入监管风险讨论——当期业绩超预期本身,已不足以支撑股价。
关键要素:
- Rivian 公布 2026 年第三季度财报,调整后每股亏损 48 美分,好于市场预期的亏损 62 美分;营收 21.6 亿美元,高于预期的 19.9 亿美元。
- Rivian 将 2026 年交付指引上调至 6.7 万至 7 万辆,并将税前调整后亏损指引改善至 17.5 亿至 18.5 亿美元。
- Rivian 第三季度软件与服务业务收入 6.05 亿美元,毛利率 42%;汽车业务收入近 15.5 亿美元,毛亏损 8000 万美元。
- Reddit 第三季度营收 8.95 亿美元、每股收益 1.40 美元,均超预期,但第四季度销售指引不及华尔街预期,股价盘后下跌逾 15%。
- Reddit 计划测试要求用户登录后才能访问平台,并称来自谷歌的搜索推荐流量本季度明显下降。
- Meta Platforms 第三季度营收同比增长 26% 至 646 亿美元,每股收益 3.83 美元,均超预期;同时在新墨西哥州被判赔偿 250 亿美元民事罚款(判决细节与执行状态待核实)。
一、Rivian 三季度业绩全面超预期,交付指引与亏损指引同步上修
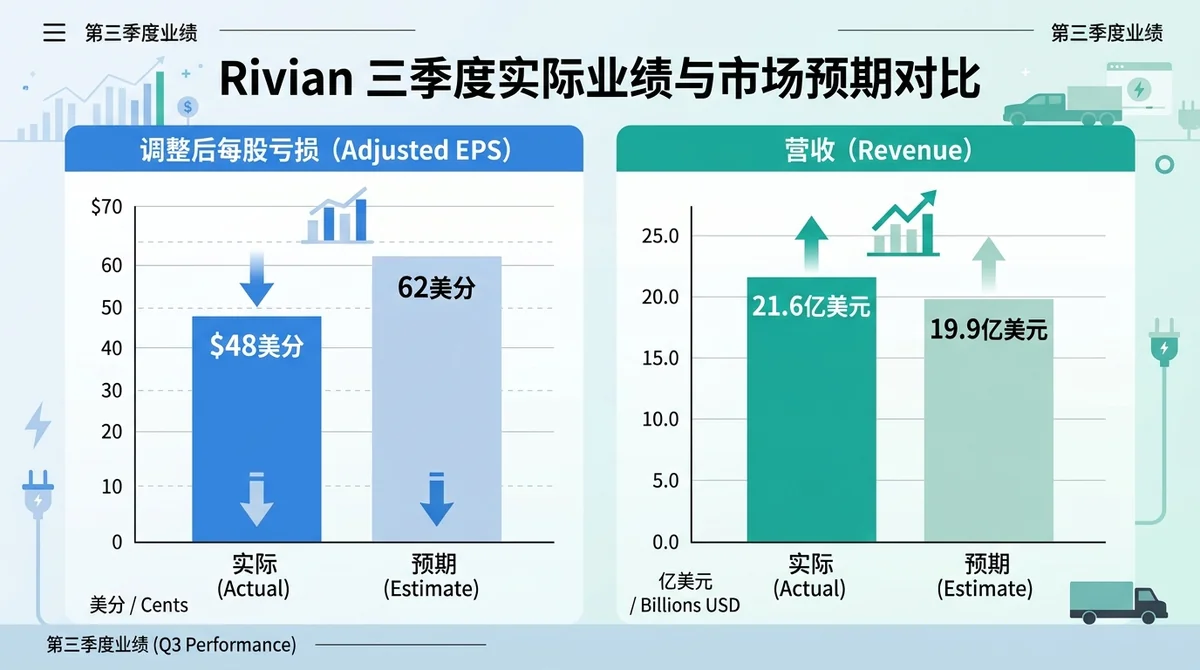
1.调整后每股亏损 48 美分、营收 21.6 亿美元,双双好于市场预期
Rivian 交出的 2026 年第三季度成绩单,在两条最关键的战线上同时超出了华尔街的预期。据 CNBC 报道,公司调整后每股亏损为 48 美分,好于市场预期的亏损 62 美分;营收达到 21.6 亿美元,同样高于预期的 19.9 亿美元。对一家仍处于产能爬坡与产品线扩张阶段的电动车制造商而言,亏损幅度小于预期与收入规模高于预期同时出现,意味着费用控制与销量兑现这两条曲线正在朝有利方向收敛。
这组数字的重要性不在于单季度的绝对值,而在于它所处的时点。过去数个季度,市场对 Rivian 的核心质疑始终围绕两点:一是新车型能否按节奏放量,二是单车经济性何时改善。三季度同时在这两个方向上给出正面读数,使得此前偏保守的预期框架面临修正压力。需要注意的是,调整后口径与通用会计准则口径之间存在差异,48 美分的亏损是调整后数据,投资者在横向比较时仍需留意口径一致性。
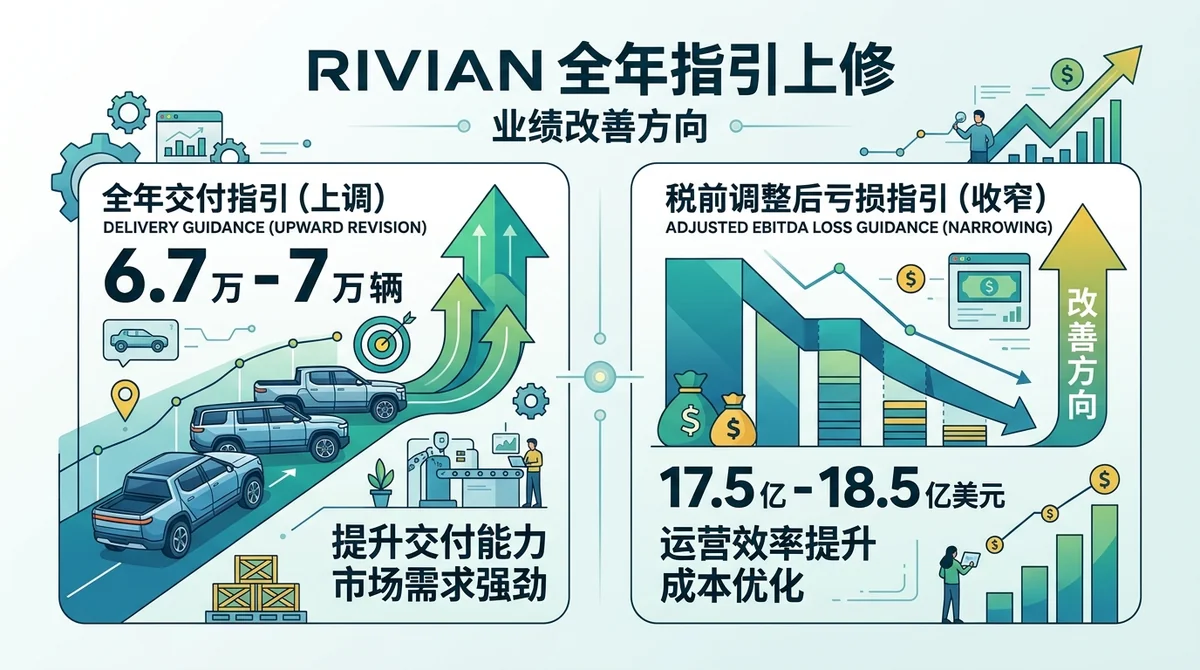
2.全年交付指引上调至 6.7 万至 7 万辆,税前调整后亏损指引收窄至 17.5 亿至 18.5 亿美元
比单季业绩更具信号意义的,是管理层对全年的指引调整。据 CNBC 报道,Rivian 将 2026 年交付指引上调至 6.7 万至 7 万辆,并将税前调整后亏损指引改善至 17.5 亿至 18.5 亿美元。交付指引上修与亏损指引收窄同时发生,是这份财报中最值得关注的一组组合信号——它意味着管理层对需求端与成本曲线的判断,较此前更为乐观。
在汽车行业,指引上修通常有两种成因:要么是需求真实超出预期,要么是产能瓶颈被打通后交付节奏加快。无论哪一种,都会对后续季度的收入确认形成支撑。而亏损指引的收窄则更多指向成本侧,可能来自产量摊薄固定成本、供应链议价能力提升,或是产品结构向高毛利倾斜。对市场而言,这种“量增 + 亏减”的组合,比单纯的收入超预期更能改变对盈利拐点时间的估计。若后续季度交付能够落在指引区间上沿,市场对 Rivian 的估值框架可能从“现金流消耗速度”转向“盈利路径斜率”。需要提醒的是,指引本身是管理层预期,而非已实现结果,最终兑现仍取决于产能、供应链与需求的实际执行。
二、软件与服务业务 42% 毛利率,正在改写 Rivian 的盈利结构
1.软件与服务收入 6.05 亿美元、毛利率 42%,成为高毛利支点
拆开 Rivian 三季度的收入结构,最刺眼的一组对比来自软件与服务业务。据 CNBC 报道,该业务第三季度收入 6.05 亿美元,毛利率达到 42%。在一个整车业务尚未跨过毛利线的公司里,出现一块毛利率超过四成的业务,其意义远超收入占比本身——它为整个公司的盈利模型提供了一个高杠杆的支点。
42% 的毛利率放在软件行业里并不算高,但放在一家电动车制造商内部,则构成了鲜明的结构性差异。这类收入的价值在于其边际成本特性:一旦相关服务完成前期投入,新增用户带来的增量成本相对有限,毛利率具备向上弹性。对 Rivian 而言,软件与服务收入的持续放量,可能成为其从“规模换亏损”转向“结构换利润”的关键通道。也正因如此,市场对该业务增速与毛利率可持续性的敏感度,预计将显著高于对整车交付量的敏感度。需注意,该业务收入的具体构成与可持续性未在现有来源中展开,判断其长期毛利率应保持谨慎。
2.汽车业务收入近 15.5 亿美元却录得 8000 万美元毛亏损,整车仍未跨过毛利线
与高毛利服务业务形成鲜明对照的,是整车业务的表现。据 CNBC 报道,Rivian 第三季度汽车业务收入近 15.5 亿美元,毛亏损 8000 万美元。这意味着,占公司收入大头的汽车业务,目前仍未跨过毛利线,每一美元的整车销售在毛利层面仍处于亏损状态。
这种结构分化的含义需要被准确理解。一方面,它说明 Rivian 当前的盈利改善高度依赖软件与服务这条相对较窄的业务线,一旦该业务增速放缓或毛利率回落,整体盈利路径将立即承压;另一方面,它也说明整车业务的改善空间较大——只要汽车业务毛利率由负转正,对公司整体毛利的贡献将显著放大。R2 交付放量被视为推动本次指引上修的重要背景,其逻辑正在于此:更高的产量有助于摊薄制造端的固定成本,从而推动整车毛利率向盈亏平衡靠拢。软件与服务能否持续放量,以及整车毛利能否随 R2 放量而修复,是判断 Rivian 盈利拐点的两个关键变量,二者缺一不可。
三、Reddit 业绩超预期却遭抛售,第四季度指引与搜索流量下滑构成双重压力
1.营收 8.95 亿美元、每股收益 1.40 美元均超预期,股价盘后仍跌逾 15%
Reddit 的三季度业绩本身并不难看。据 CNBC 报道,公司第三季度营收 8.95 亿美元、每股收益 1.40 美元,均超出市场预期。但市场的反应却与之背离:股价盘后下跌逾 15%。业绩超预期与股价大跌同时出现,是财报季中信息量较大的组合之一,它通常意味着市场定价的重心已经不在当期数字上。
这种背离值得拆解。当一家公司的当期业绩超预期却仍被抛售,说明投资者在财报中读到了比业绩更重要的东西——通常是对未来的下修信号。对 Reddit 这类以广告为主要变现方式的平台而言,收入可见度的边际变化,比单季度是否多赚几千万美元更能影响估值。逾 15% 的盘后跌幅,反映的正是这种预期重估的力度。
2.第四季度销售指引不及预期,谷歌搜索推荐流量本季度明显下降
导致抛售的直接原因,来自指引与流量两个层面。据 CNBC 报道,Reddit 第四季度销售指引不及华尔街预期;同时公司称来自谷歌的搜索推荐流量本季度明显下降。前者是财务层面的下修,后者是流量结构层面的警讯,二者叠加,构成了对后续变现能力的双重压力。
搜索推荐流量的下滑尤其值得重视。对依赖内容分发的社区平台而言,来自搜索引擎的推荐流量是低成本获客与内容曝光的重要来源,其变化会直接传导至用户增长、页面浏览量与广告库存。若这一趋势延续,Reddit 的广告收入增长可能需要更多依赖站内活跃度与广告产品效率的提升,而非外部流量红利。这也解释了为何在营收与每股收益双双超预期的情况下,市场仍选择向下重定价——投资者关注的是下一季度的收入基础,而不是上一季度的成绩。
3.拟测试登录后才能访问平台,流量结构与变现模式面临再平衡
在流量压力之下,Reddit 披露了一项可能改变其产品形态的举措。据 CNBC 报道,公司计划测试要求用户登录后才能访问平台。这一测试若推进,将同时影响用户获取路径与数据可见性两个层面。
从变现角度看,强制登录有助于平台掌握更完整的用户身份与行为数据,理论上可能提升广告定向效率与单用户价值;但从流量角度看,登录门槛可能降低搜索引擎抓取与匿名访问的便利性,进而影响外部流量的进入效率。这两股力量方向相反,最终效果取决于测试范围、执行细节与用户接受度。可以确定的是,Reddit 正在流量获取与变现效率之间寻找新的平衡点,而这一再平衡过程本身,就构成了未来数个季度业绩不确定性的来源。对市场而言,登录测试的推进节奏与实际流量数据,可能成为比单季营收更重要的观察指标。
四、Meta 营收与每股收益双超预期,但 250 亿美元民事罚款判决抬高监管风险溢价
1.营收同比增长 26% 至 646 亿美元、每股收益 3.83 美元,基本面仍强
在大型科技平台中,Meta 的经营表现依然是本季财报中的强项。据 Seeking Alpha 报道,Meta Platforms 第三季度营收同比增长 26% 至 646 亿美元,每股收益 3.83 美元,两项指标均超出预期。26% 的同比增速放在 646 亿美元的营收基数上,意味着绝对增量相当可观,说明其广告业务的变现效率仍处于扩张通道。
对一家体量已经如此庞大的公司而言,维持两位数的营收增速并不容易。这一表现说明,即便在流量格局与广告技术持续变化的背景下,Meta 的核心业务仍具备较强的韧性。从基本面角度,这份财报本身并不构成利空,反而强化了其在大型平台中的相对优势地位。
2.新墨西哥州 250 亿美元民事罚款判决,成为估值中的新增不确定性
然而同一份报道也披露了另一条信息:Meta 在新墨西哥州被判赔偿 250 亿美元民事罚款。该判决的案由细节、是否已生效或已提起上诉,在现有来源中未充分披露,相关执行状态待核实。这一判决与强劲的经营数据同时出现,构成了本季财报中最具张力的一组对照。250 亿美元的量级,相对于 Meta 的营收规模虽不构成生存性威胁,但足以对单期利润与现金流形成显著影响。
更重要的是,这一判决可能改变市场对大型平台法律成本的定价方式。过去,监管与诉讼风险往往被视为长期背景噪音,折价幅度有限;但当单笔判决金额达到数百亿美元量级时,投资者可能开始将法律成本作为一项常规变量纳入估值模型,从而抬高整体风险溢价。经营层面的强劲表现与法律层面的巨额判决同时出现,说明对大型平台而言,监管与法律成本正成为影响盈利预期的重要变量。后续该判决的上诉进展与最终执行情况,预计将持续影响市场对 Meta 的风险定价。
写在最后
把 2026 年 10 月 29 日盘后披露的这几份财报放在一起看,会发现它们呈现的是两种截然不同的叙事。Rivian 通过上调全年交付指引与 42% 毛利率的软件服务业务,把市场注意力从亏损规模引向结构改善;Reddit 则在营收与每股收益双双超预期的前提下,因第四季度销售指引不及预期与谷歌搜索推荐流量下滑而遭遇逾 15% 的盘后下跌。同样是“超预期”,一个被奖励,一个被惩罚,差别不在已实现的数字,而在前瞻性的指引与收入结构。
Meta 提供了一个更复杂的样本:营收同比增长 26% 至 646 亿美元、每股收益 3.83 美元,基本面依旧强劲,但新墨西哥州 250 亿美元民事罚款判决把它拉入了监管与法律成本的讨论。这说明对大型平台而言,估值模型中需要纳入的变量正在变多,经营指标之外的司法与监管因素,可能在未来成为影响股价的独立驱动。
这三家公司共同释放的宏观信号是:市场对指引质量、收入结构与法律成本的定价权重正在上升,当期业绩超预期本身已不足以支撑股价。对投资者而言,这意味着财报分析的重心需要从“是否 beat”转向“beat 的质量”——收入来自哪里、毛利率能否维持、指引是上修还是下修、以及是否存在尚未计入的监管与法律成本。
后续需要持续跟踪的线索包括:Rivian 的 R2 交付节奏与软件服务毛利率的可持续性,尤其是整车业务毛利率能否随产量提升而修复;Reddit 登录测试对流量结构与变现效率的实际影响,以及谷歌搜索推荐流量下滑是否为趋势性变化;Meta 罚款判决的后续进展及其对大型平台法律成本定价的示范效应。这三条线索,可能比下一季度的单季业绩更能决定相关标的的中期表现。
风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。
投资 AI RWA 金融
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
Rivian 2026 年第三季度财报的关键数据是什么? ▼
据 CNBC 报道,Rivian 2026 年第三季度调整后每股亏损 48 美分,好于市场预期的亏损 62 美分;营收 21.6 亿美元,高于预期的 19.9 亿美元。
Rivian 上调了哪些全年指引? ▼
Rivian 将 2026 年交付指引上调至 6.7 万至 7 万辆,并将税前调整后亏损指引改善至 17.5 亿至 18.5 亿美元,指引兑现仍取决于产能与需求执行。
Rivian 软件与服务业务毛利率是多少? ▼
Rivian 第三季度软件与服务业务收入 6.05 亿美元,毛利率 42%;同期汽车业务收入近 15.5 亿美元,毛亏损 8000 万美元。
Reddit 业绩超预期为什么股价盘后还下跌逾 15%? ▼
Reddit 第三季度营收 8.95 亿美元、每股收益 1.40 美元均超预期,但第四季度销售指引不及华尔街预期,且公司称来自谷歌的搜索推荐流量本季度明显下降,股价盘后下跌逾 15%。
Reddit 计划测试登录后才能访问平台吗? ▼
是的,据 CNBC 报道,Reddit 计划测试要求用户登录后才能访问平台,并称来自谷歌的搜索推荐流量本季度明显下降。
Meta 第三季度业绩如何,250 亿美元罚款判决是什么? ▼
据 Seeking Alpha 报道,Meta Platforms 第三季度营收同比增长 26% 至 646 亿美元,每股收益 3.83 美元,均超预期;同时在新墨西哥州被判赔偿 250 亿美元民事罚款,该判决的案由细节与上诉执行状态在现有来源中未充分披露,待核实。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册