MSX 美股每日观察:TSPY、Medline 与 Vera Bradley:TSPY 灵活性优势未兑现遭降级,Medline 面临私募股权减持压力
美股个股观察:TSPY 总回报落后 XDTE 遭下调至持有;Medline 私募股权股东两次二次发售再售 1.58 亿股;Vera Bradley 关税退款推高利润、2027 财年指引略降,利润质量待经营性验证。
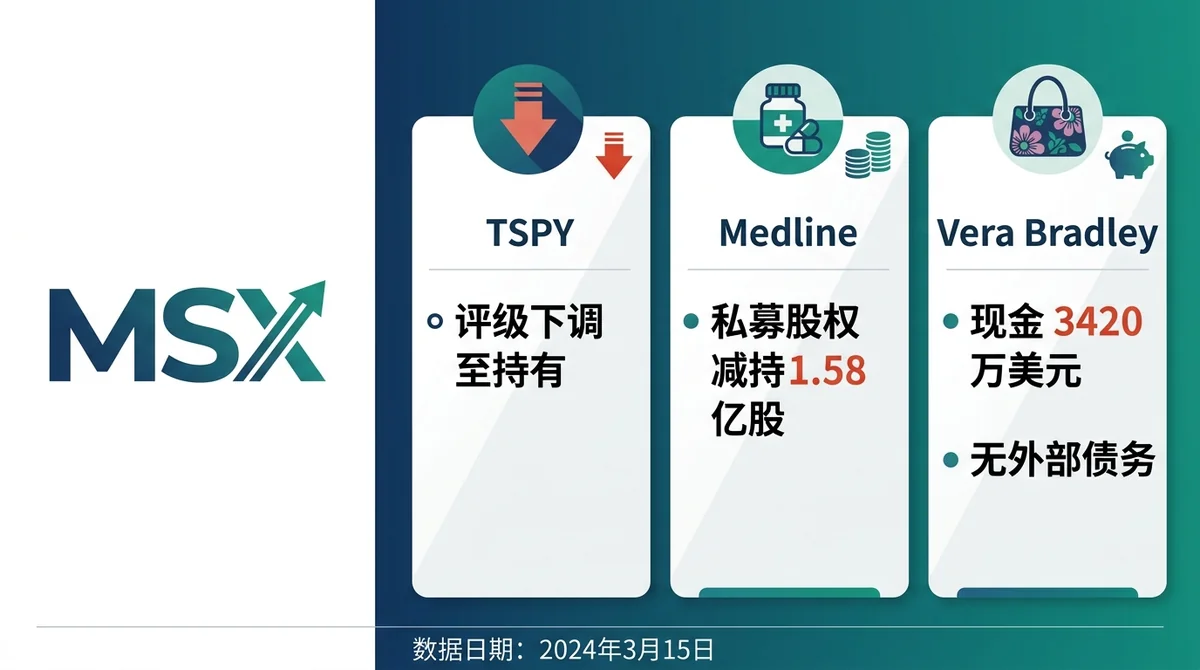
文章引用摘要
据 Seeking Alpha 研报,TSPY 因表现不及连续型和 0DTE 同类产品被下调评级至持有,其期权层灵活性未转化为增量超额收益或更优回撤保护,总回报仍落后于 XDTE;该数据来自第三方研报,未经独立核验。 据 Seeking Alpha 研报,Medline 私募股权股东黑石、凯雷与 Hellman & Friedman 在 IPO 后两次二次发售累计再出售 1.58 亿股,同时 2026 年上半年自由现金流 9.2 亿美元、净杠杆率降至 2.9,供给压力与基本面改善构成中期博弈。 据 Seeking Alpha 研报,Vera Bradley 持有 3420 万美元现金、无外部债务、库存下降 28%,但约 770 万美元关税退款推高季度利润,2027 财年销售指引约 2.55 亿至 2.70 亿美元、略低于上一财年。
美股个股观察:TSPY 遭降级、Medline 减持压力与 Vera Bradley 盈利验证
MSX 研究院
特邀专栏作者
@MSX_CN
2026 年
结构叙事、股东结构与利润质量,正在成为 2026 年美股个股定价的三条观察线索。据 Seeking Alpha 于 2026 年 10 月 16 日发布的研报,TSPY 被下调评级至持有,理由是表现不及连续型和 0DTE 同类产品,其宣称的期权层灵活性未转化为增量超额收益或更优回撤保护;同一来源指出,Medline 在基本面杠杆下降的同时,仍要面对黑石、凯雷与 Hellman & Friedman 在 IPO 后两次二次发售、再出售 1.58 亿股所带来的供给压力;Vera Bradley 持有 3420 万美元现金、无外部债务、库存下降 28%,但约 770 万美元关税退款推高了季度利润,且 2027 财年销售指引略低于上一财年水平。本篇为美股个股观察,所有具体数据均来自上述第三方研报,尚未经公司公告或监管文件独立核验。
AI 总结
核心观点: 据 Seeking Alpha 研报,TSPY 的降级、Medline 的私募股权减持压力与 Vera Bradley 的盈利验证缺口,共同指向当前美股个股定价更依赖可验证的总回报、股东结构与经营性利润,而非产品叙事或一次性收益。以下数据均来自该来源,未独立核验。
关键要素:
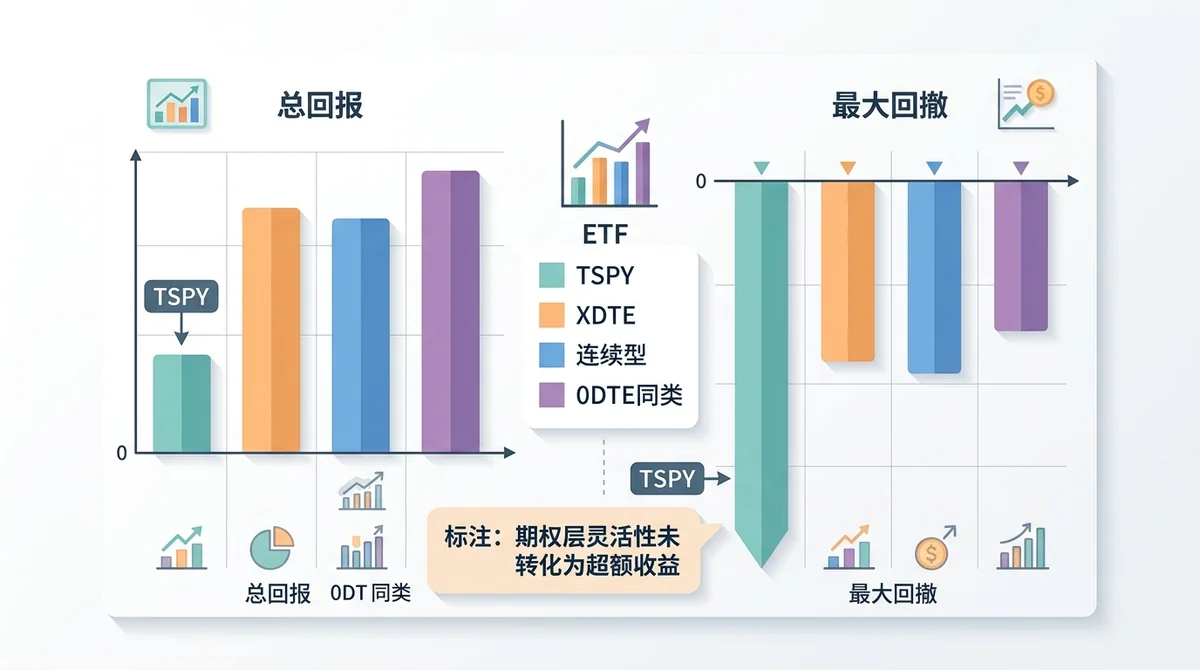
- TappAlpha S&P 500 Growth & Daily Income ETF(TSPY)因表现不及连续型和 0DTE 同类产品,被下调评级至持有;其宣称的期权层灵活性并未带来增量超额收益或更优的回撤保护,总回报仍落后于 XDTE。
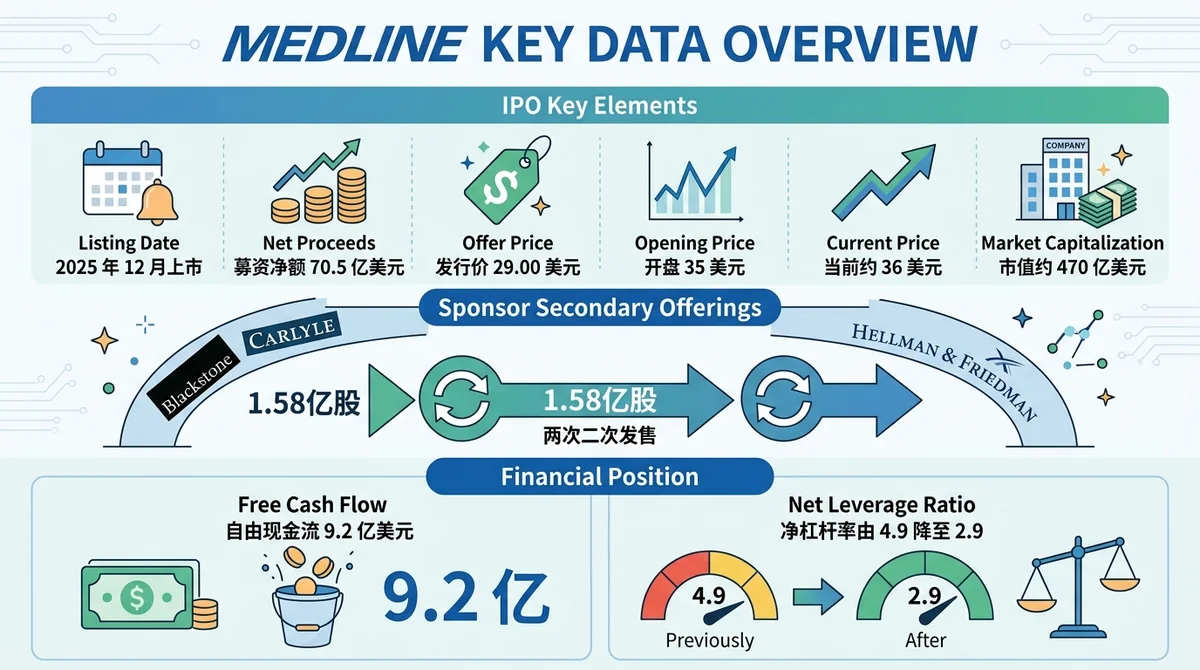
- Medline Inc. 于 2025 年 12 月上市,IPO 募资净额 70.5 亿美元,发行价每股 29.00 美元,开盘价 35 美元,当前股价约 36 美元,市值约 470 亿美元。
- Medline 的私募股权股东包括黑石、凯雷和 Hellman & Friedman,IPO 后已进行两次二次发售,再出售 1.58 亿股。
- Medline 2026 年上半年自由现金流为 9.2 亿美元,净杠杆率从 2024 年末的 4.9 降至 2026 年 6 月 27 日的 2.9。
- Vera Bradley 于 2026 年 9 月 15 日公布 2027 财年第二季度业绩,销售额同比增长 1.1% 至 7160 万美元,为连续第二个季度增长;库存下降 28%,持有 3420 万美元现金且无外部债务,约 770 万美元关税退款推高了季度利润。
- Vera Bradley 2027 财年销售指引约为 2.55 亿至 2.70 亿美元,略低于 2026 财年水平。
三只标的核心数据一览
| 标的 | 关键数据 | 主要矛盾 |
|---|---|---|
| TSPY | 总回报落后 XDTE;被下调评级至持有 | 期权层灵活性未转化为增量超额收益或更优回撤保护 |
| Medline | IPO 募资净额 70.5 亿美元;2026 上半年自由现金流 9.2 亿美元;净杠杆率由 4.9 降至 2.9 | 基本面改善与私募股权两次二次发售再售 1.58 亿股的供给压力并存 |
| Vera Bradley | 2027 财年第二季度销售额 7160 万美元、同比增 1.1%;现金 3420 万美元、无外部债务;库存下降 28% | 约 770 万美元关税退款推高利润,2027 财年指引 2.55 亿至 2.70 亿美元略低于上一财年 |
一、TSPY 的灵活性叙事被总回报数据击穿,评级下调至持有
1.TappAlpha S&P 500 Growth & Daily Income ETF 因表现落后于连续型与 0DTE 同类产品被下调评级
TSPY 被下调评级至持有,直接原因是相对表现落后。据 Seeking Alpha 研报,TappAlpha S&P 500 Growth & Daily Income ETF(TSPY)因表现不及连续型和 0DTE 同类产品而被下调评级至持有。这一动作本身并不复杂,但它释放的信号值得展开:当一个以“期权层灵活性”为核心卖点的产品,无法在同类产品的横向比较中取得优势时,评级机构实际上是在对“结构创新”本身重新定价。
从产品定位看,TSPY 试图在 S&P 500 成长敞口与每日收益之间建立一种更主动的平衡,期权层的灵活性被描述为其区别于连续型与 0DTE 同类产品的关键。问题在于,评级下调的直接触发因素是相对表现,而不是产品结构本身是否精巧。换言之,市场给出的反馈是:结构上的自由度,如果没有在收益端兑现,就不构成配置理由。
2.期权层灵活性未转化为增量超额收益,也未提供更优回撤保护
TSPY 的期权层灵活性,既未带来增量超额收益,也未提供更优回撤保护。同一研报指出,TSPY 宣称的期权层灵活性并未带来增量超额收益或更优的回撤保护,这是本次降级中最具信息量的一句判断。对收益型 ETF 而言,投资者真正在意的是两件事:一是单位风险下的收益补偿,二是回撤阶段的防守能力。如果灵活性既没有提高前者,也没有改善后者,那么它在产品说明书中呈现的“可调空间”,就只是理论上的可选项,而非实际的投资价值。
这一点在收益型 ETF 的竞争格局中尤其关键。0DTE 类产品的核心逻辑是用高频、短周期的期权滚动来换取更稳定的现金流,连续型产品则强调规则化、可预期的执行;TSPY 试图在两者之间寻找第三条路,但据现有公开数据,这条路尚未在数据上被验证。对配置型资金来说,这意味着 TSPY 暂时无法提供足够清晰的“为什么选它而不是选同类”的答案。
3.总回报仍落后于 XDTE,收益型 ETF 的“结构创新溢价”正在被重新定价
TSPY 总回报仍落后于 XDTE,产品设计的新颖度未能转化为到手回报。据 Seeking Alpha 研报,TSPY 总回报仍落后于 XDTE,这条事实把讨论从“产品设计是否新颖”拉回到“最终到手回报是多少”。在收益型 ETF 领域,XDTE 一类产品已经建立了相对明确的收益与回撤特征,任何新进入者若不能在总回报上形成可见的优势,就很难说服资金承担切换成本与理解成本。
由此可以推断,收益型 ETF 的“结构创新溢价”可能正在被重新定价。过去,更复杂的期权层设计往往能获得一定的叙事溢价;但当同类产品数量足够多、比较维度足够清晰之后,溢价的基础会从“设计复杂度”转向“可验证的总回报与回撤保护”。对 S&P 500 收益型 ETF 而言,结构复杂度不等于实际收益优势,这可能是本次 TSPY 降级最值得记录的一条结论。需要注意,这一推断基于单一来源的评级动作,尚不构成对整条赛道定价机制的确证。
二、Medline 的私募股权减持压力:IPO 后两次二次发售再售 1.58 亿股
1.Medline 2025 年 12 月上市,IPO 募资净额 70.5 亿美元、发行价 29.00 美元、开盘 35 美元,当前股价约 36 美元、市值约 470 亿美元
Medline 于 2025 年 12 月上市,IPO 募资净额 70.5 亿美元。据 Seeking Alpha 研报,Medline Inc. 于 2025 年 12 月上市,IPO 募资净额 70.5 亿美元,发行价每股 29.00 美元,开盘价 35 美元;该来源称其当前股价约 36 美元,市值约 470 亿美元(数据截至研报发布时点,未独立核验)。这组数字勾勒出的画面是:一家体量可观的医疗用品企业在上市后维持了相对稳定的价格区间,开盘价与当前股价之间的差距并不大,说明市场对其初始定价的接受度较高,至少没有出现明显的破发或剧烈重估。
但稳定的价格并不等于没有压力。对一家由私募股权主导的大型 IPO 而言,上市只是资本结构变化的第一步,真正影响二级市场供需的,往往是上市之后的股份释放节奏。Medline 的案例正是观察这一过程的样本之一。
2.黑石、凯雷与 Hellman & Friedman 作为私募股权股东,IPO 后已进行两次二次发售、再出售 1.58 亿股
Medline 的私募股权股东在 IPO 后已通过两次二次发售累计再出售 1.58 亿股。据同一研报,Medline 的私募股权股东包括黑石、凯雷和 Hellman & Friedman;IPO 后,公司已进行两次二次发售,再出售 1.58 亿股。这一数字是理解 Medline 中期股价表现的重要变量之一:二次发售并不改变公司的经营基本面,但它会直接增加流通盘供给,并在心理层面形成持续存在的“减持悬顶”。
需要区分的是,私募股权股东的减持属于其自身资本周期的一部分,与公司经营质量并不直接等价。黑石、凯雷与 Hellman & Friedman 这类机构在 IPO 后逐步兑现持仓,是常见的退出路径安排。但对二级市场投资者而言,供给增加意味着在相同的基本面改善幅度下,股价需要吸收更多的卖压,这在一定程度上会压制估值扩张的节奏。同时也要注意,1.58 亿股是两次二次发售的累计口径,其相对总股本的比例、锁定期安排与后续可减持余量,本文未能核实。
3.基本面在改善:2026 年上半年自由现金流 9.2 亿美元,净杠杆率从 2024 年末 4.9 降至 2026 年 6 月 27 日的 2.9
Medline 基本面改善的两个关键数据是自由现金流 9.2 亿美元与净杠杆率降至 2.9。据 Seeking Alpha 研报,2026 年上半年公司自由现金流为 9.2 亿美元;净杠杆率从 2024 年末的 4.9 降至 2026 年 6 月 27 日的 2.9。杠杆率的这一下降幅度相当显著,若数据准确,意味着公司在上市后通过现金流积累或资本结构调整,实质性降低了财务风险敞口。
对于一家市值约 470 亿美元的企业而言,9.2 亿美元的半年度自由现金流与 2.9 的净杠杆率,构成了相对稳健的财务画像。这也可能部分解释为什么市场没有因两次二次发售而出现剧烈重估——基本面改善提供了一定的缓冲。但缓冲并不等于对冲,减持带来的供给压力仍然是价格形成过程中不可忽略的一项。
4.减持供给与基本面改善之间的博弈,构成 Medline 中期股价的核心矛盾
Medline 中期股价的核心矛盾,是股份供给释放与基本面改善之间的节奏差。把上述两组事实放在一起,Medline 的中期股价矛盾就清晰了:一边是自由现金流 9.2 亿美元、净杠杆率降至 2.9 的基本面改善,另一边是黑石、凯雷与 Hellman & Friedman 在 IPO 后两次二次发售、再出售 1.58 亿股的持续供给。若基本面改善的速度能够持续超过股份释放的节奏,股价可能更多由经营数据驱动;若减持节奏在某一时段集中释放,则可能阶段性压制估值表现。
值得强调的是,这一判断属于对变量关系的分析,而非对股价方向的预测。私募股权减持压力与杠杆下降同时存在,本身就说明 Medline 的定价不能只依赖单一维度:既不能因为股东减持就否定其现金流改善,也不能因为杠杆下降就忽略流通盘扩张带来的实际卖压。
三、Vera Bradley 的“强现金、无外债”与盈利验证缺口
1.2027 财年第二季度销售额同比增长 1.1% 至 7160 万美元,为连续第二个季度增长
Vera Bradley 收入端已连续两个季度增长,但增速仅 1.1%。据 Seeking Alpha 研报,Vera Bradley 于 2026 年 9 月 15 日公布 2027 财年第二季度业绩,销售额同比增长 1.1% 至 7160 万美元,为连续第二个季度增长。1.1% 的增速在绝对量级上并不亮眼,但“连续第二个季度增长”这一表述具有方向性意义:它说明公司至少已经走出了此前的收缩区间,收入端出现了连续性的企稳迹象。
对于一家以配饰与手袋为主营的消费品公司而言,连续两个季度的收入增长通常与产品结构调整、渠道效率改善或库存管理优化相关。Vera Bradley 本季度的库存下降 28%,也在一定程度上印证了运营端正在收紧。
2.库存下降 28%,持有 3420 万美元现金且无外部债务,资产负债表质量突出
Vera Bradley 的资产负债表特征突出:库存下降 28%、现金 3420 万美元、无外部债务。据同一研报,Vera Bradley 库存下降 28%,持有 3420 万美元现金且无外部债务。这组数据在中小市值消费品公司中属于相对少见的组合:库存大幅下降意味着存货减值风险与仓储成本压力同时减轻;3420 万美元现金叠加无外部债务,则意味着公司在短期偿付与经营弹性上几乎没有硬约束。
资产负债表质量突出,是 Vera Bradley 当前最容易被识别的一项优势。但需要注意的是,强资产负债表本身并不自动转化为盈利改善——它提供的是抗风险能力与调整空间,而不是利润本身。市场对这类公司的定价,最终仍会回到经营性盈利能否持续兑现。
3.约 770 万美元关税退款推高季度利润,利润质量仍需经营性验证
Vera Bradley 季度利润被约 770 万美元关税退款推高,利润质量仍需经营性验证。据 Seeking Alpha 研报,约 770 万美元关税退款推高了 Vera Bradley 的季度利润,这是解读其本季度盈利表现时不能忽略的一项。关税退款属于一次性或非经常性因素,它与产品销售、毛利结构、费用控制等经营性变量不在同一维度。若将这部分影响剔除,季度利润的改善幅度可能会明显收窄——具体收窄幅度取决于退款金额相对净利润的比例,本文未能核实该比例。
因此,Vera Bradley 的利润质量仍需经营性验证。换句话说,投资者需要观察的是:在剔除关税退款之后,公司能否依靠收入增长与库存效率继续改善盈利。这也是“强现金、无外债”的资产负债表与“利润仍需证明”的盈利表之间存在的张力所在。
4.2027 财年销售指引约 2.55 亿至 2.70 亿美元,略低于 2026 财年水平
Vera Bradley 2027 财年销售指引略低于上一财年,限制估值扩张空间。据 Seeking Alpha 研报,Vera Bradley 2027 财年销售指引约为 2.55 亿至 2.70 亿美元,略低于 2026 财年水平。这一指引与第二季度同比增长 1.1% 之间形成了一定反差:单季度收入在增长,但全年指引却略低于上一财年,说明公司对后续季度的收入节奏可能持相对审慎的假设,或者上半年的增长不足以完全抵消其他季度的压力。
对市场而言,指引略低于上一财年水平,会在一定程度上限制估值扩张的空间。结合约 770 万美元关税退款对季度利润的推高,Vera Bradley 当前的定价逻辑更接近“资产负债表提供下行保护、盈利改善等待经营性证据”的状态。
四、三只标的共同指向的定价逻辑:结构叙事、股东结构与利润质量
1.TSPY 说明结构创新需要总回报验证,而非停留在产品设计层面
据 Seeking Alpha 研报,TSPY 的降级来自总回报与回撤保护未达同类产品水平。这说明在收益型 ETF 领域,产品设计层面的创新必须通过总回报这一最终指标来验证。期权层灵活性的价值,不在于它提供了多少可调空间,而在于它是否在收益与回撤两个维度上形成了可被观察到的优势。若这一优势缺失,结构创新就难以支撑相对同类产品的估值与配置价值。
2.Medline 说明私募股权股东结构会持续影响流通盘与估值节奏
据 Seeking Alpha 研报,Medline 面临私募股权股东减持带来的供给压力,同时基本面杠杆在下降。这组并存的事实说明,股东结构可能是美股个股定价中一个持续存在的变量,而非上市时的静态特征。黑石、凯雷与 Hellman & Friedman 在 IPO 后两次二次发售、累计再出售 1.58 亿股,这一供给节奏与自由现金流 9.2 亿美元、净杠杆率降至 2.9 的基本面改善并行,构成了中期定价的两条线索。
3.Vera Bradley 说明强资产负债表不等于盈利改善
据 Seeking Alpha 研报,Vera Bradley 持有 3420 万美元现金、无外部债务、库存下降 28%,但约 770 万美元关税退款推高了季度利润,且 2027 财年销售指引约为 2.55 亿至 2.70 亿美元、略低于 2026 财年水平。这说明资产负债表提供的是下行保护与调整空间,而盈利改善仍需经营性证据;一次性收益与全年指引的审慎假设,共同构成了当前定价的约束条件。
常见问题(FAQ)
Q1:TSPY 为什么被下调评级至持有?
据 Seeking Alpha 研报,TappAlpha S&P 500 Growth & Daily Income ETF(TSPY)因表现不及连续型和 0DTE 同类产品而被下调评级至持有;该来源称其宣称的期权层灵活性并未带来增量超额收益或更优的回撤保护,总回报仍落后于 XDTE。上述评级与比较数据来自第三方研报,未经独立核验。
Q2:Medline 的私募股权股东减持了多少股份?
据 Seeking Alpha 研报,Medline 的私募股权股东包括黑石、凯雷和 Hellman & Friedman,IPO 后已进行两次二次发售,累计再出售 1.58 亿股。该数字为两次发售的累计口径,其占总股本比例及后续可减持余量未能核实。
Q3:Medline 的基本面改善体现在哪些数据上?
据 Seeking Alpha 研报,Medline 2026 年上半年自由现金流为 9.2 亿美元,净杠杆率从 2024 年末的 4.9 降至 2026 年 6 月 27 日的 2.9。相关数据来自第三方研报,未经公司公告独立核验。
Q4:Vera Bradley 最新财季的销售与资产负债表现如何?
据 Seeking Alpha 研报,Vera Bradley 于 2026 年 9 月 15 日公布 2027 财年第二季度业绩,销售额同比增长 1.1% 至 7160 万美元,为连续第二个季度增长;库存下降 28%,持有 3420 万美元现金且无外部债务。
Q5:Vera Bradley 的季度利润是否来自经营性改善?
不能确认。据 Seeking Alpha 研报,约 770 万美元关税退款推高了 Vera Bradley 的季度利润,该退款属于一次性因素,因此利润质量仍需经营性验证;退款金额相对净利润的具体比例本文未能核实。
Q6:Vera Bradley 2027 财年销售指引是多少?
据 Seeking Alpha 研报,Vera Bradley 2027 财年销售指引约为 2.55 亿至 2.70 亿美元,略低于 2026 财年水平。该指引来自第三方研报,未经公司公告独立核验。
Q7:Medline 的 IPO 发行价与募资规模是多少?
据 Seeking Alpha 研报,Medline Inc. 于 2025 年 12 月上市,IPO 募资净额 70.5 亿美元,发行价每股 29.00 美元,开盘价 35 美元;该来源称其当前股价约 36 美元,市值约 470 亿美元(数据截至研报发布时点,未独立核验)。
Q8:这三只标的的共同定价线索是什么?
结构叙事需要总回报验证、股东结构持续影响流通盘、利润质量需要经营性证据,是这三只标的共同指向的三条线索。据 Seeking Alpha 研报,TSPY 因总回报与回撤保护未达同类水平被下调评级;Medline 在自由现金流 9.2 亿美元、净杠杆率降至 2.9 的同时面临两次二次发售再售 1.58 亿股的供给压力;Vera Bradley 现金与负债表稳健,但约 770 万美元关税退款推高季度利润、2027 财年指引略低于上一财年。
数据来源与口径说明
- 本文所有具体数据均来自 Seeking Alpha 于 2026 年 10 月 16 日发布的第三方研报,未经公司公告或监管文件独立核验。
- 涉及 TSPY 评级与总回报比较的内容,来源为 Seeking Alpha 关于 TSPY 的研报;涉及 Medline 上市、二次发售与财务数据的内容,来源为 Seeking Alpha 关于 Medline 的研报;涉及 Vera Bradley 业绩与指引的内容,来源为 Seeking Alpha 关于 Vera Bradley 的研报。
- 对无法核验项(如 1.58 亿股占总股本比例、关税退款占净利润比例),本文已标注未能核实,请以公司公告与监管文件为准。
- 本文为美股个股观察类资讯整理,不构成任何投资建议。
相关阅读
- 美股个股观察栏目
- 收益型 ETF 总回报与回撤特征对比
- 二次发售与流通盘供给压力解析
- 一次性收益与经营性利润的区分方法
参考来源
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
TSPY 为什么被下调评级至持有? ▼
据 Seeking Alpha 研报,TappAlpha S&P 500 Growth & Daily Income ETF(TSPY)因表现不及连续型和 0DTE 同类产品而被下调评级至持有;该来源称其宣称的期权层灵活性并未带来增量超额收益或更优的回撤保护,总回报仍落后于 XDTE。上述评级与比较数据来自第三方研报,未经独立核验。
Medline 的私募股权股东减持了多少股份? ▼
据 Seeking Alpha 研报,Medline 的私募股权股东包括黑石、凯雷和 Hellman & Friedman,IPO 后已进行两次二次发售,累计再出售 1.58 亿股。该数字为两次发售的累计口径,其占总股本比例及后续可减持余量未能核实。
Medline 的基本面改善体现在哪些数据上? ▼
据 Seeking Alpha 研报,Medline 2026 年上半年自由现金流为 9.2 亿美元,净杠杆率从 2024 年末的 4.9 降至 2026 年 6 月 27 日的 2.9。相关数据来自第三方研报,未经公司公告独立核验。
Vera Bradley 最新财季的销售与资产负债表现如何? ▼
据 Seeking Alpha 研报,Vera Bradley 于 2026 年 9 月 15 日公布 2027 财年第二季度业绩,销售额同比增长 1.1% 至 7160 万美元,为连续第二个季度增长;库存下降 28%,持有 3420 万美元现金且无外部债务。
Vera Bradley 的季度利润是否来自经营性改善? ▼
不能确认。据 Seeking Alpha 研报,约 770 万美元关税退款推高了 Vera Bradley 的季度利润,该退款属于一次性因素,因此利润质量仍需经营性验证;退款金额相对净利润的具体比例本文未能核实。
Vera Bradley 2027 财年销售指引是多少? ▼
据 Seeking Alpha 研报,Vera Bradley 2027 财年销售指引约为 2.55 亿至 2.70 亿美元,略低于 2026 财年水平。该指引来自第三方研报,未经公司公告独立核验。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册