MSX 美股每日观察:标普500头肩顶与中期选举后 19-0 规律:SOXX 较高点回落近 28%,SCHD 与 FDVV 防御性股息配置对照
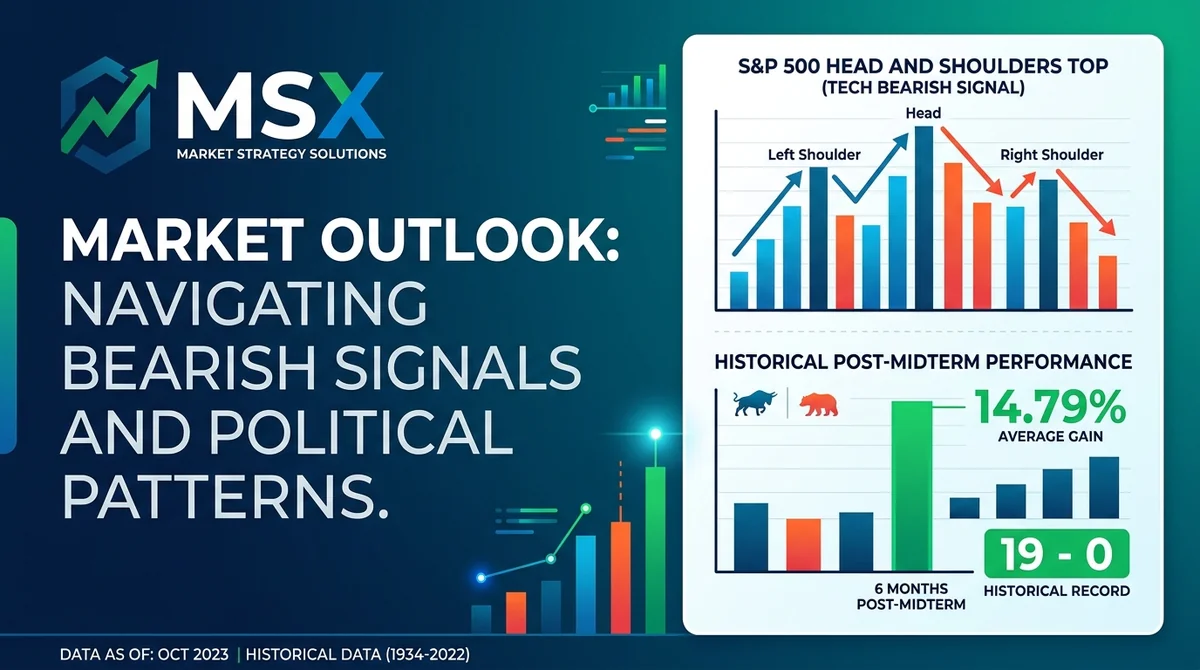
标普500跌破关键支撑触发头肩顶,同时处于中期选举后六个月1950年以来从未收低(均涨14.79%)的窗口。SOXX较6月高点回落近28%、10月跌17%,英特尔指引恶化。SCHD获强力买入、股息复合增速10.83%,FDVV获买入但估值风险更大。
文章引用摘要
标普500跌破关键支撑并触发看跌头肩顶形态,同时处于中期选举后六个月1950年以来从未收低(平均涨幅14.79%)的季节性窗口,技术面与统计面给出相反信号。 SOXX较6月高点回落近28%、10月单月下跌17%,叠加英特尔三季度业绩疲弱与指引恶化,卖方重申卖出评级并称技术信号显示恢复可能需要一年以上。 SCHD获强力买入评级,股息复合年增长率10.83%且贝塔值较低;FDVV获买入评级,保留部分科技敞口但估值风险更大,二者是防御纯度与科技参与的取舍。
MSX 美股每日观察:标普500头肩顶与中期选举后 19-0 规律:SOXX 较高点回落近 28%,SCHD 与 FDVV 防御性股息配置对照
MSX 研究院
特邀专栏作者
@MSX_CN
2026 年 11 月
本文约 4900 字,阅读全文需要约 12 分钟
技术面与统计规律在同一时间窗口给出方向相反的信号,这是当前美股最值得记录的状态。据 Seeking Alpha 于 2026 年 11 月 1 日发布的分析,标普500指数在上周五跌破关键支撑位并触发看跌的头肩顶形态;而同一时间,市场又处在中期选举后六个月这一历史统计窗口内——自1950年以来该窗口标普500从未收低,平均涨幅14.79%。一个偏空的技术形态与一个偏多的季节性规律正面对峙,方向不由形态本身裁决,而更可能由苹果财报、中期选举与就业报告这三大催化剂的落地顺序与组合决定。
AI 总结
核心观点:当前美股处在技术面偏空与季节性统计偏多的对峙期,头肩顶形态能否兑现取决于事件催化剂落地后的市场反应;半导体链条的深度回撤说明AI交易正在经历增长可持续性的重新定价,而防御性股息工具被同时给予正面评级,反映资金在高波动环境下对现金流与低贝塔的偏好上升。
关键要素:
- 标普500指数上周五跌破关键支撑位,触发了看跌的头肩顶形态(来源:Seeking Alpha,2026年11月1日)。
- 自1950年以来,美国中期选举后的六个月期间标普500指数从未收低,该期间平均涨幅为14.79%(来源同上)。
- 同一来源列出的主要即将到来的催化剂包括苹果财报、中期选举和就业报告。
- iShares Semiconductor ETF(SOXX)较6月高点已下跌近28%,10月单月下跌17%(来源:Seeking Alpha,2026年11月1日)。
- 该来源作者重申对SOXX的卖出评级,理由是趋势确认看跌且半导体增长减速,并称技术信号显示恢复可能需要一年以上(属分析师观点)。
- 同一来源称英特尔第三季度业绩疲弱且指引恶化,加剧了市场对半导体行业利润率压力和增长可持续性的担忧。
- Schwab US Dividend Equity ETF(SCHD)被给予强力买入评级,被视为在AI资本开支驱动的波动中具有防御性配置价值;其股息复合年增长率为10.83%,且贝塔值较低(来源:Seeking Alpha,2026年11月1日)。
- Fidelity High Dividend ETF(FDVV)被给予买入评级,适合希望谨慎配置科技敞口并追求更高历史股息增长的长期投资者,但估值风险更大(来源同上)。
一、标普500跌破关键支撑并触发头肩顶形态,技术面与季节性规律同时进入视野
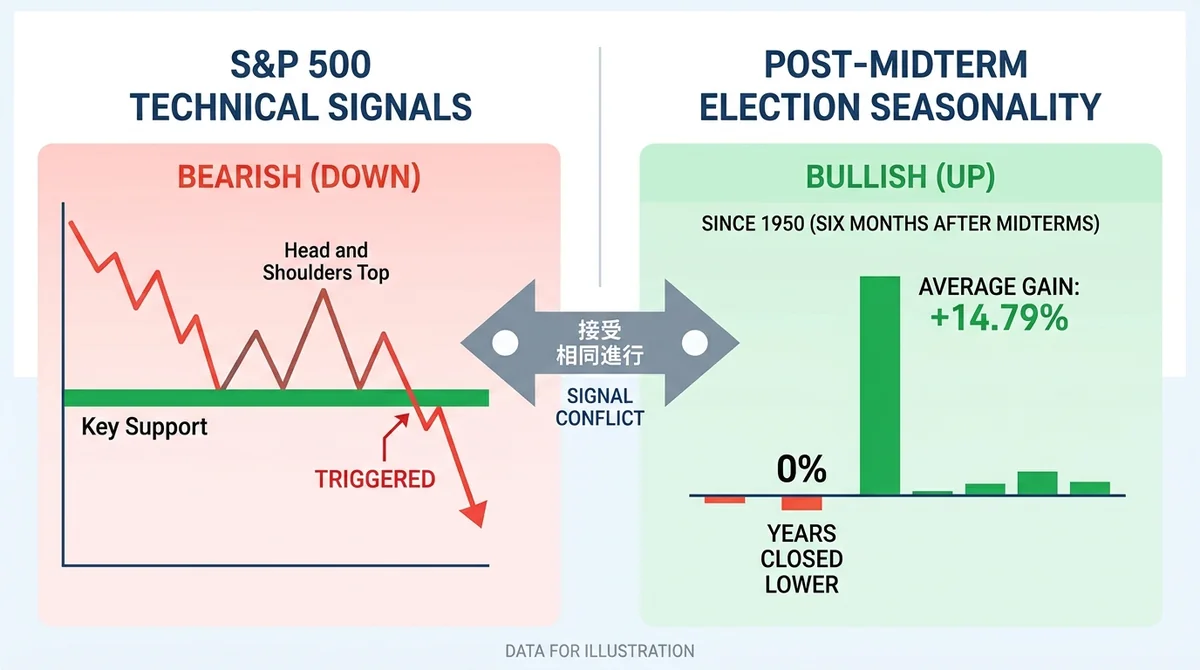
1.标普500上周五跌破关键支撑位,看跌头肩顶形态被触发
据 Seeking Alpha 于 2026 年 11 月 1 日发布的分析,标普500指数在上周五跌破关键支撑位,触发了看跌的头肩顶形态。头肩顶是技术分析中被广泛跟踪的顶部反转形态,其被触发意味着指数在图形结构上完成了从上升趋势向潜在下行结构的切换。对跟踪指数级信号的资金而言,关键支撑的失守通常比形态本身更具操作意义——它把“形态是否成立”的争论,转化为“支撑失守后能否快速收复”的观察。
需要强调事实边界:来源确认的是跌破关键支撑并触发形态这一事件本身,并未在本文可核验的来源中提供具体指数点位、支撑位数值或跌幅目标。因此本文不对下行空间作数字层面的推断,只记录形态被触发这一技术状态。
2.1950年以来中期选举后六个月标普500从未收低,平均涨幅14.79%
与偏空形态形成直接对冲的,是同一来源给出的季节性统计:自1950年以来,美国中期选举后的六个月期间标普500指数从未收低,该期间平均涨幅为14.79%。这正是标题中“19-0”所指的统计事实——一个在数十年样本中未被打破的窗口规律(样本区间与计数口径以原文为准,本文未独立复算)。
为什么这一规律在当前时点重要?因为它把市场置于两种叙事的同时拉扯之中:技术面在说结构已经转弱,统计面在说历史窗口从未失手。两者都不是预测,而是条件性信息。技术形态描述的是价格结构的现状,季节性规律描述的是历史样本的频率分布,二者在同一时间窗口内并存,构成本轮判断的核心张力。对市场而言,这种对峙状态本身就可能压低方向性押注的意愿,直到某一侧被事件证伪。
二、苹果财报、中期选举与就业报告构成近期三大催化剂,市场方向取决于事件落地顺序
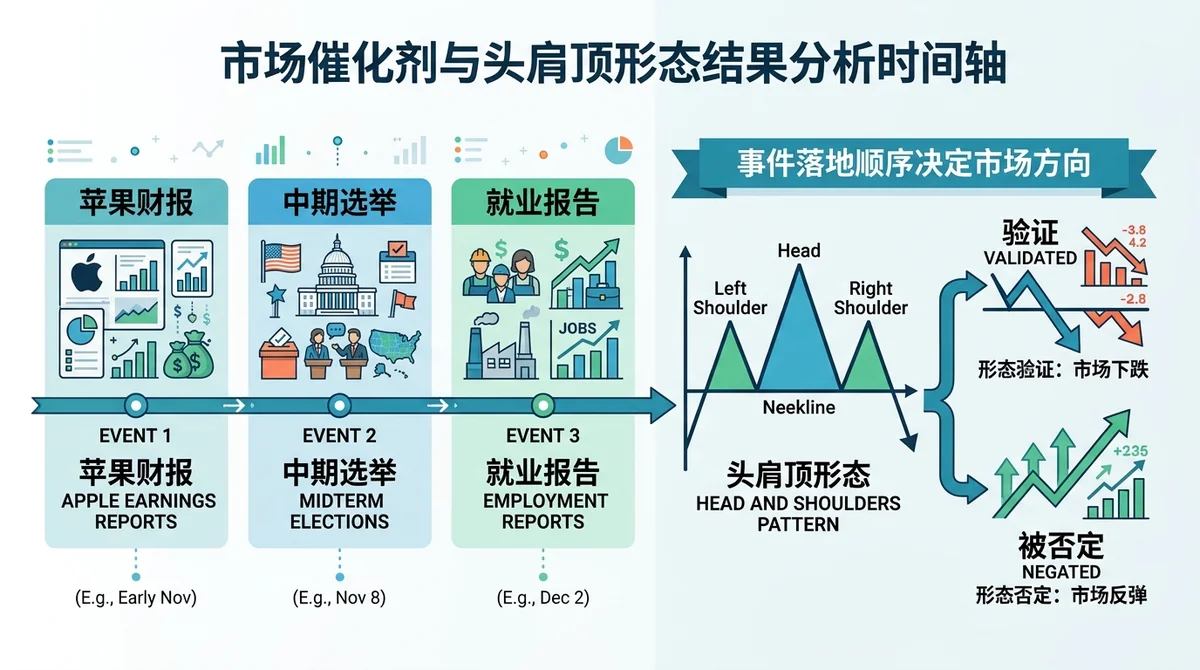
1.苹果财报、中期选举与就业报告被列为即将到来的主要催化剂
据同一来源,文章列出的主要即将到来的催化剂包括苹果财报、中期选举和就业报告。三者分别对应权重股基本面、政治周期与宏观劳动力市场三条主线,覆盖了指数定价中较敏感的几类变量。
三大催化剂集中在同一时间窗口,其意义在于它们提供了检验头肩顶形态的外部标尺。技术形态的兑现通常需要一个基本面触发点;若苹果财报或就业报告带来超预期信息,形态可能被快速否定;反之,若事件落地后指数无法收复关键支撑,形态的技术含义会被强化。换言之,市场方向在很大程度上取决于事件落地的顺序与组合,而非形态图形本身。
2.头肩顶的技术压力需要基本面催化剂来验证或否定
在催化剂落地前,技术形态与季节性规律的对立难以被单方面证伪。这是当前市场结构中最需要被准确描述的一点:不是“哪个信号更强”,而是“哪个信号先被事件检验”。
从分析角度看,头肩顶形态的可靠性高度依赖成交量与后续确认,而季节性统计的可靠性依赖样本外推的稳定性。两者都属于概率性工具,都不构成对未来的承诺。因此更审慎的表述是:若催化剂落地后指数收复关键支撑,季节性规律可能重新主导市场叙事;若催化剂未能扭转结构,头肩顶的技术压力可能进一步压制风险偏好。这一判断属于推断,而非既成事实。
三、SOXX较6月高点回落近28%、10月单月下跌17%,半导体与AI交易的修复被判断需要一年以上
1.SOXX较6月高点下跌近28%,10月单月跌幅17%
半导体的回撤幅度是当前美股风险偏好最直观的刻度。据 Seeking Alpha 于 2026 年 11 月 1 日发布的分析,iShares Semiconductor ETF(SOXX)较6月高点已下跌近28%,10月单月下跌17%。单月17%的跌幅在指数级工具上属于显著级别,它意味着半导体板块的调整不只是个别股票的业绩问题,而更接近整条产业链的估值重定价(此为推断)。
半导体是本轮AI资本开支叙事的核心载体之一。其回撤幅度之所以关键,是因为它可能映射市场对AI资本开支可持续性的定价变化——当承载叙事的核心资产出现近28%的高点回撤时,风险资产的整体风险偏好通常会被同步拖累,这一点在防御性资产的相对表现上可能留下痕迹。需注意,ETF回撤不等于全部成分股同幅下跌,也不等于AI资本开支已出现实际下修。
2.卖出评级重申:趋势确认看跌、半导体增长减速,技术信号指向一年以上的恢复期
同一来源显示,作者重申对SOXX的卖出评级,理由是趋势确认看跌且半导体增长减速,并称技术信号显示恢复可能需要一年以上。这是本轮判断中最具时间维度的观点:它把讨论从“跌了多少”推进到“修复需要多久”。
“恢复可能需要一年以上”属于分析师基于技术信号的主观判断,应作为观点而非事实对待,且单一分析师的卖出评级不构成市场共识。但它提出的问题具有普遍意义:当趋势被确认看跌、行业增长被确认减速时,均值回归的时间成本会显著上升。对市场而言,这意味着半导体链条即便出现反弹,也更可能被解读为技术性修复而非趋势反转,直到增长减速的叙事被新的数据打破。
3.英特尔三季度业绩疲弱且指引恶化,放大行业利润率与增长可持续性担忧
基本面侧的证据同样指向压力。据同一来源,英特尔第三季度业绩疲弱且指引恶化,加剧了市场对半导体行业利润率压力和增长可持续性的担忧。业绩疲弱与指引恶化同时出现,通常比单季度的业绩不及预期更具信号意义——它可能指向未来数个季度的盈利路径被下修(此为推断,具体财务数据以英特尔官方财报为准,本文未逐项核验)。
把英特尔的基本面信号与SOXX的价格信号放在一起看,可以得到一个更完整的图景:价格端的近28%回撤与10月单月17%的下跌,正在被盈利端的不利信号所“确认”。这正是AI交易当前经历的核心过程——不是需求叙事的崩塌,而是增长可持续性的重新定价。若后续财报季继续出现指引下修,半导体链条的修复周期可能被进一步拉长;若指引企稳,当前的深度回撤才可能转化为估值层面的吸引力。
四、SCHD与FDVV的防御性股息对照:一个被给予强力买入,一个适合谨慎科技敞口
1.SCHD获强力买入评级,股息复合年增长率10.83%且贝塔值较低
在AI资本开支驱动的波动背景下,防御性配置的价值被重新提起。据 Seeking Alpha 于 2026 年 11 月 1 日发布的分析,Schwab US Dividend Equity ETF(SCHD)被给予强力买入评级,被视为在AI资本开支驱动的波动中具有防御性配置价值;其股息复合年增长率为10.83%,且贝塔值较低。
这三个要素构成了SCHD的防御逻辑闭环:强力买入评级代表分析师的相对判断,10.83%的股息复合年增长率代表现金流增长的历史记录(历史值,不代表未来增速),较低贝塔代表对市场波动的敏感度更低。在半导体链条深度回撤、指数技术面转弱的组合下,低贝塔与稳定股息增长的组合,恰好对应了资金从高波动资产向现金流资产迁移的可能路径(此为推断,资金流向未在本文来源中量化)。
2.FDVV获买入评级,适合谨慎配置科技敞口并追求更高历史股息增长的长期投资者,但估值风险更大
对照的另一端是Fidelity High Dividend ETF(FDVV)。同一来源显示,FDVV被给予买入评级,适合希望谨慎配置科技敞口并追求更高历史股息增长的长期投资者,但估值风险更大。
两者的差异不应被简化为优劣排序,而应被理解为防御纯度与科技敞口保留程度之间的取舍。SCHD的定位更接近纯粹的防御——低贝塔、稳定的股息复合增长;FDVV的定位则是在保留部分科技敞口的前提下追求更高的历史股息增长,代价是更大的估值风险。在半导体回撤、AI交易被重新定价的环境里,这一取舍的现实含义是:前者更贴近“降低波动”的目标,后者更贴近“不完全放弃科技参与”的目标。评级差异(强力买入对买入)本身也反映了分析师对估值风险的权重分配。
写在最后
把四条线索放在一起看,当前美股的核心特征是对峙而非单边。技术面(头肩顶)与季节性统计(中期选举后六个月1950年以来未收低、平均涨幅14.79%)给出相反信号,事件催化剂成为方向裁决者;苹果财报、中期选举与就业报告三者的落地顺序,可能决定哪一套叙事在短期内占据主导。
第二条线索是AI交易的重新定价。半导体链条的深度回撤(SOXX较6月高点近28%、10月单月17%)与英特尔疲弱指引同时出现,说明市场正在把定价重心从“需求叙事”移向“增长可持续性”。这一过程未必意味着AI资本开支周期的终结,但它确实提高了修复的时间成本——卖方判断恢复可能需要一年以上,正是这一时间维度的表达。
第三条线索是资金偏好的迁移。防御性股息工具(SCHD、FDVV)被同时给予正面评级,可能反映资金在高波动环境下对现金流与低贝塔的偏好上升。SCHD的10.83%股息复合年增长率与较低贝塔,与FDVV保留科技敞口但承担更大估值风险,构成了同一防御需求下的两种解法。
风险与机会并存:头肩顶若被催化剂否定,季节性规律可能重新主导;若被确认,防御配置的相对优势可能进一步显现。在这个阶段,方向由催化剂裁决,相对强弱则由现金流质量决定。
风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。
投资 AI RWA 金融
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
标普500头肩顶形态意味着什么? ▼
据 Seeking Alpha 2026年11月1日分析,标普500指数上周五跌破关键支撑位,触发了看跌的头肩顶形态,意味着指数在图形结构上完成了从上升趋势向潜在下行结构的切换;该来源未提供具体点位与跌幅目标。
中期选举后标普500的历史规律是什么? ▼
据同一来源,自1950年以来美国中期选举后的六个月期间标普500指数从未收低,该期间平均涨幅为14.79%;这是历史统计而非未来预测。
SOXX半导体ETF近期回撤了多少? ▼
据 Seeking Alpha 2026年11月1日分析,iShares Semiconductor ETF(SOXX)较6月高点已下跌近28%,10月单月下跌17%。
分析师为什么对SOXX给出卖出评级? ▼
该来源作者重申对SOXX的卖出评级,理由是趋势确认看跌且半导体增长减速,并称技术信号显示恢复可能需要一年以上;这属于分析师观点,不构成市场共识。
SCHD与FDVV的评级和定位有何不同? ▼
SCHD被给予强力买入评级,股息复合年增长率为10.83%且贝塔值较低;FDVV被给予买入评级,适合希望谨慎配置科技敞口并追求更高历史股息增长的长期投资者,但估值风险更大。
英特尔三季度业绩对半导体行业有何影响? ▼
据同一来源,英特尔第三季度业绩疲弱且指引恶化,加剧了市场对半导体行业利润率压力和增长可持续性的担忧;具体财务数据应以英特尔官方财报为准。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册