MSX 美股每日观察:Palantir 商业收入结构转折:美国商业收入增 148% 首超政府业务,Q3 营收破 20 亿美元并上调全年指引
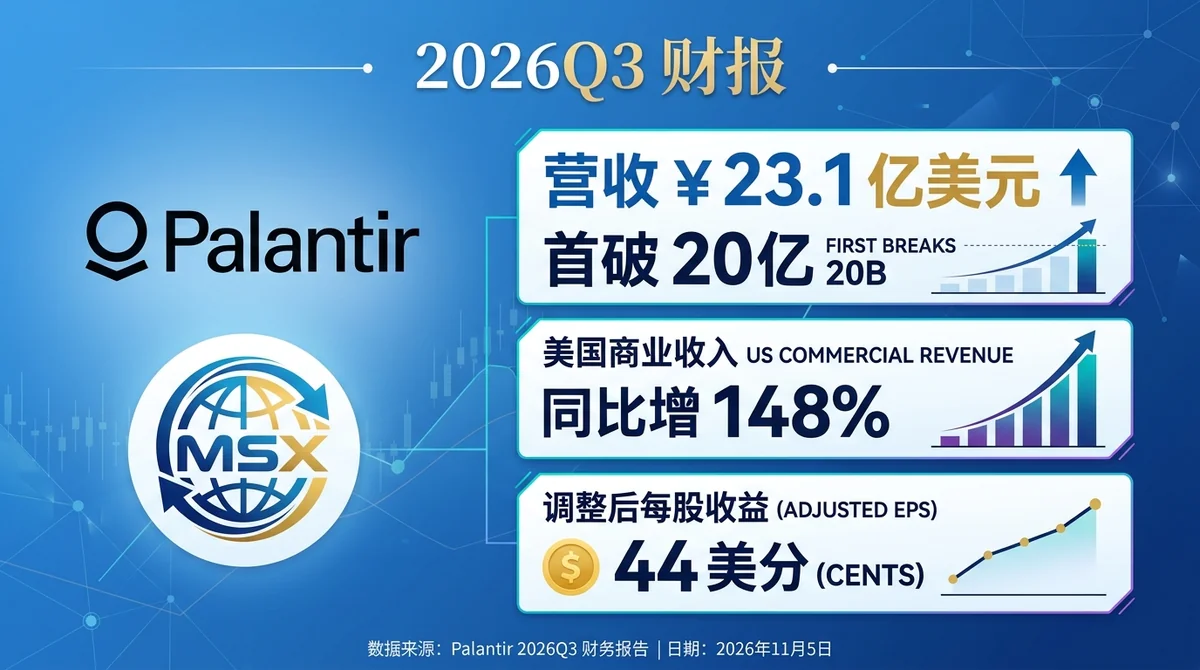
Palantir 2026年第三季度调整后每股收益44美分、营收23.1亿美元均超预期,美国商业收入同比增长148%至9.84亿美元首超政府业务,净利润增长逾一倍至11.3亿美元,公司上调全年指引。
文章引用摘要
据 CNBC 报道,Palantir 2026 年第三季度调整后每股收益 44 美分、营收 23.1 亿美元,均高于市场预期,营收首次突破 20 亿美元。 据 CNBC 报道,Palantir 第三季度美国商业收入同比增长 148% 至 9.84 亿美元,首次超过美国政府部门收入的 9.53 亿美元(同比增长 96%)。 据 CNBC 报道,Palantir 上调全年指引,预计 2026 年美国商业收入“超过”35.6 亿美元、第四季度营收约 26.5 亿美元、全年营收约 85.3 亿美元。 据 Seeking Alpha 报道,Alphabet 财报后创 2004 年上市以来最差单日表现、市值蒸发近 5000 亿美元;该数字发布于财报当日,具体跌幅待核验。
MSX 美股每日观察:Palantir 商业收入结构转折:美国商业收入增 148% 首超政府业务,Q3 营收破 20 亿美元并上调全年指引
MSX 研究院
特邀专栏作者
@MSX_CN
2026 年 11 月
本文约 4000 字,阅读全文需要约 12 分钟
Palantir 用一份营收首破 20 亿美元、美国商业收入同比增长 148% 并首次压过政府业务的季报,把「AI 软件需求能否兑现为收入」这个问题,变成了一个可以在财报数字上被检验的样本;而同一交易日 Alphabet 创下 2004 年上市以来最差单日表现、市值蒸发近 5000 亿美元(据 Seeking Alpha 报道),则提醒市场:同样是财报,兑现速度的差异正在把美股个股推向截然不同的定价轨道。以下数据除特别注明外,均来自 CNBC 对 Palantir 2026 年第三季度财报的报道。
AI 总结
核心观点:Palantir 2026 年第三季度业绩超市场预期,营收首次突破 20 亿美元、净利润增长逾一倍至 11.3 亿美元,美国商业收入同比增长 148% 至 9.84 亿美元并首次超过美国政府部门收入(9.53 亿美元,同比增长 96%),公司同步上调全年指引;这组数字指向其增长引擎正从政府侧向商业侧切换。与之对照,Alphabet 财报后创 2004 年上市以来最差单日表现、市值蒸发近 5000 亿美元,EVgo 则受制于 NACS 接口改造进度,显示财报兑现节奏正在放大美股个股分化。
关键要素:
- Palantir 公布 2026 年第三季度财报,调整后每股收益 44 美分,高于市场预期的 41 美分;营收 23.1 亿美元,高于预期的 21.8 亿美元。
- Palantir 第三季度美国商业收入同比增长 148% 至 9.84 亿美元,首次超过美国政府部门收入的 9.53 亿美元(后者同比增长 96%)。
- Palantir 第三季度营收接近同比翻倍,首次突破 20 亿美元;净利润增长逾一倍至 11.3 亿美元(每股 44 美分),上年同期约为 4.76 亿美元(每股 18 美分)。
- Palantir 上调全年指引,预计 2026 年美国商业收入“超过”35.6 亿美元,第四季度营收约 26.5 亿美元,全年营收约 85.3 亿美元。
- Alphabet 在第三季度财报发布后股价大跌,创下自 2004 年上市以来最差单日表现,市值蒸发近 5000 亿美元。
- EVgo 与特斯拉的合作使其潜在市场规模翻倍,并有望提升充电桩流量,但 NACS 接口改造进展缓慢,限制了特斯拉车主带来的即时收益。
一、Palantir 第三季度业绩超预期,营收首破 20 亿美元、净利润翻倍
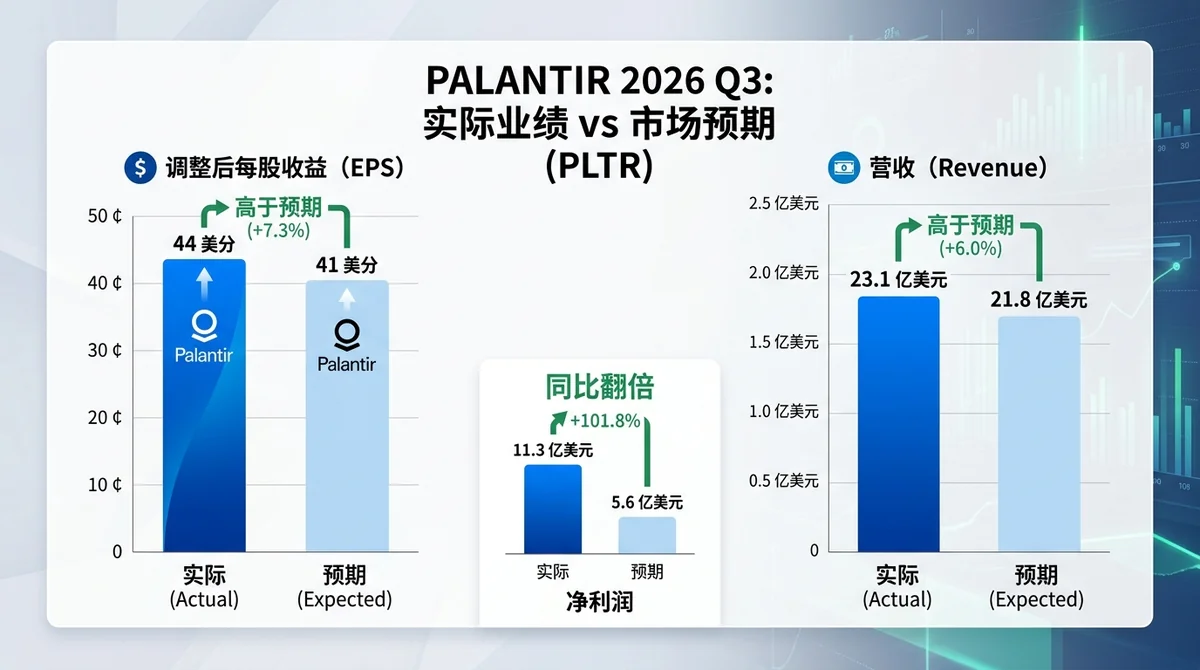
Palantir 于 2026 年 11 月 2 日公布的第三季度财报,给出的是一份在收入与利润两端同时越过市场预期的成绩单。据 CNBC 报道,公司调整后每股收益 44 美分,高于市场预期的 41 美分;营收 23.1 亿美元,高于预期的 21.8 亿美元。对一家已经被市场用高估值定价的 AI 软件公司而言,超预期本身并不罕见,值得关注的是超预期同时出现在每股收益与营收两条线上。
1.调整后每股收益 44 美分、营收 23.1 亿美元,双双高于市场预期
调整后每股收益 44 美分对预期 41 美分,营收 23.1 亿美元对预期 21.8 亿美元。需要说明的是,市场预期的具体口径(是否经调整、是否与公司调整后口径一致)在来源中未明确,此处仅按来源表述呈现。这类小幅超预期能否被视为「可复制」,还需要后续季度验证,单一季度不足以证明趋势。
2.净利润增长逾一倍至 11.3 亿美元,盈利弹性显著放大
据 CNBC 报道,Palantir 第三季度净利润增长逾一倍至 11.3 亿美元(每股 44 美分),上年同期约为 4.76 亿美元(每股 18 美分)。净利润从约 4.76 亿美元升至 11.3 亿美元,意味着公司在收入扩张的同时利润率结构也在改善。但需注意,来源未披露净利润中是否包含一次性项目或投资收益,也未说明「调整后每股收益」与「净利润每股」为何同为 44 美分,读者不宜据此直接推断经营杠杆的幅度。
3.营收接近同比翻倍,20 亿美元关口被首次跨越
据 CNBC 报道,Palantir 第三季度营收接近同比翻倍,首次突破 20 亿美元。营收接近同比翻倍与首次跨越 20 亿美元关口叠加,构成了这份财报最直观的叙事:公司收入基数正以高于传统企业软件行业的速度扩张。20 亿美元这一整数关口的象征意义在于,Palantir 的收入体量已进入可以承载更大规模政府与商业合同的区间,但规模是否已构成竞争壁垒,仍属推断而非事实。
二、美国商业收入增 148% 首超政府业务,收入结构出现转折
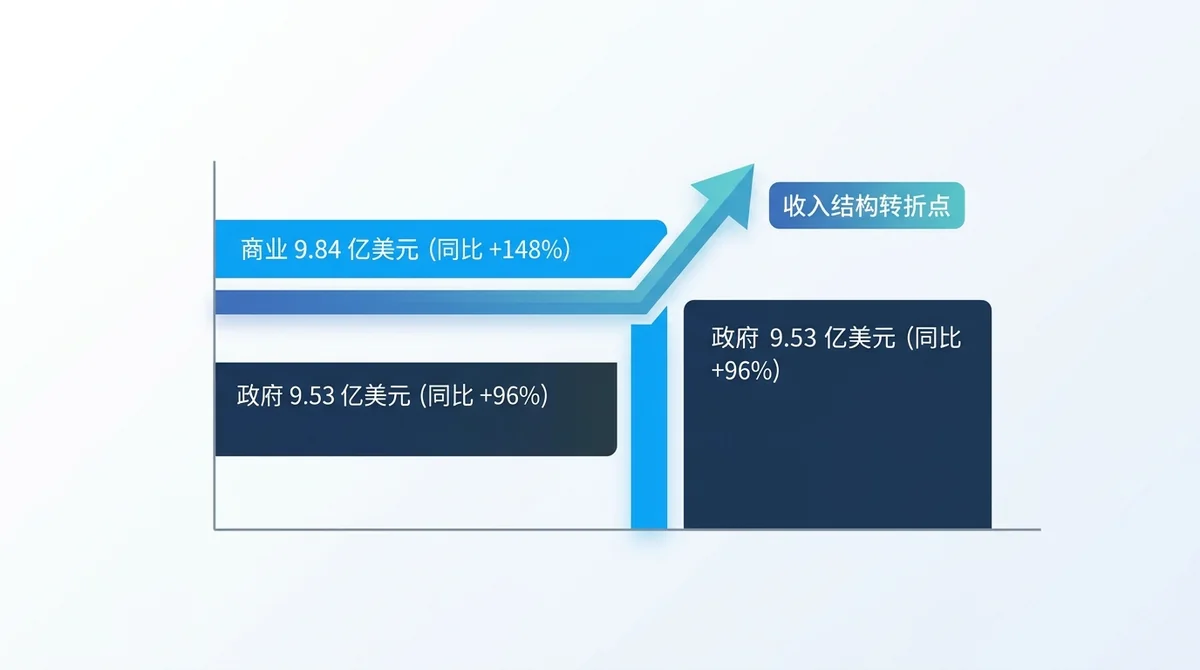
如果说营收与利润的超预期回答的是「增长有多快」,那么收入结构的变化回答的则是「增长来自哪里」。本季 Palantir 最值得记录的事实,是美国商业收入首次超过美国政府部门收入。
1.美国商业收入 9.84 亿美元、同比增长 148%,首次压过政府部门
据 CNBC 报道,Palantir 第三季度美国商业收入同比增长 148% 至 9.84 亿美元。148% 的同比增速放在任何一家大型企业软件公司身上都属于异常值,而这一增速发生在公司收入基数已经不小的阶段,说明商业侧的需求释放并非线性爬坡。9.84 亿美元的绝对规模,也意味着美国商业业务已足以单独支撑一条与政府业务体量相当的 revenue line。
2.美国政府部门收入 9.53 亿美元、同比增长 96%,增速同样不弱
需要强调的是,商业侧的超车并非建立在政府侧失速的基础上。据 CNBC 报道,美国政府部门收入为 9.53 亿美元,同比增长 96%。接近翻倍的政府业务增速,本身就说明 Palantir 的传统基本盘仍在扩张。换言之,本季的结构变化更接近「两条腿都在跑,商业腿跑得更快」,而不是「一条腿替代另一条腿」。这一区别对判断增长的可持续性至关重要:政府业务的稳定性提供了下限,商业业务的高增速提供了上限。
3.商业侧增速快于政府侧,意味着增长引擎正在切换
商业收入超过政府收入,是 Palantir 收入结构的转折点。从增长质量的角度看,商业客户的采购决策周期通常短于政府合同,收入确认的节奏更贴近当期需求,这使得商业侧占比提升有可能降低公司整体收入的滞后性。但商业侧同样意味着更高的竞争暴露度与更短的合同周期,若后续商业增速回落,收入结构的「双引擎」也可能变成「双波动」。这一点在评估全年指引的可实现性时值得持续跟踪。
三、全年指引上调:美国商业收入瞄准 35.6 亿美元以上,第四季度营收约 26.5 亿美元
季报超预期只是单季度的成绩,指引才是公司对未来的自我定价。Palantir 本季同时上调了全年指引,这使超预期业绩与前瞻指引形成了相互印证。
1.公司预计 2026 年美国商业收入“超过”35.6 亿美元
据 CNBC 报道,Palantir 上调全年指引,预计 2026 年美国商业收入“超过”35.6 亿美元。使用“超过”这一措辞而非给出区间,可能意味着公司内部对商业侧管道的可见度较高,但这属于推断。结合第三季度美国商业收入 9.84 亿美元、同比增长 148% 的事实,全年 35.6 亿美元以上的目标隐含第四季度商业侧需要延续较高增速,这既是公司信心的体现,也是后续季度最容易被检验的假设。
2.第四季度营收指引约 26.5 亿美元,全年约 85.3 亿美元
据 CNBC 报道,Palantir 给出的第四季度营收指引约为 26.5 亿美元,全年营收约 85.3 亿美元。第四季度指引较第三季度 23.1 亿美元的实际营收进一步抬升,说明公司并未把本季的超预期视为一次性脉冲,而是将其纳入了环比继续增长的路径之中。全年约 85.3 亿美元的营收目标,也为市场提供了一个相对清晰的锚点,用于校准对 2027 年增长斜率的预期。
3.指引上调强化了商业侧高增长的延续性预期
指引上调与第三季度超预期业绩形成相互印证。对定价而言,指引上调的意义在于它把「本季超预期是否可持续」这一疑问,部分转化为「公司自己是否相信可持续」的问题,而 Palantir 用上调后的数字给出了肯定回答。当然,指引终究是公司自身的判断,若第四季度商业收入增速较第三季度的 148% 明显放缓,市场仍可能重新评估商业侧的增长斜率。
四、同一交易日的美股图景:Alphabet 创 2004 年以来最差单日,EVgo 的 NACS 改造仍在路上
把 Palantir 放回 2026 年 11 月 2 日这一交易日的整体图景中,会看到一幅更具张力的画面:同样是财报,市场的反应可以截然相反。
1.Alphabet 财报后单日重挫,市值蒸发近 5000 亿美元
据 Seeking Alpha 报道,Alphabet 在第三季度财报发布后股价大跌,创下自 2004 年上市以来最差单日表现,市值蒸发近 5000 亿美元。一家上市超过二十年的平台型巨头出现史上最差单日表现,说明财报后的定价更多取决于业绩与市场预期之间的落差,而非业绩绝对好坏。近 5000 亿美元的市值蒸发规模,也提示大型科技股的预期差一旦释放,其冲击可能外溢到指数层面。需要说明的是,该报道发布于财报当日,具体跌幅、预期差来源及市值蒸发计算方法未在来源中披露,相关数字待核验。
2.EVgo 借特斯拉合作扩大潜在市场,但 NACS 接口改造进展缓慢
据 Seeking Alpha 报道,EVgo 与特斯拉的合作使其潜在市场规模翻倍,并有望提升充电桩流量,但 NACS 接口改造进展缓慢,限制了特斯拉车主带来的即时收益。该来源为 EVgo 第三季度财报前瞻,相关判断属于分析观点而非已实现业绩。这一案例提供了一个「合作叙事」与「执行进度」之间落差的样本:潜在市场翻倍是叙事层面的利好,而接口改造进度才是收入层面的变量。两者之间的时间差,往往就是股价波动的来源。
3.个股业绩分化加剧,财报成为定价的核心变量
Palantir 财报后走强、Alphabet 财报后重挫、EVgo 受制于改造进度,三者在同一交易日构成了鲜明的分化。这种分化说明,在当前的市场环境中,财报可能是个股定价的重要变量,但「取代宏观叙事成为核心变量」属于推断,单一交易日的样本也不足以支撑趋势性结论。
五、从单季财报看软件与平台股的分歧:增长兑现速度影响估值容忍度
上述三家公司分属不同赛道,但它们的财报反应指向同一个定价逻辑:市场对估值的容忍度,可能与增长兑现的速度相关。
1.Palantir 用超预期业绩与上调指引兑现增长
Palantir 调整后每股收益与营收双双超预期,并上调全年指引。它的案例说明,当一家公司能够用当期数字证明此前的增长叙事,市场可能更愿意为其高估值提供支撑。美国商业收入同比增长 148%、首次超过政府业务,进一步强化了「增长引擎切换」这一叙事的事实基础。
2.Alphabet 的单日重挫说明预期差同样可以剧烈定价
Alphabet 财报后股价创 2004 年上市以来最差单日表现、市值蒸发近 5000 亿美元。这一事实提醒市场,即便公司体量庞大、业务多元,一旦财报与预期出现落差,定价的剧烈程度并不会因为公司规模而减弱。对软件与平台股整体而言,这意味着财报窗口期的波动风险在上升。
3.EVgo 案例提示合作落地节奏比合作本身更关键
EVgo 与特斯拉合作扩大潜在市场,但 NACS 接口改造进展缓慢限制即时收益。合作本身是叙事,落地节奏才是现金流。若后续改造进度提速,合作的经济价值才可能逐步体现在收入端;在此之前,市场更可能以执行进度而非合作规模来定价。
写在最后
把 Palantir 这份季报放在更长的时间轴上看,它记录的不只是一次超预期,而是一个收入结构的变化:美国商业收入同比增长 148% 至 9.84 亿美元,首次超过美国政府部门收入的 9.53 亿美元,同时公司上调全年指引至美国商业收入“超过”35.6 亿美元、全年营收约 85.3 亿美元。营收首破 20 亿美元、净利润翻倍至 11.3 亿美元,则为这一变化提供了利润端的注脚。这一结构变化能否延续,仍需后续季度验证。
同一交易日 Alphabet 创 2004 年上市以来最差单日、市值蒸发近 5000 亿美元,以及 EVgo 受制于 NACS 接口改造进度,构成了这组叙事的反面参照。它们共同说明,当前美股软件与平台股的定价,可能与增长兑现的速度与节奏高度相关,而非叙事本身的宏大程度。
后续值得观察的重点有三:一是 Palantir 商业收入增速能否在第四季度延续,全年指引能否如期兑现;二是指引中“超过”35.6 亿美元这一措辞背后,商业侧管道的可见度是否经得起检验;三是在财报密集披露的窗口期,个股之间的分化是否进一步加剧。对这些问题的回答,将决定这一轮由财报驱动的分化行情能走多远。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。
参考来源
本文由 msxgo 编辑团队产出,AI 辅助编辑,经编辑流程审核。文中费率与数据以各平台官方最新公示为准。
常见问题
Palantir 2026 年第三季度营收和每股收益是多少? ▼
据 CNBC 报道,Palantir 2026 年第三季度调整后每股收益 44 美分,高于市场预期的 41 美分;营收 23.1 亿美元,高于预期的 21.8 亿美元,营收首次突破 20 亿美元。上述市场预期的统计口径未在来源中明确。
Palantir 美国商业收入是否首次超过政府业务? ▼
据 CNBC 报道,是。Palantir 第三季度美国商业收入同比增长 148% 至 9.84 亿美元,首次超过美国政府部门收入的 9.53 亿美元,后者同比增长 96%。
Palantir 第三季度净利润表现如何? ▼
据 CNBC 报道,Palantir 第三季度净利润增长逾一倍至 11.3 亿美元(每股 44 美分),上年同期约为 4.76 亿美元(每股 18 美分)。来源未披露净利润是否包含一次性项目。
Palantir 2026 年全年指引是多少? ▼
据 CNBC 报道,Palantir 上调全年指引,预计 2026 年美国商业收入“超过”35.6 亿美元,第四季度营收约 26.5 亿美元,全年营收约 85.3 亿美元。
Alphabet 财报后股价表现如何? ▼
据 Seeking Alpha 报道,Alphabet 在第三季度财报发布后股价大跌,创下自 2004 年上市以来最差单日表现,市值蒸发近 5000 亿美元。该报道于财报当日发布,具体跌幅与市值蒸发计算方式未披露,相关数字待核验。
EVgo 与特斯拉合作的进展如何? ▼
据 Seeking Alpha 的第三季度财报前瞻报道,EVgo 与特斯拉的合作使其潜在市场规模翻倍,并有望提升充电桩流量,但 NACS 接口改造进展缓慢,限制了特斯拉车主带来的即时收益。该判断属于分析观点,尚未体现为已实现业绩。
看完这条,想动手试试吗?
代币化美股/ETF、加密现货与永续合约,一个账户即可开始交易;合约挂单 0.02% / 吃单 0.045%,RWA 现货买入 0.3% / 卖出 0。
注册免费 · 3 步快速注册